但到了AI时代,这个逻辑正在改变。

一个真正高性能的AIDC,不是把GPU买回来、塞进机房就可以了,而是要把算力芯片、服务器、存储、网络、供电、液冷、能源和软件调度进行协同。
英伟达把下一代数据中心叫做“AI Factory”(AI工厂)。传统工厂消耗电力和原材料,生产商品;AI数据中心消耗电力和数据,最终生产的是Token。
未来看AIDC,可以抓住一条主线:数据中心正在从“出租机柜”,变成“电力转Token”的AI基础设施。
AIDC到底看什么传统IDC主要给服务器提供场地、电力、网络、制冷和运维。以前看一家数据中心好不好,主要看有多少机柜、多少MW电力、上架率多高、PUE多少、客户是谁。
传统服务器机柜,可能只有几千瓦到十几千瓦。到了GPU集群时代,GB200 NVL72一个机柜满载功率,已经达到120kW左右;再往后走,AI机柜还会继续向几百千瓦,甚至MW级发展。

这时候,过去普通IDC的供电、制冷和机房设计,很多都要重新做。
另一个变化,是计算单元变了。
以前一台服务器可以独立工作。但现在训练或者推理一个大型AI模型,需要几十颗、几百颗甚至上万颗GPU同时协同。
比如VeraRubin,一个NVL72机柜有72颗RubinGPU和36颗VeraCPU,再通过NVLink和高速芯片连接更多机柜。
所以AIDC卖的不是一个机柜,而是高密度电力、高速网络、稳定散热和整个集群的运行能力。
AIDC产业链拆解
从产业结构看,AIDC大致可以分成几个层级。最底层是土地、厂房、电力、制冷和机柜。
往上一层是GPU、AI服务器、存储、交换机和网络。再往上是算力调度、云平台和算力租赁。
最上面才是模型训练、推理、Agent及各种AI应用。
未来看AIDC要多看几个指标:一兆瓦能部署多少有效算力,一度电能生产多少Token,一个Token最终需要多少成本。
这也是AIDC和传统IDC最大的区别。
产业链拆解
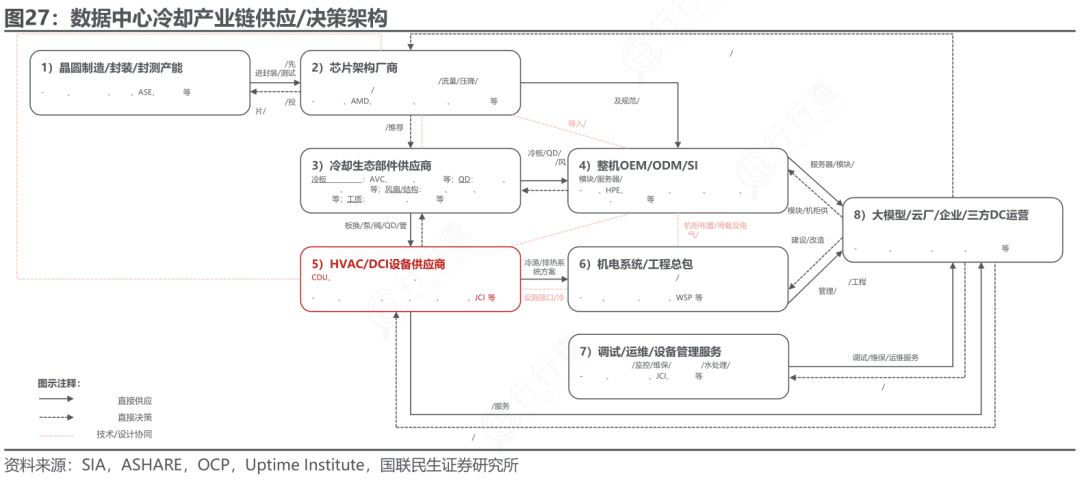
如果把AIDC产业链完整拆开,我认为可以分成四个层面。
第一层是资源层。包括土地、电力指标、电网接入、变电站、绿电资源、光纤和骨干网络。
过去传统IDC选址,看重距离北京、上海、深圳这些核心城市远不远。因为互联网业务强调低时延。
但AI训练不一样。大量训练任务没有那么强的实时性,真正紧张的资源反而变成了电力。

国际能源署预计,全球数据中心用电量将从2025年的485TWh,提高到2030年的950TWh,接近翻倍。
其中AI数据中心的用电,增速更快。
所以很多大型AIDC项目,首先问的已经不是有没有土地,而是:这里有没有几百MW甚至GW级电力?电价多少?有没有绿电?多久能送电?
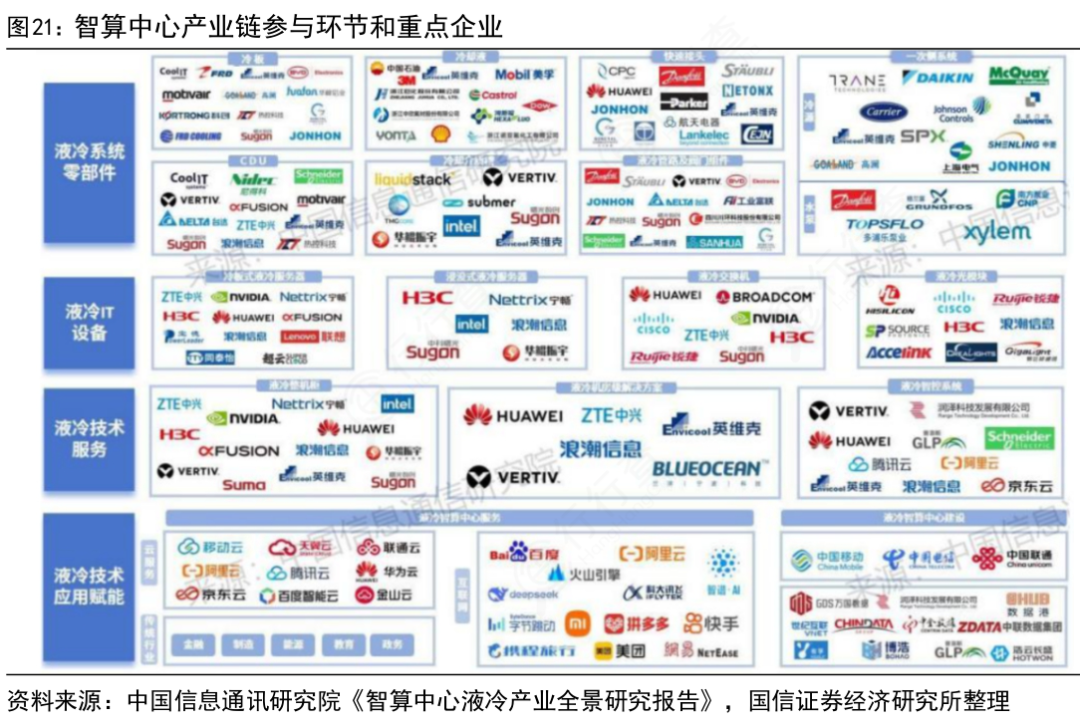
第二层是机电基础设施。包括变压器、开关柜、UPS、电源模块、母线、柴油发电机、储能、冷水机组、CDU、冷板、泵阀和热交换设备。
这一块过去关注度没有GPU那么高,但现在越来越重要。
原因还是功耗。
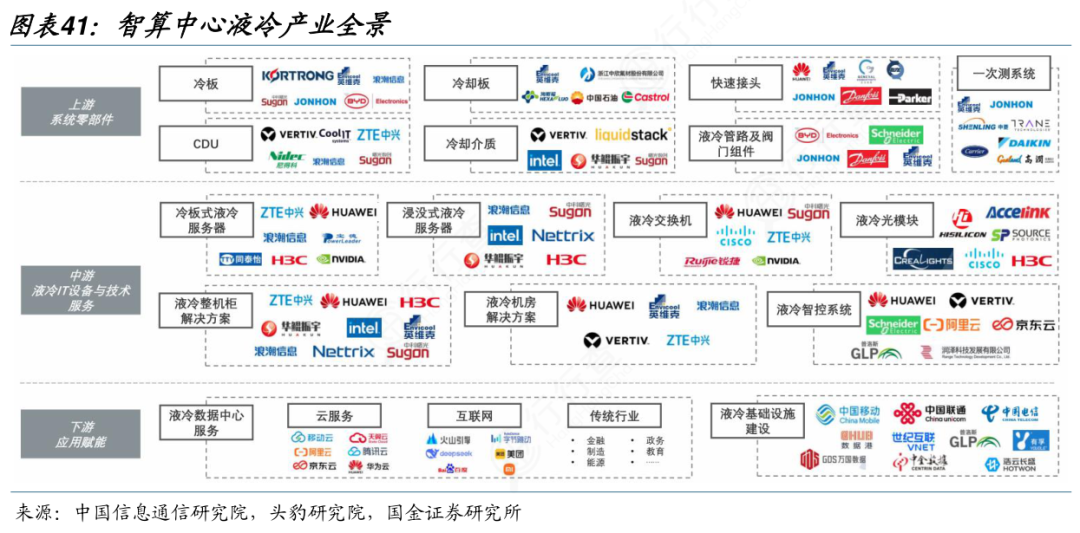
当机柜进入100kW、200kW甚至更高,风冷很难解决问题。液冷正在从过去的“可选配置”,变成高密度AIDC的基础配置。VeraRubin这一代已经采用100%液冷架构,并支持45℃温水冷却。
国内冷板式液冷也进入标准化阶段。我国已经累计建成306家国家绿色算力设施,平均PUE已降到1.25,一些新建的算力中心,要求设计PUE低于1.2。
所以这一轮AIDC扩建,增加的不只是GPU。背后的变压器、UPS、HVDC、液冷、CDU、冷板、泵阀、温控设备,都在一起升级。
第三层是IT设备层。包括GPU、ASIC、CPU、HBM、DDR、SSD、AI服务器、交换机、网卡、光模块和高速铜连接。
这里面最大的变化,是行业正在从“单卡竞争”走向“系统竞争”。模型越来越大,一颗GPU再强也解决不了全部问题。
GPU之间怎么连接,数据怎么送进去,HBM够不够,交换机延迟高不高,光模块带宽够不够,都会影响最终算力效率。

所以AI服务器正在从单台服务器,向Rack Scale,也就是机柜级计算发展。
Scale-up负责把几十颗GPU连成一个大的计算单元。Scale-out再把几百、几千个计算单元继续连起来。以后衡量一个AIDC,不能只看装了多少GPU。还要看这些GPU,到底有多少能够真正跑起来。
这就是有效算力。
第四层是运营和应用层。包括三大运营商、IDC运营商、云厂商、智算运营商,及互联网公司、大模型公司、金融、制造、科研和政府客户。
对于AIDC运营商来说,过去几个核心指标仍然重要:签约率、上架率、电价、PUE、单位功率租金。
但现在又多了几个指标:机柜功率密度、GPU利用率、网络效率和Token产出效率。
行业最新产业趋势未来的AIDC,我认为第一个最重要的变化,是需求正在从训练进一步扩散到推理和Agent。
过去大家讲AI数据中心,首先想到训练大模型。但模型训练完以后,并不是算力需求就结束了。
真正长期持续消耗算力的,反而是推理。尤其Agent进入真实工作场景,一次任务可能不只是问一句、答一句。而是要连续完成规划、搜索、调用工具、运行代码、检查结果,再决定下一步动作,整个过程消耗大量Token。

国内这个趋势已经很明显。
截至2026年6月,豆包大模型日均Token调用量已经达到180万亿。相比2024年5月的1200亿,增长1500倍。
截至2026年3月底,我国智能算力规模已经达到188.2万P,是上一年同期的2.5倍。
所以现在AIDC需求,不只是来自大模型训练。后训练、强化学习、长上下文、多模态推理和Agent,都在持续消耗算力。
第二个变化,是电力正在取代土地,成为AIDC最核心的资源。
以前建数据中心,关注的是北上广深周边还有没有机房。以后很多大型项目,首先寻找的是便宜、稳定而且规模足够大的电力。这也是为什么“东数西算”正在进一步往“算电协同”发展。

目前全国已经形成8大国家算力枢纽、10个国家数据中心集群和3个算电协同发展区域。到2025年底,围绕国家算力枢纽已经建成145条干线光缆,全国各省到八大枢纽的网络时延基本降到20毫秒以内。
背后的逻辑很清楚,利用当地风电、光伏等绿电资源,同时承接长三角的AI算力需求。
第三个变化,是液冷真正开始从概念走向基础设施。
到了100kW以上的机柜功率,液冷已经不只是降低PUE。而是GPU能不能稳定运行的问题。未来机柜功率继续提高,液冷还会进一步往更高液冷比例、更高水温、更少风扇发展。
过去制冷系统只是数据中心的辅助设施。以后它会直接决定一个数据中心能装多少算力。
第四个变化,是供电架构也在升级。
传统数据中心通过UPS、PDU,再一级一级向服务器供电。但机柜到了几百kW甚至MW级以后,电流、铜损和布线空间都会变成问题。
所以行业开始往更高电压直流供电发展。英伟达已经明确讨论,当未来IT机柜进一步走向1MW以上时,800V DC会成为重要方向。
第五个变化,是AIDC正在进入系统工程竞争。
过去AI算力产业最核心的资产是一颗GPU。但到了Vera Rubin这一代,GPU、CPU、HBM、NVLink、交换机、网卡、存储、液冷和供电已经全部开始一体化设计。行业甚至开始强调从Chip到Grid,也就是从芯片一直设计到电网。
所以,未来真正竞争的单位,已经不是一颗芯片,也不是一台服务器。而是一个Rack、一个Pod,最后是一整座AI Factory。

数据中心产业链代表性企业(最终版)
上游
1)计算芯片
海外:英伟达(美国,AI计算芯片龙头)、英特尔(美国,通用服务器CPU)、AMD(美国,服务器CPU/GPU)
国内:海光信息(天津,国产服务器CPU)、寒武纪(北京,AI加速芯片)、华为昇腾(深圳,国产AI芯片)
2)存储芯片
海外:三星(韩国,全球内存龙头)、SK海力士(韩国,DRAM/NAND)、美光(美国,存储芯片龙头)
国内:长江存储(武汉,国产NAND闪存)、长鑫存储(合肥,国产DRAM内存)、兆易创新(北京,NOR闪存龙头)
3)服务器
海外:戴尔(美国,全球服务器龙头)、HPE(美国,企业级服务器)、超微(美国,AI服务器核心供应商)
国内:浪潮信息(济南,国内AI服务器龙头、全球核心厂商)、新华三(杭州,企业级服务器)、联想(北京,通用服务器龙头)、中科曙光(北京,高性能服务器)
4)网络交换机
海外:思科(美国,全球交换机龙头)、Arista(美国,高速数据中心交换机)、Juniper(美国,高端网络设备)
国内:华为(深圳,全球交换机龙头)、新华三(杭州,数据中心交换机)、锐捷网络(福州,企业级交换机)
5)制冷系统
海外:Vertiv(美国,数据中心制冷龙头)、施耐德(法国,精密空调系统)、伊顿(美国,制冷与配电)
国内:英维克(深圳,液冷与精密空调)、佳力图(南京,机房精密空调)、申菱环境(佛山,工业级制冷系统)
6)供配电系统
海外:施耐德(法国,全球配电龙头)、伊顿(美国,UPS与配电)、ABB(瑞士,高低压配电)
国内:华为(深圳,模块化UPS系统)、科华数据(厦门,UPS与配电)、科士达(深圳,数据中心电源)
7)光模块与光连接
海外:博通(美国,高速光芯片龙头)、Coherent(美国,光器件与模块)、Infinera(美国,高速光模块)
国内:中际旭创(苏州,全球高速光模块)、新易盛(成都,国内高速光模块龙头之一)、光迅科技(武汉,光芯片与模块)、华工科技(武汉,光模块与器件)
中游
1)IDC建设与工程服务
海外:Equinix(美国,数据中心工程)、DigitalRealty(美国,全球IDC建设)
国内:中国建筑(北京,数据中心土建)、太极股份(北京,IDC系统集成)、银信科技(北京,IDC运维工程)、润泽智算(廊坊,IDC建设运营)
2)IDC运营服务
海外:Equinix(美国,全球IDC运营龙头)、DigitalRealty(美国,批发型IDC龙头)、NTT(日本,亚太IDC运营)
国内:万国数据(上海,高端第三方IDC)、世纪互联(北京,中立IDC运营商)、宝信软件(上海,钢铁系IDC龙头)、光环新网(北京,北京地区IDC)、数据港(上海,批发型IDC运营)
下游
云服务与算力服务
海外:AWS(美国,全球公有云龙头)、Azure(美国,企业级云服务)、GoogleCloud(美国,AI云服务)
国内:阿里云(杭州,国内公有云龙头)、腾讯云(深圳,云服务与算力)、华为云(深圳,国产云生态)、百度智能云(北京,AI云服务)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。