本文相关信息仅供参考
①PCB:传统PCB本轮景气正由成本传导走向量价与利润共振,8至10月连续调价后新接订单价格仍高于当期出货均价,四季度均价有望继续上行;高端产能向AI倾斜挤压传统产品供给,材料偏紧放大了上市板厂的议价权,汽车与电源PCB成为后续重点方向。
②半导体设备:长鑫、长存扩产持续上修,测算26至28年国内晶圆制造设备市场规模将达586亿、892亿、1115亿美金,千亿美金市场有望提前两年到来;设备公司订单隐含的动态PS估值已低于历史中枢下沿,北方华创市值与订单倍数降至3.6倍,刻蚀、薄膜沉积与先进封装新品持续放量。
③国防军工:军工基本面筑底企稳,三季报业绩或触底向上,“十五五”生产计划有望落地带动内需及军贸订单兑现;珠海航展临近,军贸出口正从单机销售向体系化平台输出升级,防空预警雷达企业的部分产品已获出口立项批复,二季度营收环比大幅改善。
*本文是对当日大涨公司进行研报深度复盘*
1、PCB:怎么老是你
(1)大涨题材:PCB
又有两家行业公司隔夜披露亮眼财报,崇达技术预计三季报净利润同比增长89.73%-118.43%,金禄电子预计三季报净利润同比增长192.88%-218.92%。
分析认为,传统PCB本轮景气正在由成本传导走向量价与利润共振,而三季度是业绩拐点的集中验证,四季度及明年上半年仍有持续兑现空间,“当前逻辑至少可看到2027年上半年。”
而除了市场关注的AI相关的PCB,汽车与电源等传统产业需求也开始受到关注。
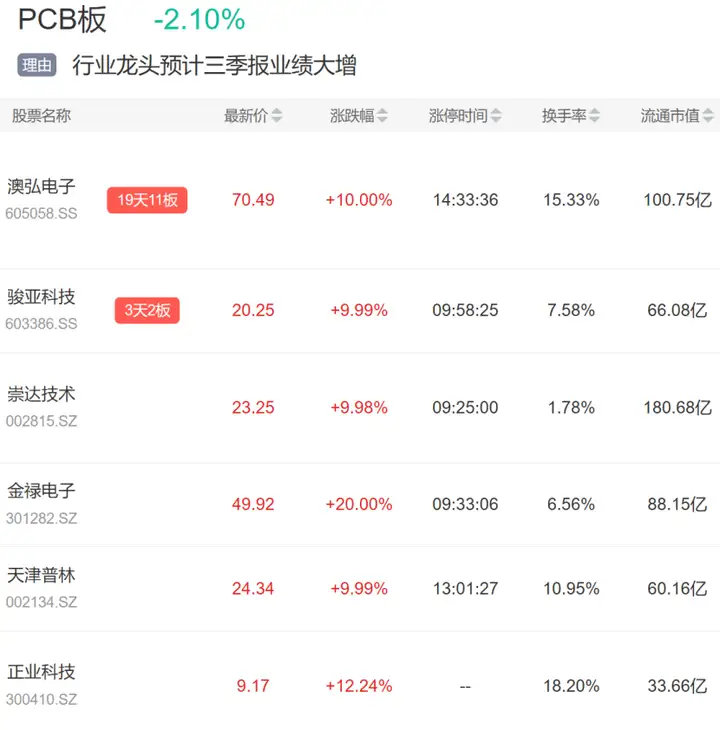
(2)研报深度复盘(长江证券、浙商证券):涨价持续性看到明年上半年
①步入四季度传统旺季后,PCB的价格传导有望进一步提速,叠加旺季订单加速交付、产能利用率提升及产品结构持续优化,主业盈利修复有望持续兑现。PCB接单至交付存在周期,当月出货均价体现的是前期不同批次订单的组合,8至10月连续调价后,新接订单价格仍高于当期出货均价,高价订单逐步交付将继续推动四季度均价上行。
②高端产能向AI倾斜使部分传统产品供给受到挤压,材料供应偏紧又进一步放大上市板厂在采购、资金和交付方面的优势,供给约束正在转化为优质板厂的议价权。拿得到材料、交得出产品的企业,更有条件筛选客户、优化订单,将有限产能配置给高价值业务,行业利润有望向稳定交付的企业集中。此外,上游电子布、覆铜板仍有进一步涨价空间,为板厂后续顺价提供支撑。
③汽车客户重视品质和供应链稳定性,具备客户基础与稳定供货能力的板厂更有机会实现顺价;电源PCB则同时受益于AI电源需求增长和传统FR-4产能约束,相关板材及部分制造产能与普通FR-4产品共用,而下游AI客户更重视可靠性与交付、对PCB环节价格的敏感度相对较低,在订单增长、供给偏紧与顺价能力共同作用下具备较强的涨价弹性。
2、半导体设备:还有人看吗
(1)大涨题材:半导体
午后台积电发布财报,预计四季度销售额523-543亿美元超预期,资本开支则维持600亿至640亿美元规划不变。
实际上,近期虽然市场弱势,但半导体设备公司北方华创、京仪装备、华海清科等本周一直逆势走强。
就在上周末,长鑫宣布在下一代4F2存储单元架构上取得关键进展,并计划于2026年底前推出基于该架构的DDR5服务器内存产品,核心优势在于存储单元面积更小。而两长今年先后上市后,大举扩产将直接拉升国内薄膜沉积、刻蚀和清洗设备等需求。
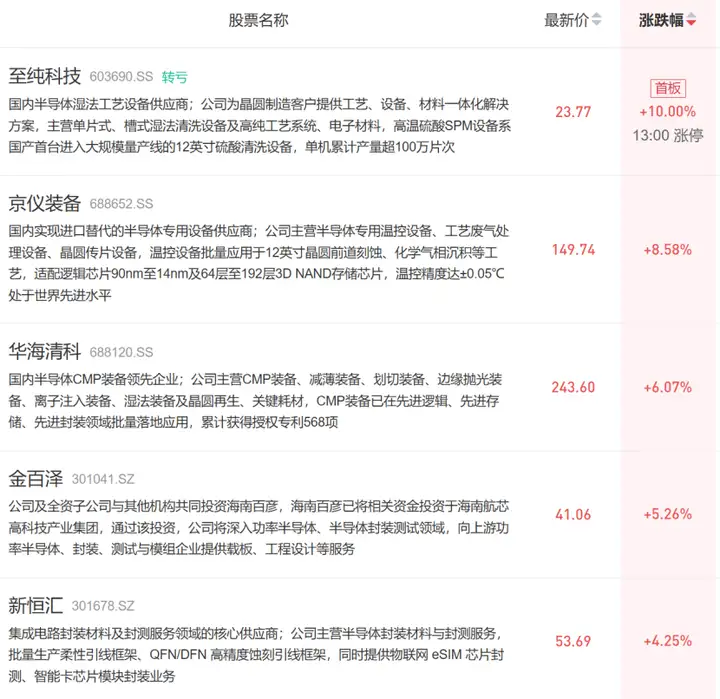
(2)研报深度复盘(招商证券、开源证券):存储扩产持续上修
①长鑫上海的VPA兑现不断上修、今年已将部分产品全部下单,长存从最开始的一二厂小批量下单转向三厂的批量订单,二线存储厂商也在加大投入并推进进度,存储扩产正在持续超出预期。针对明年,长鑫已提前进入新厂VPA谈判,长存给出量级不低于前者的需求前置指引,结合模型测算,26至28年国内晶圆制造设备市场规模将达到586亿、892亿、1115亿美金,千亿美金的市场有望提前两年到来。
②盛美上海披露9月底在手订单170.73亿元、同比增长88%,新签订单同样大幅增长。当前各公司订单隐含的动态PS估值已经低于历史中枢下沿,以北方华创为例,其市值与订单的倍数历史约95%的时间在4至7倍波动、当前已降至3.6倍;公司26年上半年营业收入同比增长24.90%,随着存储、逻辑及先进封装扩产推进,订单及营收有望持续增长。
③刻蚀与薄膜沉积设备2025年收入均已突破百亿元,新一代12英寸高端ICP完成客户验证并进入量产导入,CCP在国内头部逻辑及存储厂商实现批量供货;先进封装方向,深硅ICP已覆盖2.5D与3D封装的TSV刻蚀,高端TSV电镀设备实现规模化供货,混合键合产品完成客户端验证并取得批量订单,产品布局持续向先进封装延伸。
3、军工:行业年度盛会
(1)大涨题材:军工
行业重要催化珠海航展将于12月7日—13日举办,据介绍,此次展览规模再创新高,空军、海军多型新型装备成体系亮相,重复使用火箭首秀。
此前提过随着“十五五”规划落地国内军品订单有望得到改善,军贸订单有望打开成长空间,军工目前正处于由之前的“强预期、弱现实”向“强预期、强现实”逐步发展的阶段。
行情上,航天南湖是我国防空预警雷达主要研制生产单位之一,近三日大涨26%。
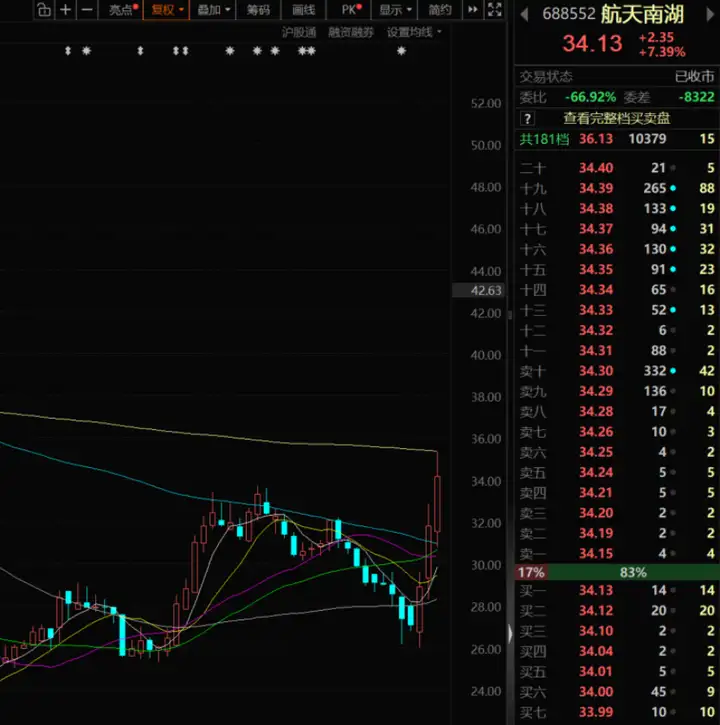
(2)研报深度复盘(申万宏源、国信证券、东方证券、兴业证券):航展催化与军贸提速
①展望三季报,军工行业业绩或触底向上,叠加“十五五”生产计划有望落地并带动内需及军贸订单持续兑现,板块有望持续上行,行业基本面正在筑底企稳。长期看,军贸出海或迎来较快发展,成长性方向上应重视商业航天、两机产业(燃气轮机与商发)、可控核聚变等领域。
②第26届中国航展临近,装备集体亮相有望提升国内装备建设提速和海外份额提升的预期。军贸出口正从单机销售向体系化平台输出升级,无人机、防空反导、精确制导、雷达成为核心抓手,在地缘冲突催生刚需的背景下,中式装备的认可度和份额有望逐步提升。
③航天南湖是我国防空预警雷达主要研制生产单位之一,部分产品已获得出口立项批复,进一步丰富了外贸产品谱系;公司上半年受交付产品类型和结构变化影响业绩出现波动,但二季度营收同比增长114.51%、环比大幅改善,并顺利完成某型产品研制鉴定、实现批量交付,同时积极开拓军贸、低空业务和高端制造业务。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。