美联储9月25个基点的预防性加息靴子正式落地,前期压制市场的外部不确定性集中缓释,A股当前已步入地量探底的收尾阶段。贯穿全年的结构性牛市主线尚未发生偏移,科技赛道仍是全年行情的核心胜负手,采用“硬科技+顺周期+政策红利+高股息”四维哑铃式配置框架,或可把握三季报业绩窗口期的业绩兑现行情。一、大势研判:底部信号明确,破局窗口临近
外部约束边际缓和:本次9月加息落地前市场定价已近90%,属于典型的“鸽派预防性加息”,并非趋势性收紧的开端。加息后美国长债收益率反而回落,美元信用阶段性修复,人民币汇率震荡偏强,外部流动性约束从收紧转向边际宽松。叠加美伊对话推进、中美高层交往重启,地缘冲突带来的风险溢价持续下行,全球权益市场风险偏好正在修复。
国内基本面支撑夯实:市场此前对内需的过度悲观预期已被证伪,我国人均蔬菜、肉类、通信流量等核心消费指标均达到发达经济体水平,占居民消费近50%的服务类消费未被社零统计,真实消费回暖幅度被名义数据显著低估。叠加“十五五”109项重大项目持续落地,全年经济增速有望达到4.6%,A股盈利回升的长期基础稳固。
市场微观结构见底:本周全A最低日成交额下探至1.62万亿元,逼近今年年初4万亿元峰值三分之一的经典地量阈值,主要指数估值全部回落至年内低位,科创50率先在年线位置获得强支撑。资金层面,北向资金从持续单周净流出转为小幅净流入30亿元,灵活型外资单周净流入53亿元,增量资金已提前布局高景气赛道,多空转换的时间窗口已经临近。二、产业趋势:AI景气超预期,硬科技进入业绩兑现期
产业催化持续落地:华为全联接大会发布昇腾960、NPO光互联、百万卡超节点集群,英伟达官宣2027年芯片销量翻倍且年内完成第二次GPU涨价;北京出台词元经济专项行动方案,预计2026年国内词元年消耗量达到10亿亿,未来2-3年国内算力需求年均增长近10倍,算力基建的扩张节奏持续超市场预期。
价值链盈利格局清晰:中国AI产业链已形成“哑铃型”盈利结构,AI算力硬件、半导体设备、存储等战略性硬件瓶颈环节,以及头部云平台生态,占据价值链两端的最高利润区,护城河显著高于竞争激烈的中间层大模型赛道。三、行业配置:四维框架布局,兼顾弹性与防御
结合当前市场环境,采用“高景气硬科技+顺周期资源+政策红利资产+低波动底仓”的四维配置框架,适配震荡市下的结构性行情:(一)核心进攻盘:
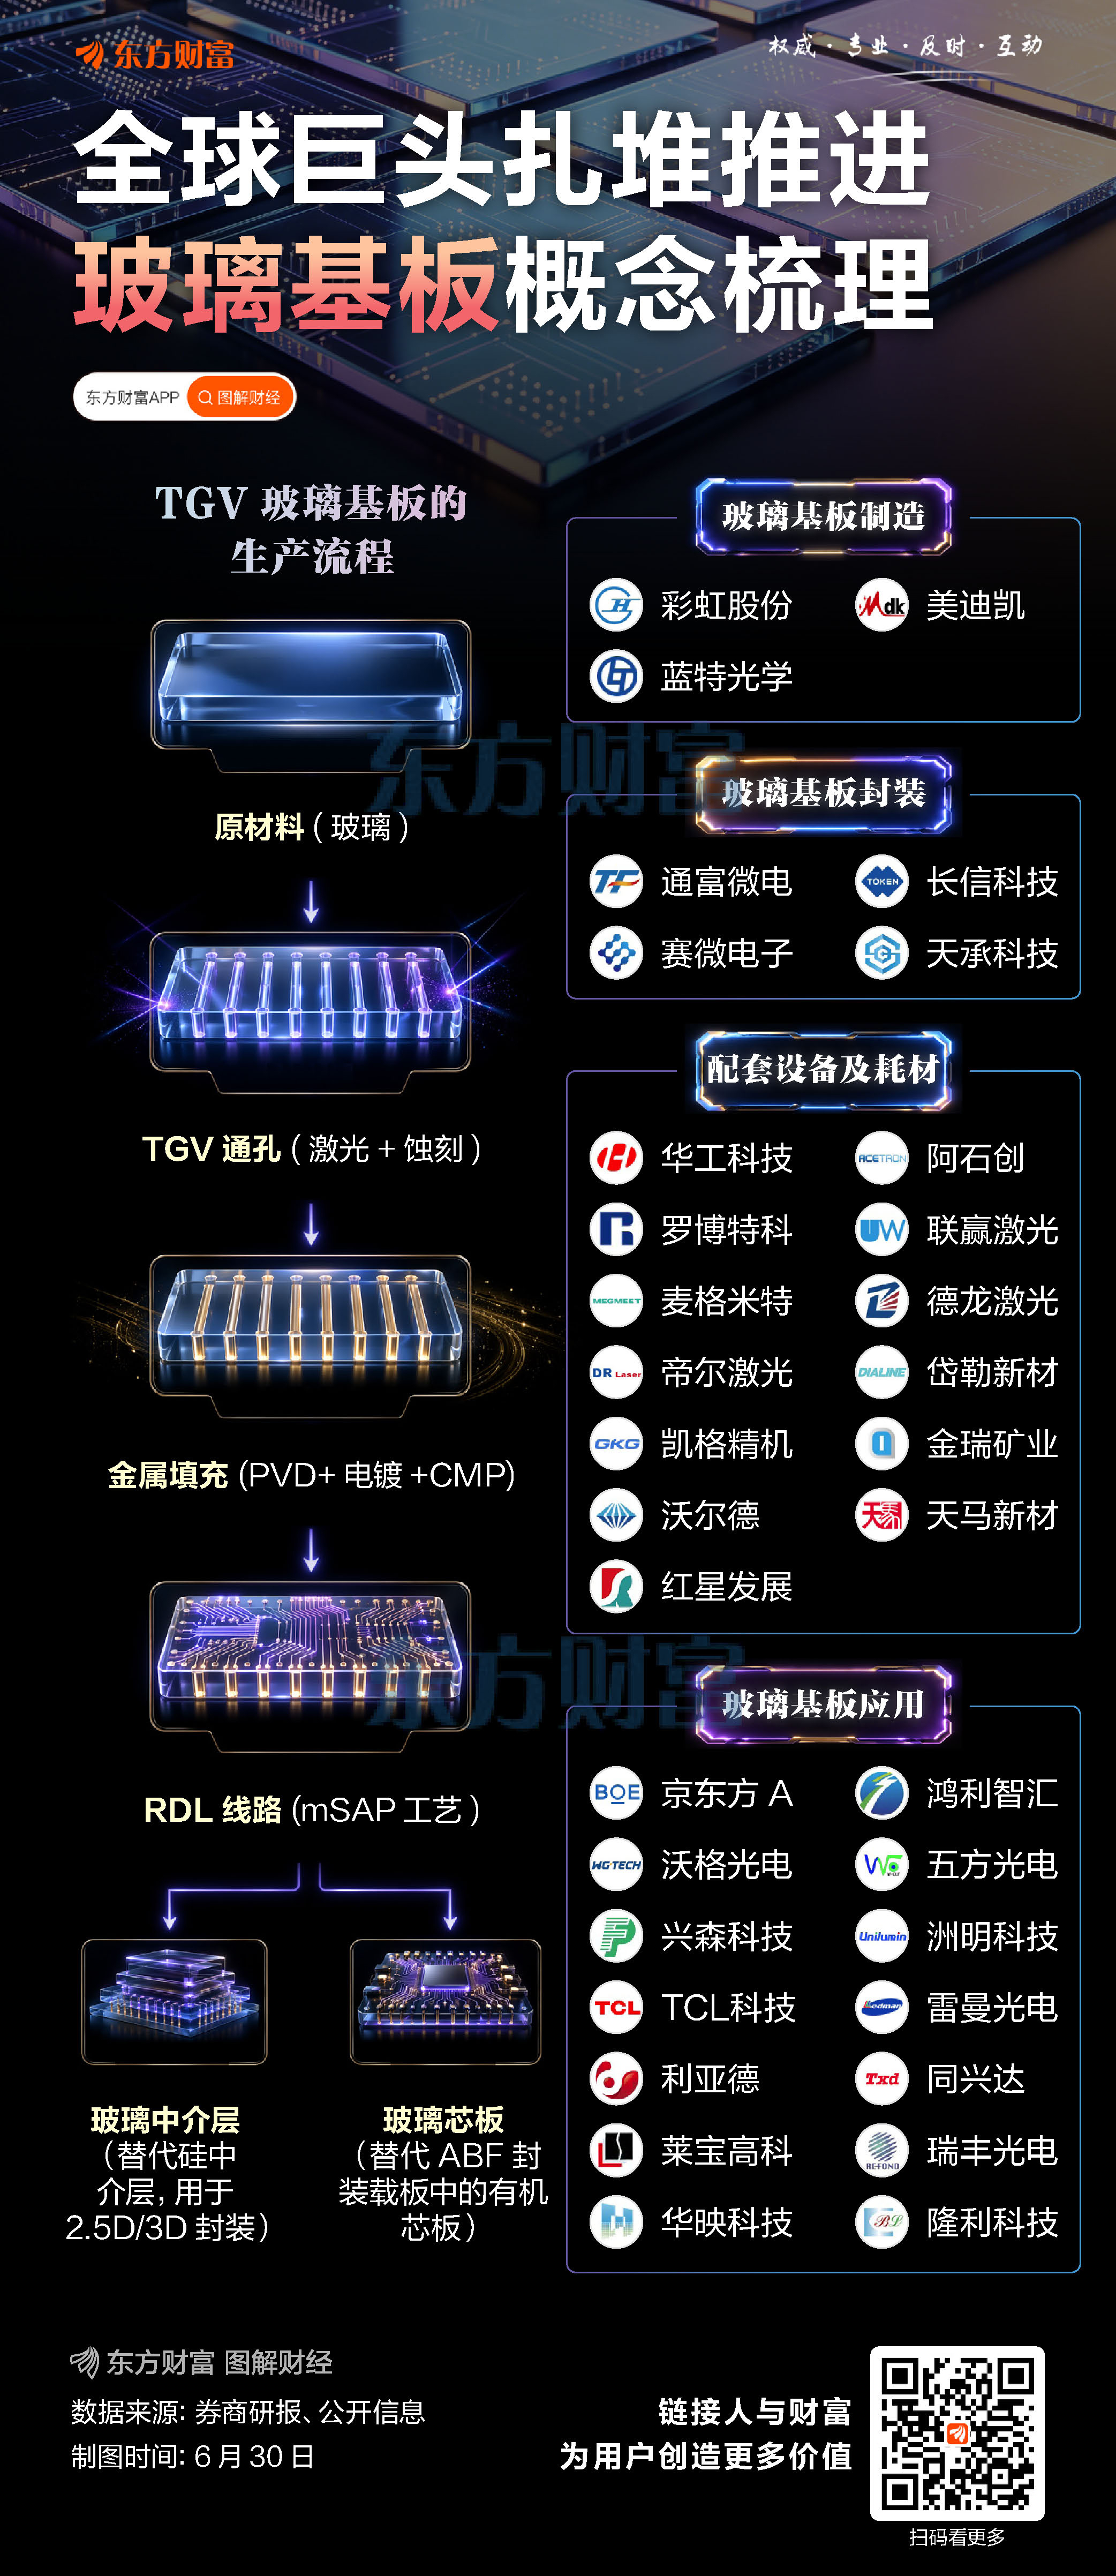
布局三季报确定性最高的算力硬科技,优先半导体设备、存储芯片,同步延伸至液冷、光模块、PCB,叠加玻璃基板、MLCC等核心硬件环节。



顺周期资源品全球铜库存处于历史低位,铜矿产量持续下滑,叠加美联储加息落地后长债收益率回落与美国大肆屯铜,有色金属景气度持续上行;在地缘冲突与高利率粘性环境下,黄金的配置价值将持续凸显;AI算力硬件全链条高景气下,算力金属短期供需格局仍未发生根本性改变,价格中枢存在支撑。重点布局贵金属、铜、铝等工业金属,以及算力金属。


新基建与安全赛道紧跟“十五五”信息通信行业规划,布局以6G为代表的新一代通信网产业链;同时围绕网络安全宣传周政策催化、AI医疗医保付费机制落地两大主线,布局网络安全、AI制药赛道。


高股息稳定资产银行、公用事业、电力等板块股息率稳定在5%以上,险资等中长期资金配置需求持续提升,能够有效对冲组合波动,作为震荡市中的稳定安全垫。


美联储后续加息幅度超预期,美债收益率再度大幅上行,压制全球权益资产估值;地缘冲突再度升级,油价持续超预期上涨,输入性通胀压力抬升;国内内需修复进度不及预期,上市公司三季报业绩普遍低于市场一致预期。五、小结
整体来看,当前市场的缩量探底过程已经进入尾声,9月下旬的三季报窗口期将成为行情破局的关键催化剂。当前无需对美联储后续可能的额外加息过度恐慌,也不必被短期的热点轮动干扰判断,紧扣业绩兑现这条核心主线,在算力硬科技赛道逢低布局,同时用顺周期资源和高股息资产做平衡配置,或将在四季度结构性行情中把握超额收益❗️【本文仅为市场公开信息的逻辑复盘,文中提及的股票标的主要为当前热门个股及用于辅助说明更多板块逻辑的典型标的,仅作为产业链各环节的案例分析之参考,并不代表这些个股是绝对的核心或龙头。】注:以上部分内容来自网络,未经核实,不构成任何投资建议,请谨慎参考!如有侵权,请私信联系删除!欢迎各位老师点赞、评论、转发,谢谢!㊗️各位老师发大财、股市长虹!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。