过去我们谈液冷,更多在讨论一个技术路线:数据中心到底继续用风冷,还是切换到液冷。
到了2026年,这个问题已经变了,现在真正需要关注的是:AI算力中心需要什么样的液冷基础设施,液冷又会怎样随着GPU、ASIC、超节点和AI数据中心一起升级。
液冷成为高端AI标配
英伟达2026年的Vera Rubin平台已经进入量产阶段,最新AI服务器采用全液冷架构,液冷覆盖范围也不再只是GPU和CPU,而是进一步向网络芯片、光互联、电源等高功耗部件扩展。
Google最新的第七代TPU Ironwood已经采用液冷,一个Superpod可以扩展到9216颗芯片。到了2026年发布的第八代TPU 8t和8i,进一步采用第四代液冷技术。

所以现在看液冷,已经不能再把它简单理解成一个“节能散热方案”。
TrendForce今年8月份的最新判断是,2026年AI芯片液冷渗透率预计达到53%,2027年进一步接近60%;其中Google已经有超过80%的AI服务器采用液冷。
AI为什么一定需要液冷?
过去传统CPU、GPU服务器,一个机柜十几千瓦、二三十千瓦,风冷基本可以解决。
但AI服务器完全不一样,现在高端AI芯片已经进入千瓦级功耗,多个GPU、CPU、高速交换芯片和网络设备集成到一个机柜以后,整柜功耗快速进入数百千瓦。

英伟达GB200、GB300这样的整柜系统已经达到130—140kW级别,Rubin时代还会继续往更高密度发展。这个时候,单纯靠空气把热量带走,越来越难。因为空气的换热能力有限。
所以液冷真正解决的,不是“空调省一点电”的问题,而是:没有液冷,未来更高密度的AI算力就很难正常部署。
今年9月发布的国家层面实施方案也明确提出,支持液冷散热技术创新和推广应用,同时探索800V高压直流供电架构,推动超百千瓦单机柜部署。从需求端来看,AI算力密度越高,液冷的确定性就越强。
液冷产业链解析如果把AI液冷拆开,建议大家不要只盯着冷板。完整产业链可以分成四层:芯片级散热、服务器内部液冷、机柜级液冷循环;数据中心外部冷源系统。
目前最主流的还是冷板式液冷。简单理解,就是在GPU、CPU等高发热芯片上增加冷板,通过冷却液把芯片产生的热量带走。
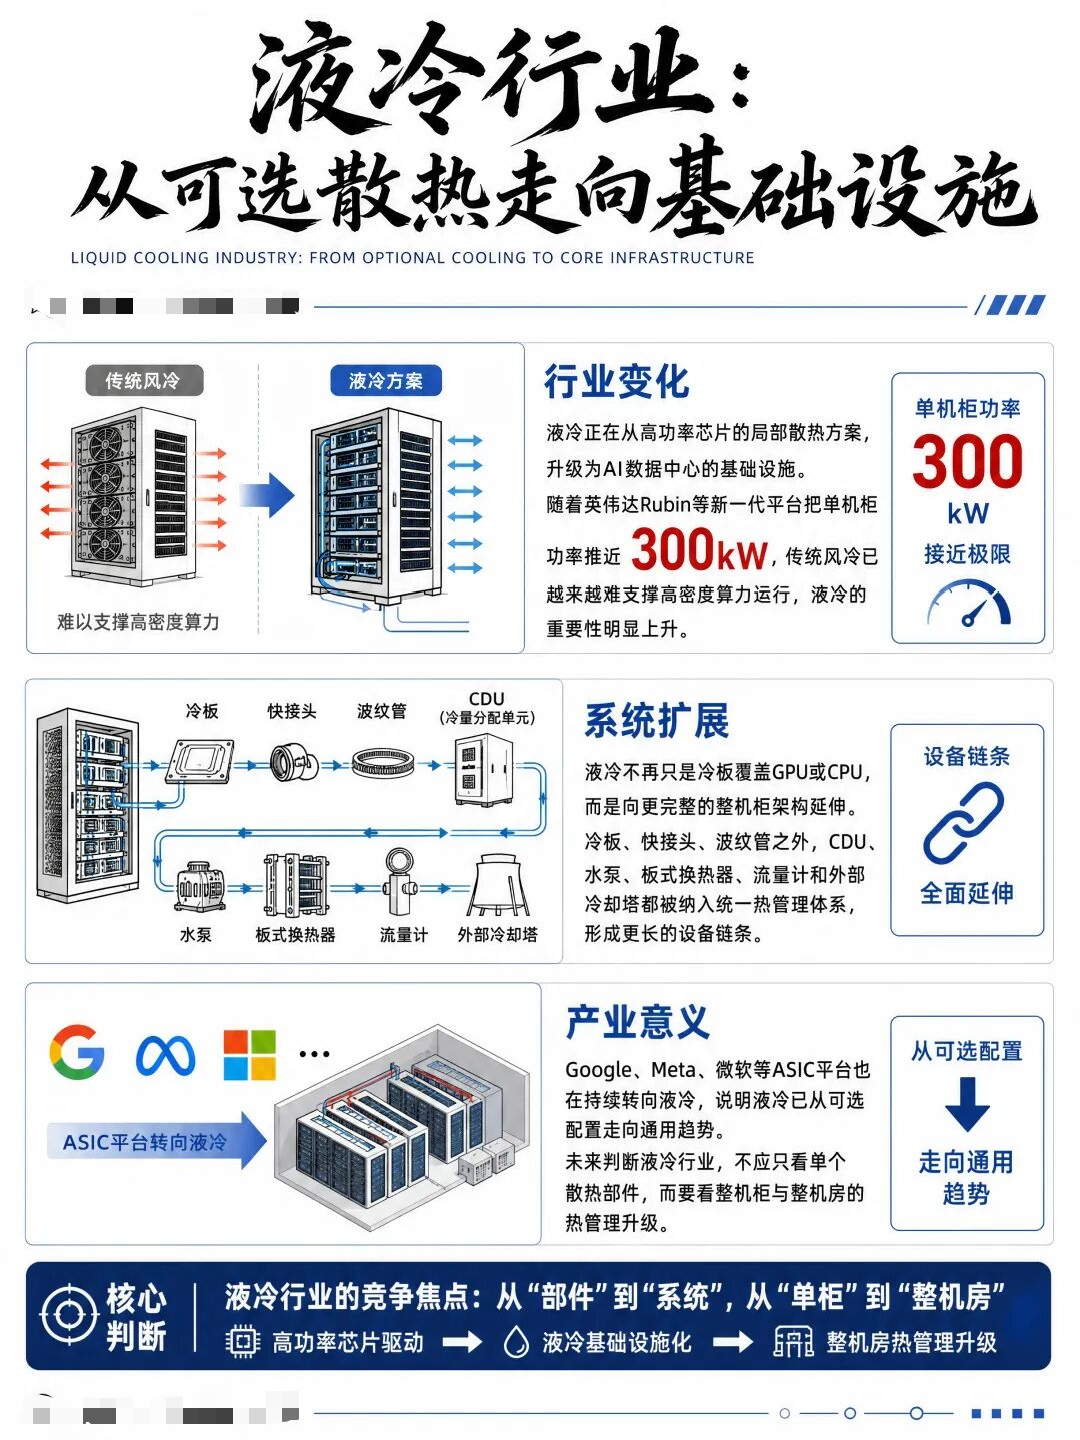
这一层对应的核心零部件包括:冷板、Manifold、快换接头、波纹管、管路和液冷工质等。
再往外就是CDU,也就是冷却液分配单元。CDU可以理解成整个液冷系统的“心脏”。它负责把数据中心一次侧的冷量,通过换热器、水泵、控制系统等设备,传递给服务器二次侧的冷却液。
所以CDU里面又会涉及:水泵、板式换热器、过滤器、阀门、传感器、控制系统和管路。
再往外就是数据中心的一次侧,主要包括:冷却塔、冷水机组、板式换热器、泵组、管网、TCS系统以及预制冷站等。
所以液冷不是一个单一产品,而是一套从芯片、服务器、机柜到数据中心逐级扩展的基础设施系统。
产业链里面,哪些环节的价值量正在提升?这个问题也是现在市场比较关心的,过去大家最熟悉的是冷板。但到了Rubin这一代,一个比较明显的变化是:液冷正在从“GPU散热”向“全系统散热”扩展。
TrendForce最新研究已经提到,Rubin的液冷覆盖范围正在从GPU、CPU扩展到CX9网络接口、电源板、光模块等更多部件。
这意味着液冷单机柜的价值量和零部件数量还会继续增加。

第一类是冷板。冷板仍然是服务器内部最核心的部件之一,而且技术门槛并不低。高端AI芯片功耗越来越高,冷板不仅要把热量带走,还要兼顾流阻、温差、可靠性、良率和长期运行稳定性。
所以真正有价值的,不只是CNC加工能力,而是:设计能力+材料能力+加工工艺+焊接能力+量产良率。
第二类是快换接头和流体连接器。这个环节过去关注度并不高,但随着机柜液冷连接数量增加,重要性越来越高。AI整柜系统需要频繁维护和拆装,所以连接器不仅要密封,还要支持盲插、快速插拔和长期可靠运行。

第三类是Manifold和波纹管。Manifold相当于液冷系统的“水路总管”,负责把液体分配到不同冷板。随着机柜越来越复杂,Manifold本身的集成度也在提升。
第四类就是CDU。我认为CDU会是未来几年液冷产业里非常值得关注的环节。
因为机柜功率继续提升以后,CDU不只是负责换热,还要承担更大的冷量、更高的可靠性,以及更精细的流量和温度控制。

ASIC正在成为液冷的第二增长曲线
过去两年,液冷最大的需求来源还是NVIDIA-GPU。但接下来不能只盯着NVIDIA。因为Google、Meta、AWS、微软等云厂商都在加大自研ASIC投入。
Google TPU就是最典型的案例。Ironwood已经采用液冷,一个Superpod可以扩展到9216颗芯片。Google最新的TPU 8t和8i也进一步采用第四代液冷技术。
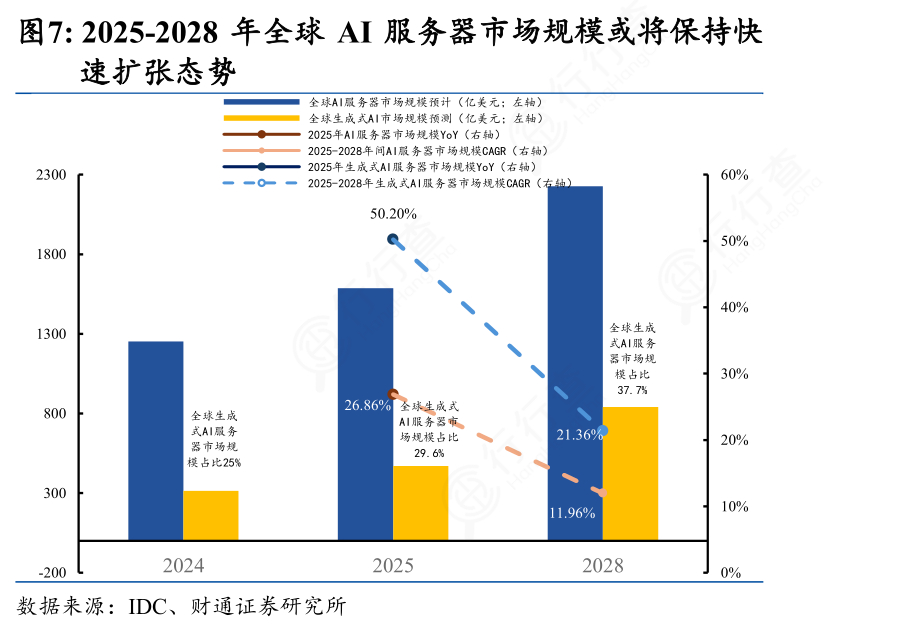
所以未来液冷实际上有两条需求曲线:一条是GPU液冷;另一条是ASIC液冷。ASIC最大的特点,是不同客户的芯片、服务器和机柜架构都不一样。
这对二线液冷厂商反而是一个机会。因为NVIDIA供应链相对集中,头部供应商已经形成比较强的先发优势。但Google、Meta、AWS等ASIC项目会出现更多定制化需求,也会给冷板、CDU、Manifold、水泵、换热器等供应商带来新的切入机会。
液冷开始和电源绑定
过去大家把液冷和电源分开看,但现在AI数据中心已经不一样了。AI机柜功率越来越高,散热和供电开始变成一个整体问题。
所以现在行业开始同时讨论,800V HVDC+高密度电源+液冷。因为如果机柜进入数百千瓦甚至兆瓦级,传统数据中心的供电、配电和散热架构都需要一起重构。

今年国家层面的实施方案已经提出探索800V高压直流架构,并推动超百千瓦单机柜部署。
所以未来的AI数据中心,不再是简单的:服务器+空调。而会逐渐变成:AI芯片+超节点+800V供电+液冷+网络+智能运维。这也是为什么液冷公司的竞争,开始从单一零部件走向系统能力。
液冷行业趋势
如果把未来两三年的液冷趋势浓缩成几个关键词,我认为主要有4个。
第一,全液冷。Rubin已经给出了比较明确的方向。液冷从GPU逐步扩展到CPU、交换芯片、光模块、电源等部件,未来单柜液冷覆盖范围还会继续扩大。
第二,高功率CDU,随着机柜功率从几十千瓦向数百千瓦乃至兆瓦级发展,CDU的功率密度、可靠性和模块化能力都会继续升级。

第三,ASIC液冷,Google、Meta、AWS等自研芯片规模扩大以后,ASIC会成为GPU之外的重要液冷需求来源。
第四,液冷+800V HVDC,未来AI数据中心的供电和散热会越来越深度耦合。系统可以根据GPU负载、机柜温度、流量和功率变化,动态调整泵速、流量和冷量。
现在的AI液冷已经从“散热技术”进入“AI基础设施”时代。从系统端看,竞争也会从单一零部件逐渐走向:冷板+CDU+管路+控制+冷源+运维的一体化能力。未来的液冷,不是AI产业链里的一个短期赛道。它会持续伴随芯片功耗提升、机柜功率提升和数据中心架构升级而增长。
2026年,可能只是液冷产业升级真正进入规模化阶段的开始。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。