起帆电缆:电缆航母,驶向新能源深海
——特高压+海缆+AI算力,三线共振打开万亿成长空间
一、时代背景:电网投资进入黄金十年
2026年,中国电力投资进入历史性高潮。国家电网2026年计划投资超6500亿元,创历史新高;"十五五"规划明确"构建新型电力系统",特高压、配网升级、海上风电三大主线全面发力。全球能源转型加速,海外电网改造需求井喷,中国电缆企业迎来"内需+出口"双重红利。在这一历史性赛道上,起帆电缆(605222)正以"陆缆稳盘、海缆突围、特种电缆领跑"的三驾马车战略,加速从传统电缆制造商向高端能源解决方案提供商跃迁。
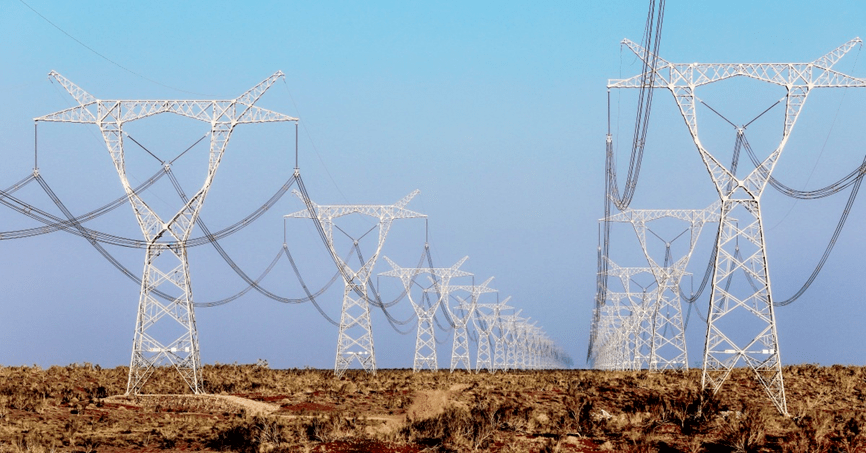
▲ 特高压输电线路——起帆电缆核心应用场景
二、业绩爆发:半年营收121亿,净利润增长20%
2026年上半年,起帆电缆交出了一份亮眼的成绩单:实现营业收入121.44亿元,同比增长19.46%;归母净利润1.96亿元,同比增长20.02%;扣非净利润1.91亿元,同比增长28.87%。其中,第二季度营收69.43亿元,环比增长33.47%,展现出强劲的订单交付能力。
更值得关注的是盈利质量持续改善:公司主动优化业务结构,资源向海缆、特种电缆等高毛利产品倾斜,整体毛利率稳步提升。2026年一季度归母净利润同比增长36.27%,利润增速显著跑赢营收增速,规模效应与产品结构优化开始兑现。

▲ 起帆电缆现代化生产基地
三、海缆突围:±535kV超高压海缆量产,深远海风电打开第二曲线
海缆是起帆电缆最具想象力的增长极。2026年4月,公司成功拿到±535kV海缆型式试验报告,正式具备超高压海缆量产能力,一举打破技术壁垒。公司已形成"宜昌+平潭"双核海缆布局,平潭基地规划产能40亿元,五大生产基地(金山、池州、宜昌、平潭、南洋-藤仓)全面转固,产能释放进入加速期。
海上风电正从近海走向深远海,海缆价值量占比持续提升。起帆电缆与华能、三峡集团等"五大六小"电力央企深度合作,中标金山海上风电场、杭州湾跨海大桥等重大项目,海缆订单有望持续放量,成为公司利润增长的核心引擎。

▲ 海底电缆铺设——深远海风电的核心动脉
四、全场景覆盖:从C919大飞机到AI数据中心,特种电缆多点开花
起帆电缆产品矩阵极为丰富,涵盖电力电缆、电气装备电缆、通信电缆、裸电线四大类,近30个系列、4000多个型号、5万多种规格。在特种电缆领域,公司已实现多个"卡脖子"突破:
石墨烯改性航空电缆:成功应用于C919大飞机工程、太原卫星发射中心
高柔性机器人电缆:耐弯折次数达2000万次,切入智能制造赛道
军用水密封电缆:耐水压10兆帕,通过严苛军工认证
AI数据中心铜缆:受益算力基建爆发,配套需求持续放量
光伏电缆+储能线缆:新能源配套增速确定性极强

▲ 起帆电缆技术研发中心——171项专利构筑技术护城河
五、未来展望:下半年电网冲刺+出口高景气,戴维斯双击可期
展望2026年下半年,多重催化共振:
电网项目集中冲刺:特高压、配网招标加速落地,项目交付预期充足
AI数据中心配套铜缆需求持续放量,算力基建红利持续释放
海上风电、储能电缆增速确定性较强,海缆订单有望恢复增长
出口景气度维持高位,全年线缆出口有望再创新高
公司连续斩获多个重大项目订单,包括220kV电缆采购(6119万元)、中科院近代物理研究所等项目
起帆电缆连续多年位列中国线缆行业竞争力10强、上海制造业50强、中国制造业500强。在"双碳"目标与新型电力系统建设的历史性机遇下,公司凭借"规模+技术+产能"三重优势,有望从传统电缆龙头进化为覆盖特高压、海缆、AI算力、军工航天、机器人等全场景的高端电缆解决方案巨头,长期成长空间广阔。
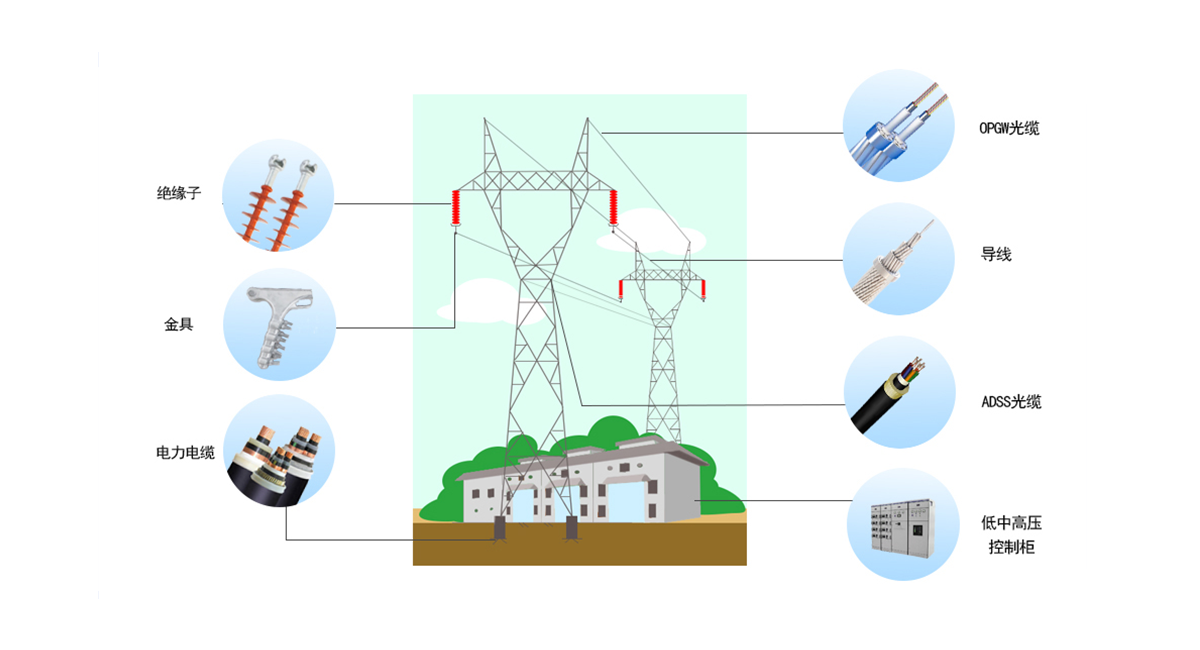
▲ 智能电网全场景解决方案——起帆电缆核心布局方向
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。