周末重磅消息国内多政策集中落地,托底产业;海外流动性继续收紧,多空交织,行情大概率延续结构性轮动,难走全面普涨。1.中美经贸磋商启动,外部预期边际缓和经双方商定,何立峰副总理 9.19–9.23 率团赴美开展经贸磋商。这是阶段性缓和信号,有利于改善外资风险偏好,利好外贸、出口链板块。但市场不会直接走单边大涨,更多是情绪层面修复,属于 “不确定性下降”,不是强基本面反转。2.国常会落地两大方向:医疗康复 + 中医药保护会议部署医疗康复护理扩容提升工程,审议《中医药传统知识保护条例(草案)》。老龄化赛道再迎政策加持,医疗康复、养老护理、中医药是直接受益方向,属于中长期产业催化,适合逢低看,不宜短期追高。3.《文化产业 “十五五” 规划》发布文旅部顶层文件落地,目标提升文化产业供给效能。传媒、数字文化、文化消费板块拿到政策背书,偏向主题机会,重点看业绩兑现能力。4.十部门出台房车消费刺激政策鼓励各地配套房车停放场地、高速服务区增设房车车位。拉动文旅装备、汽车零部件、休闲消费,属于细分小众赛道,行情以事件驱动为主。5.日本央行加息至 1.25%,1995 年以来新高全球流动性收紧再添一个信号。日本加息会扰动全球资金流向,叠加此前美联储偏鹰表态,海外高利率环境持续压制成长股估值,对科技板块形成外部约束。6.英大证券“科技 + 红利” 杠铃配置英大证券指出,美联储年内仍有再加息可能性,全球流动性收紧大方向没有逆转,A市短期很难出现全面估值抬升,机会以结构性轮动为主。
下周盘面观察重点中美磋商进展,看北向资金是否回流;政策板块轮动:中医药 / 医疗康复、传媒、房车产业链;海外利率预期:日央行加息 + 美联储鹰派预期,继续压制高估值成长。
01全球数据数据以下数据截图时间是9月20日20:00。


02财经日历

03盘面信息

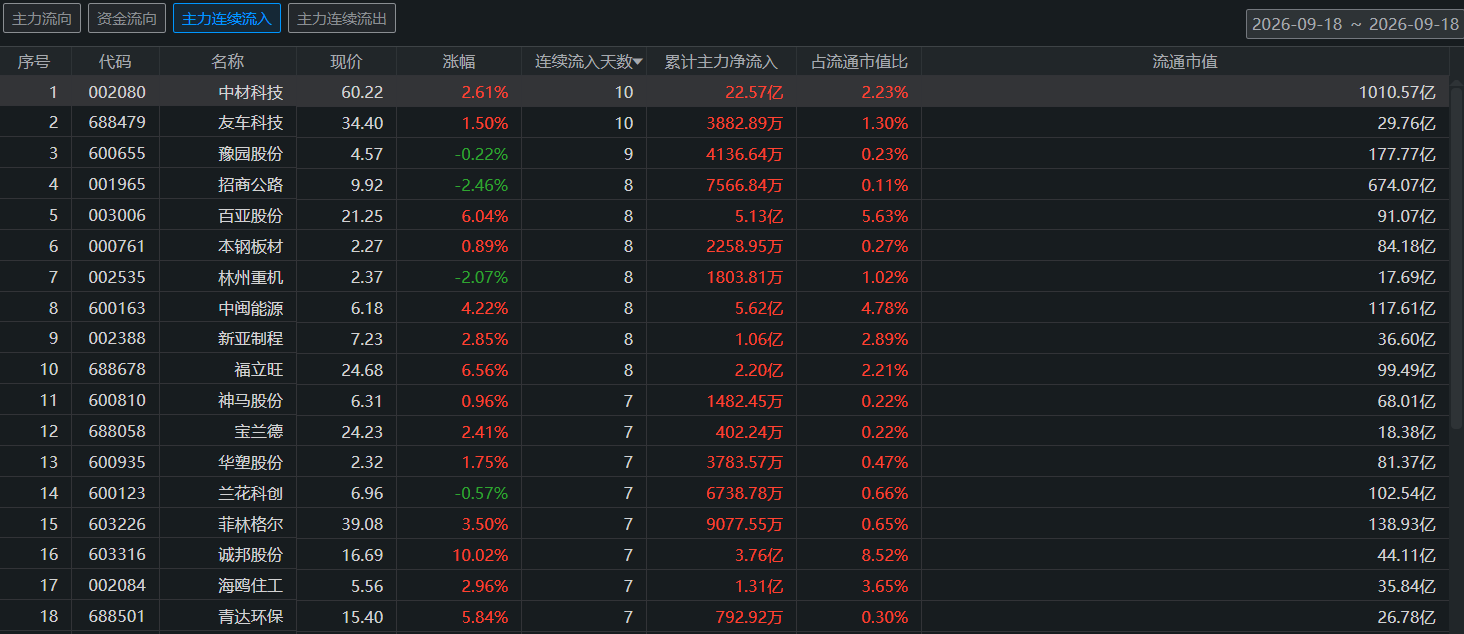
1.资金流向



2.机构参与


声明
文章内容基于公开信息整理,不构成投资建议,股市有风险,入市需谨慎。点赞是一种鼓励!留言是一种支持!本贴用于记录个人成长,不忘初心方得始终!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。