本文相关信息仅供参考
①机器人:大模型厂商把人形机器人的智能系统研发列为核心攻关方向,顶层规划与端侧高频控制的分层格局正在成形;国内供应链进入量产爬坡,单周产能目标上千台、全年订单保底1.5万台,执行器跨产品复用验证硬件可落地,成本与良率成为放量前的关口。
②PCB:行业定价模式从成本加成转向保供优先,一线厂商三季度指引大超预期,二三线单季净利率跃升至20%以上。本轮通胀才走完第一个涨价出业绩的季度,利润上行可支撑至少3至4个季度,AI服务器与光模块专用板开始贡献增量。
③算力租赁:绿电运营商把光伏电站的电力与机柜资源打包成算力资产,1GW级项目分三期推进、审批进入窗口期,收购成熟IDC服务商补齐运营与客户短板,算力采购与租赁合同已兑现营收,绿电直连的高溢价消纳场景正在打开。
*本文是对当日大涨公司进行研报深度复盘*
1、机器人:模型反哺了
(1)大涨题材:机器人
宇树王兴兴上周提到,随着AI模型能力快速提升,具身智能的技术临界点可能比预期来得更快,快的话甚至可能在一两年内出现。其表示,“前段时间GPT-6的发布对具身智能行业的认知影响很大,公司团队也将其部署至机器人做任务进行测试,效果表现还不错。”
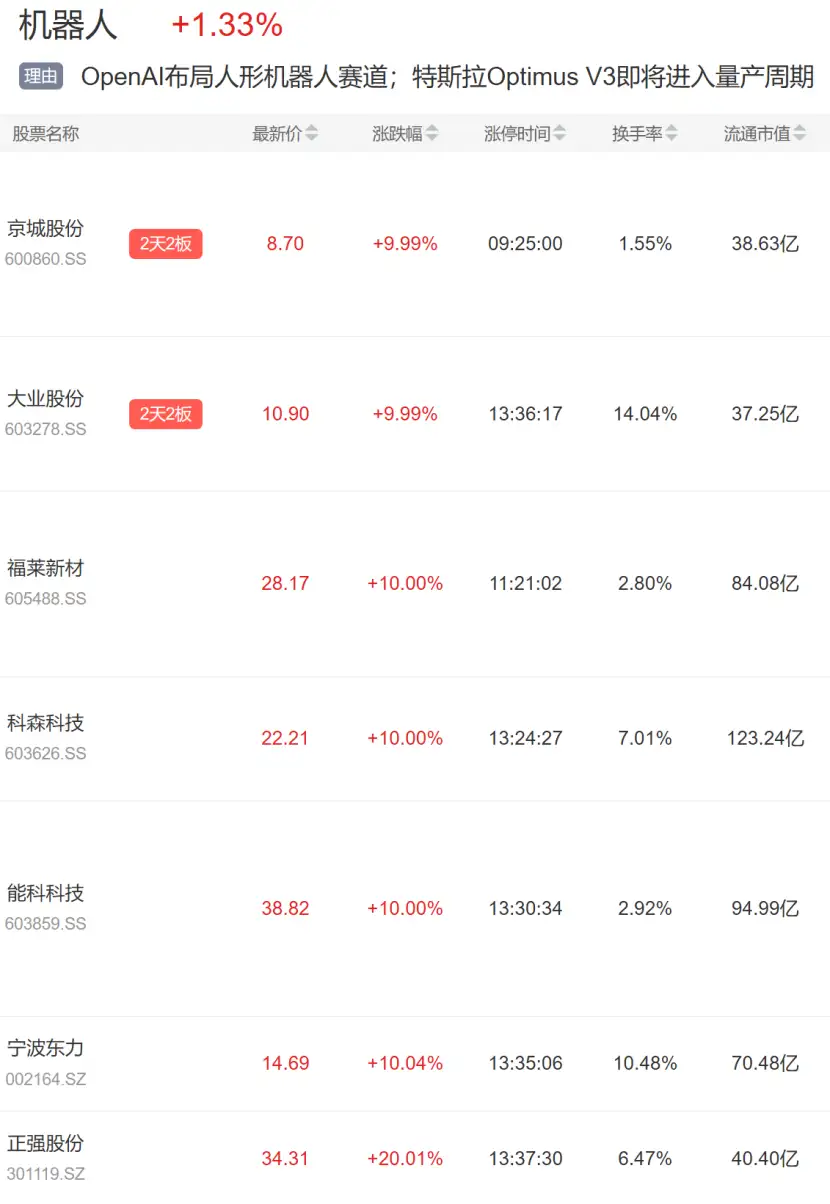
海外方面,媒体称Open AI正布局人形机器人研发赛道,其CEO奥特曼对外披露相关项目进展,项目将把机器人智能系统研发作为核心攻关方向。此前谷歌Deep Mind也上线通用物理推理模型Gemini 4 Argon。
行情上,机器人板块今日大涨,宇树科技涨超16%,科森科技等涨停。
(2)研报深度复盘(天风证券、东吴证券、方正证券):Open AI一呼百应
①Open AI入局人形机器人,核心价值是加速行业时间线。Open AI重点攻坚机器人高层智能规划层,暂不涉足低延迟的底层执行控制;行业会形成“大模型做顶层规划+专用模型做端侧高频控制”的分层格局。依靠算力、人才优势,Open AI将前移整个具身智能行业成熟周期,但只加速智能算法,不加速硬件制造。
②人形机器人T链进入量产爬坡阶段,国产产业链催化密集。T链产能提速,10月单周供应商产能目标上千台,全年订单保底1.5万台,11月集中交付,后续还有新增订单;近期多家国内厂商陆续举办工厂开放、生态大会,国产产业链事件催化较多。
③特斯拉Optimus执行器实现跨产品复用,硬件产业化持续验证。Optimus腿部执行器被应用在Roadster跑车主动尾翼,印证硬件技术跨场景落地。特斯拉采用系统化模块化设计思路,提升零部件复用性,为规模化生产铺路。
④执行器降本是规模化放量的关键,持续跟踪三大验证指标。国内供应链推动执行器成本下行,硬件经济性逐步改善。现阶段尚未迎来Optimus大规模量产,后续重点跟踪执行器成本、生产良率、整机可靠性与实际出货进展。
2、四会富仕:二三线带飞
(1)大涨题材:业绩增长+PCB
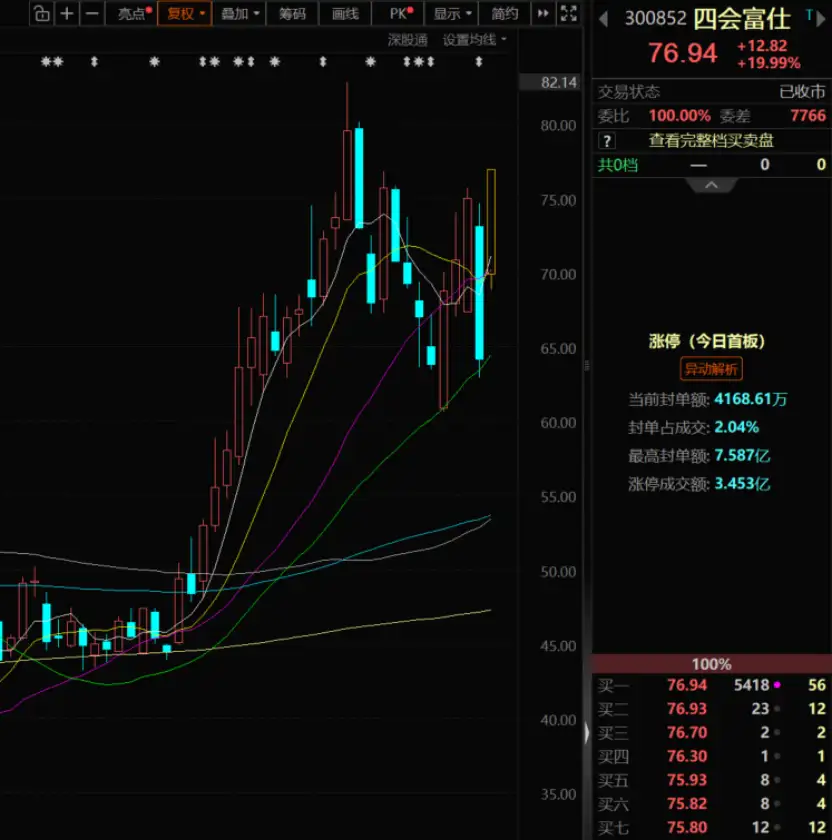
此前写过崇达技术等多家二三线PCB公司三季报业绩超预期,上周五又一家公司四会富仕披露三季报净利润同比翻倍。
机构认为,目前“仅是此轮PCB通胀开启后的第一个涨价出业绩的季度,目前的行业定价模式已经发生根本性变化”。
行情上,四会富仕业务覆盖高多层板、HDI板、厚铜板等品类,下游包括服务器、光模块、汽车电子等,今日20%涨停。
(2)研报深度复盘(招商证券、中邮证券):首个涨价出业绩的季度
①一线PCB/CCL厂商业绩定方向:生益科技、沪电股份等行业龙头厂商Q3业绩指引均大超市场预期,这足以显示PCB产业链的高景气度,且结合行业和公司的近况来看,一线公司在产品结构仍在持续升级优化、明后年亦有新增高端产能驱动新的成长逻辑,盈利水平仍保持在向上的通道,市场对于明年业绩预期均有不同程度的上修,一线公司对于明年业绩的PE估值已进入“击球点”,具备一定的安全垫。
②二三线PCB厂商业绩强兑现、有锐度:崇达技术、四会富仕等业绩均超市场预期,且净利率有非常超预期的提升,如四会富仕单季度净利率已提升至20%以上。尽管有一定的回调(强势板块的良性补跌),但从行业的基本面出发,依然坚持认为Q3仅是此轮PCB通胀开启后的第一个涨价出业绩的季度,目前的行业定价模式已经发生根本性变化,“保供”对下游客户是重中之重,结合当下和后续的产业逻辑和基本面情况,可支持后续至少3-4个季度的利润率上行和业绩释放(同比增长逐季加速)。
③公司已具备80层以上高多层板的稳定量产能力,并完成800G、1.6T光模块专用PCB的开发与小批量交付,面向人形机器人电机控制高精度需求推出的系列精密PCB也已形成批量交付。AI服务器、光模块、高速连接器、智能网联新能源车等新兴赛道,客户对接、样品验证与性能评测在批量订单落地之前就已铺开,通信业务由此成为拉动营收增长的核心引擎。
3、晶科科技:又一家转型
(1)大涨题材:光伏+算力租赁
公司官微披露完成对网银互联的收购,标的“是一家拥有超过20年IDC运营及交付经验的民营IDC服务商,已服务客户2000余家,客户包括三大运营商、阿里、网易、幻方人工智能、群核科技、同花顺、每日互动、众擎机器人等。”
公司自身主营光伏,同时布局下游储能业务,此前已公告落地宁夏中卫1GW算力中心项目。
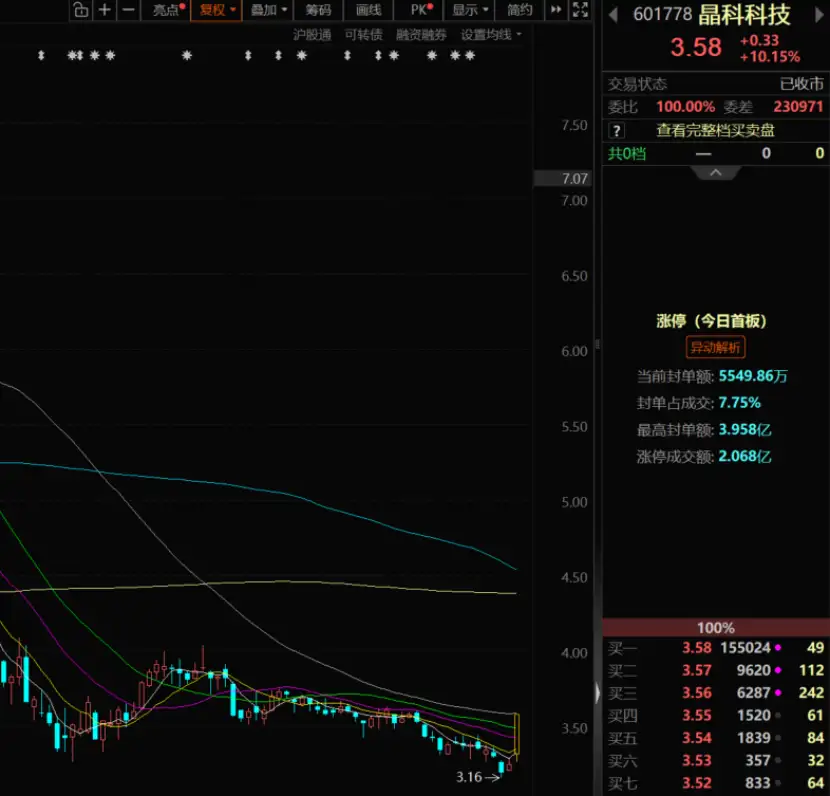
行情上,公司今日涨停。
(2)研报深度复盘(开源证券、长江证券):算力拼图补齐
①杭州及周边拥有3座自建数据中心,从IDC设计、建设、管理到销售、运维、增值服务的完整产业链已经跑通,其电力与机柜资源在区域内具备稀缺性。晶科科技借此首次构建起自有算力基础设施体系,光伏电站的绿电与IDC的机柜原本是两门生意,收购之后落在了同一张电网上。
②宁夏中卫1GW算力中心项目总投资约245亿元,计划部署机柜约5万架、分三期建设,近期将向国家发改委提交窗口指导材料,预计2026年获批、2027年启动建设。乌兰察布、和林格尔两地已与政府签约合计超GW算力项目,与中卫形成“在建一个、储备两个”的推进节奏。
③7月算力业务已经兑现营收利润,订单侧的落子更早:与新华三集团签署战略合作协议并落地算力采购合同,数百台H200算力以5年期租赁形式交付百度;与商汤科技签署战略合作协议,在绿电直连、算电协同、资本联动及“新能源+AI”出海四条路径上展开合作。
④2025年全年新获取网侧储能项目资源超11GWh,储能被提升至核心战略层级,围绕“重开发、强落地、高周转、精运营”形成业务闭环。公司在八大算力枢纽省份合计拥有超2.8GW新能源、超22GWh储能资源,绿电直连与算力园区供电打开的是高溢价消纳场景,而不只是多卖几度电。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。