一、 产业大势:算力步入超节点时代,华为构筑全新基础设施壁垒
随着大模型从千亿级参数走向万亿乃至更为复杂的 MoE 架构,单一芯片通过提升制程来增加算力的方法已遭遇严峻的物理及成本瓶颈。在此背景下,全球算力产业迎来了范式的切换——从依赖单卡性能转向构建“超节点”(Scale-up 架构)。超节点架构通过将数百甚至上千张 AI 加速卡基于高速互联技术整合,形成具有统一内存语义的“超级算力单机”,以突破集群网络通信瓶颈。
在国内算力生态中,华为凭借多年的全栈技术积累,在全联接大会上重磅发布了基于昇腾体系的超节点与集群产品路线图。从产业发展的规划来看,华为在未来三年将持续发力底层算力,于2026年逐步落地昇腾950PR/DT系列芯片,并推进制程工艺与推理延迟上的优化,后续更有960系列持续规划。借此契机,华为不仅在单点性能上追赶国际前沿水平,更利用全栈自研的生态链,在互联总线标准、全光网络、整机液冷上实现了端到端的系统级创新突破。
以下为华为超节点核心性能指标与其对比优势:
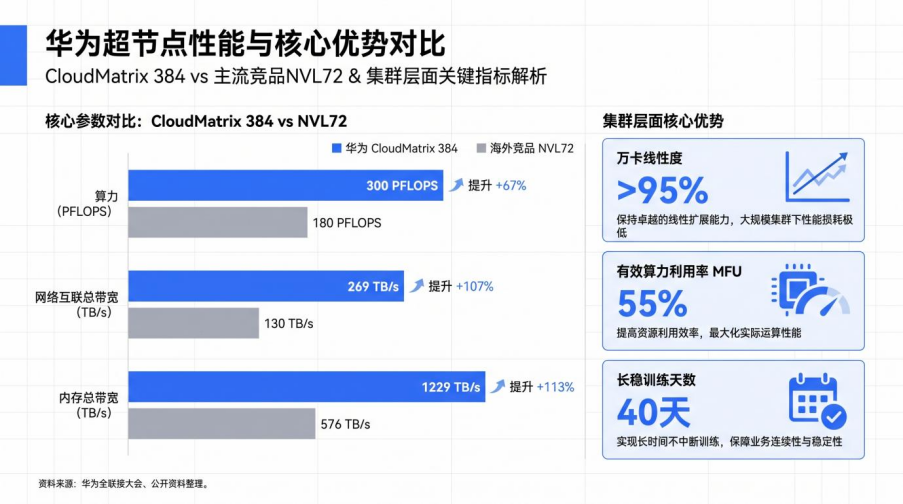
图注:华为超节点在算力、互联带宽和集群稳定性等核心指标上实现了全面跃升,构筑了国产自主可控智算的极高壁垒。
二、 核心重构:解构华为超节点性能跃迁的底层密码
华为的超节点架构之所以能够实现跨越式升级,得益于软硬一体化的深度整合与对网络互联层的彻底重构。以其标杆产品 CloudMatrix 384 和 Atlas 950 SuperPoD 为代表,超节点在各项指标上皆交出惊艳答卷。
1. 算力与内存带宽的全面释放
华为 CloudMatrix 384 超节点呈现出极高的系统集成度。在关键指标上,其单集群最高算力可达 300 PFLOPS,内存总带宽更是高达 1229 TB/s,均远超当下的行业标杆水平。更为震撼的是,面向未来的 Atlas 950 SuperPoD 方案支持高达 8192 张昇腾卡的全互联,提供总计 8 EFLOPS 的恐怖算力规模(FP8精度),在互联带宽指标上达到了 16.3 PB/s,这相比对标的海外前代集群机柜产品呈现数量级优势。
2. 重塑网络生态:全光互联与灵衢协议(UB 2.0)
算力的堆叠无法脱离强有力的通信基石。为了消解“显存墙”与“通信墙”,华为的超节点架构引入了以下核心技术创新:
· 开源“灵衢”UB 2.0 互联协议:支持原生内存语义与统一编址。该协议使芯片之间的远程访问不再需要繁杂的协议转换,可将通信延时大幅压缩至纳秒级。在逻辑上,成百上千颗芯片被“拼装”成了一台拥有无缝内存空间的超级计算机[5][2]。
· 光配比攀升与 OCS 引入:光通信在数据中心的重要性日益增加。在超节点配置中,光模块的配比大幅提升至约 1:18。一台满配的超节点内部需要部署超过 3000 根光纤及近 7000 个 400G 级别光模块。而为了打破更大规模(SuperCluster)的组网瓶颈,系统创造性地引入了 OCS(光交换网络),通过纯物理层的光束偏转实现信号重定向,省去大量光电转换步骤,显著降低能耗与延迟[6]。
下方的架构图详细展示了该硬件网络拓扑结构:

图注:华为从底层的正交电互联设计,到中层的灵衢协议数据交换,再到顶层 OCS 全光组网,实现了一套逻辑完整且低延迟的超大算力集群方案。
三、 产业链全景映射:四大增量环节迎历史性机遇
超节点技术的应用使得 AI 硬件基础设施加速更迭。以华为方案为核心牵引,我们认为国产算力供应链将在接下来的扩张周期中分享量价齐升的红利。我们梳理了以下具备高弹性的核心增量赛道:
1. 光互联与通信设备(核心受益环节): 超节点的 Scale-up 组网逻辑导致物理连接需求爆发式增长。超节点单机内极高的光模块需求量,叠加 OCS 光交换技术的商用,将大幅催生 400G/800G 光模块及硅光组件需求;光无源器件、MEMS 芯片及保偏光纤迎来第二成长曲线。中际旭创、天孚通信、光迅科技、华工科技及在 OCS 领域提前卡位的凌云光、光库科技等,皆具备较强产业逻辑[7]。在以太网侧,紫光股份、锐捷网络等交换机与网络设备商同样占据核心地位。
2. 高速电连接与高阶 PCB: 受制于高频信号衰减,机柜内部大量采用高性能的正交背板及高端铜连接解决方案来替代传统连线方式,保障电信号稳定。华丰科技、沃尔核材等高速连接器龙头以及深南电路、胜宏科技等头部 PCB 供应商,已在这一技术迭代中确立先发优势。
3. 高效液冷与温控系统: 当前 Atlas 950 等超节点的单柜功耗已达 100kW 级别,传统的风冷方案难以维系,全冷板式或浸没式液冷成为刚需。同时,华为应用了液冷接头浮动盲插及零漏液设计以提升可靠性[9]。英维克、申菱环境、飞荣达、高澜股份等具备液冷系统全链条交付及高精密零部件生产能力的企业将迎实质性订单落地[。
4. 底层算力基座:芯片代工与先进封装: 大规模芯片良率及互联密度高度依赖半导体产业中上游的支撑,这包括先进制程制造工艺、3D/2.5D 封装、以及 HBM 存储整合。国内相关晶圆代工厂(如中芯国际),半导体设备厂商(北方华创、中微公司),以及具备先进封装实力的通富微电等构成了超节点落地的产业命脉[11][5]。
超节点产业链全景与细分赛道的投资映射如下:

图注:AI 算力产业链正围绕华为超节点发生结构性重塑,光互联、液冷、高频高速 PCB 与先进封装等高壁垒细分赛道迎来确定性成长空间。
四、 风险提示
在追踪华为超节点技术演进及产业链红利时,仍需关注潜在的宏观与执行风险:大模型训练及推理的市场需求若出现降温,可能直接影响各大 CSP(云服务提供商)及政企客户对智算中心的资本开支力度;此外,若国产芯片迭代速度不及预期,或超节点组网中极其关键的光模块、液冷系统及高速铜连接产能爬坡和产品良率受阻,将拖慢整套产业生态的兑现节奏。
二级分类
公司简称
入选理由
核心产品/技术
华为/国产算力合作情况
超节点相关布局
相关业务最新进展
AI芯片/CPU
华为
华为昇腾系列芯片是国产超节点算力底座的核心,主导了"灵衢"互联协议和超节点架构的设计。
昇腾910/950系列AI芯片、鲲鹏CPU、灵衢(UnifiedBus)互联协议
-
发布昇腾950超节点,支持1024卡高速互联,规划支持8192卡,并开放灵衢互联协议。
2026-07-23 公司公告:昇腾950超节点真机在WAIC 2026大会上首次公开亮相,可提供1EFLOPS FP8算力及256TB全局统一内存。
国产AI芯片领军企业,产品已完成对主流国产大模型的适配,是国产算力生态的重要组成部分。
思元系列云端训练及推理芯片
产品已完成对DeepSeek等模型的适配,是国产算力第一梯队厂商。
C590系列产品可用于构建中小规模算力集群,是昇腾之外的重要算力选择。
2026-07-22 公司互动易:已获得腾讯超节点集群订单,后续百度、阿里也将释放增量订单,长期成长空间明确。
国产CPU与DCU(GPGPU)龙头,其DCU产品兼容类CUDA环境,是国产超节点的重要算力底座之一。
海光CPU、深算DCU系列
与中科曙光联合发布基于深算DCU的超节点方案,2026年迎来CSP客户全面突破。
联合曙光发布Scale-X系列超节点,已在郑州六万卡集群中实现商业化验证。
2026-07-22 公司互动易:DCU产品2026年将实现较大放量,在字节、腾讯等客户侧将有明显突破。
国内晶圆代工龙头,为华为昇腾、寒武纪等国产AI芯片提供核心制造产能,是国产算力产业链的基石。
先进制程与成熟制程晶圆代工
华为昇腾AI芯片的核心代工厂,并为寒武纪等提供最先进制程产能。
为超节点核心芯片提供晶圆制造支持。
2026-07-22 公司公告:2026年Q2稼动率达93.1%,预计销售收入环比增长15%左右,毛利率提升至约21%。
华虹半导体
国内领先的特色工艺晶圆代工厂,受益于国产算力带动的半导体全产业链扩产需求。
特色工艺晶圆代工
为国产AI芯片产业链提供成熟制程产能支持。
-
2026-07-22 公司公告:受益于稼动率满载和需求高企,公司已陆续发布1-2次涨价函。
服务器/整机
全球领先的AI服务器厂商,深度参与国产超节点方案研发,是国产算力整机核心供应商。
AI服务器、超级节点服务器
推出基于国产芯片的CRS6000S超级节点服务器,是国产芯片超节点方案的预研参与者和核心受益者。
发布CRS6000S超级节点服务器,单机柜可集成32颗或64颗OAM模组,实现算力池化。
2026-07-23 公司公告:2026年上半年业绩增长显著,预计纯国产超级节点收入可达四五百亿级别。
国家超算互联网龙头,发布全国产十万卡AI超算集群,是To G端智算中心建设主力。
曙光8000超算集群、Scale-X系列超节点
以海光等国产CPU/GPU为底座,打造全国产超算集群,是国家一体化算力网络的核心承建方。
发布Scale-X 10万卡超智融合集群系统,单柜算力密度提升20倍,已落地郑州国家智算节点。
2026-07-22 公司公告:郑州10万卡集群上线首周即满载运行,并已启动北京、江苏等地的项目复制。
头部AI服务器ODM厂商,昇腾950第一大ODM代工厂,深度参与超节点整机设计与代工。
AI服务器、交换机、超节点整机ODM
华为昇腾950第一大ODM代工厂,与阿里、字节、腾讯等国内头部CSP客户有深度合作。
具备384至8192卡整机全栈设计与代工能力,下半年进入大规模交付期。
2026-07-23 公司公告:2026年上半年预计归母净利润29亿至30.5亿元,同比大增53.5%-61.5%。
旗下新华三为ICT设备龙头,发布8万卡超节点,在服务器与交换机市场均有领先份额。
UniServer AI服务器、交换机、超节点
发布UniServer 8万卡超节点,覆盖32卡至1024卡全系列,最高可扩展至16384卡。
UniPoDS80000产品覆盖从32卡到1024卡规模,并可弹性扩展至万卡以上。
2026-07-23 公司公告:2026年Q1营收同比增长35%,ICT业务协同优势突出。
全球服务器代工龙头,承接华为950高端超节点整机组装业务。
AI服务器代工、液冷机柜
承接华为950高端超节点整机组装业务,同时是英伟达GB200/GB300液冷机柜主力供应商。
超节点服务器净利率可达5%,相较于目前主流8卡服务器的1-2%有大幅提升。
2026-07-21 公司互动易:海外产业链相关标的将受益于海外AI景气度上行。
华为昇腾生态核心伙伴,旗下神州鲲泰为昇腾整机品牌,是超节点渠道交付和二次开发的主力。
神州鲲泰服务器、智算中心解决方案
作为华为昇腾钻石级合作伙伴,提供基于昇腾的AI服务器和解决方案。
参与超节点渠道交付与生态建设。
2026-07-22 公司互动易:与山石网科合作,共同挖掘国产替代商机。
子公司广电五舟是华为鲲鹏、昇腾双引擎合作伙伴,提供昇腾系列服务器。
昇腾、鲲鹏系列服务器
子公司广电五舟为华为昇腾整机合作伙伴,推出昇腾系列服务器产品并已量产出货。
-
2026-07-14 公司互动易:子公司广电五舟2025年营收17.91亿元,净利润同比增长72.61%。
华为昇腾钻石级合作伙伴,旗下兆瀚AI服务器全面适配超节点全系列产品。
兆瀚AI服务器、智算中心解决方案
华为核心同舟伙伴,自有湘江鲲鹏产线,深度适配超节点灵衢互联架构。
参与政企端算力项目落地放量。
2026-07-20 公司公告:政企端算力项目持续落地放量。
先进封装与测试
国内封测龙头,承接昇腾950芯片的MCM多芯片先进封测业务,是超节点芯片实现的关键环节。
XDFOI多维异构集成平台、2.5D/3D封装
华为昇腾芯片的主力封测商,临港专属产线配套华为高端芯片封装。
昇腾950DT采用3D异构封装工艺,单芯片封装价值量较传统芯片提升3-5倍,公司作为主供直接受益。
2026-07-22 公司公告:受益于AI算力、半导体、先进封装等硬核科技领域需求旺盛,业绩持续兑现。
国内封测头部企业,具备先进封装能力,受益于国产算力芯片放量带来的封测需求。
Chiplet、2.5D/3D先进封装
为国产AI芯片提供先进封装解决方案。
-
2026-07-21 公司公告:受益于国产算力+自主可控链条,公司作为先进封装环节受到关注。
高速连接器
华为超节点高速互联核心供应商,华为哈勃战略持股,在国内高速背板连接器领域处于龙头地位。
224G高速背板连接器、高速线模组
华为超节点高速互联连接器市占率超60%,是224G背板连接器独家供应商。
产品全面适配超节点全互联架构的低时延要求,单机互连产品价值量较传统服务器提升4-5倍。
2026-07-23 公司互动易:224G高速连接器已达到样品试制合格的状态,将持续关注行业技术发展趋势。
国内高端连接器龙头,华为超节点二供,同时提供高速连接器与液冷连接器产品。
高速连接器、液冷连接器、光模块精密组件
进入昇腾950全系列超节点供应链,是华为超节点高速连接器二供。
高速连接器与液冷产品双线放量,适配超节点架构。
2026-07-15 公司互动易:公司拥有交换机液冷散热全链条完整解决方案,产品通过交换机、服务器整机厂商配套供给终端客户。
军工连接器龙头,前瞻布局224G高性能铜连接模组,深度绑定国产头部芯片厂商。
高速连接器、CPU Socket、液冷产品
已锁定H公司224G连接器核心供应商身份及20%以上份额,并跟研HG的CPU Socket。
推出VHD高密同轴POGO模组及线缆组件,并布局CPO外置光源池及全光交换网络。
2026-07-16 公司互动易:公司有研制、生产CPUSocket连接器的能力,部分产品可用于国产算力服务器配套。
为华为提供连接器产品,受益于超节点带来的连接器需求增长。
高速连接器、光模块Cage
为华为等国内算力超节点企业提供高速线缆、高速连接器等产品。
研发的液冷cage产品可用于服务器。
2026-07-21 公司互动易:液冷产品目前处在送样阶段。
光通信
全球光模块龙头,为华为、英伟达等国内外算力巨头提供高速光模块,深度受益于超节点光互联需求。
800G/1.6T/3.2T光模块、CPO/NPO光引擎
昇腾AI集群1.6T光模块主力供应商,同时也是英伟达核心供应商。
产品支持超节点柜间光互联,并前瞻布局CPO/NPO技术以满足下一代超节点需求。
2026-07-23 公司公告:1.6T光模块三季度开始向博通拉货、四季度随谷歌TPUV8起量贡献收入。
华为连续15年金牌供应商,在光模块领域合作深入,是昇腾AI集群光模块主力供应商之一。
800G/1.6T光模块、3.2T液冷CPO光引擎
昇腾AI集群1.6T光模块主力供应商,份额超40%。
推出全球首款3.2T液冷CPO光引擎,可满足Atlas 960下一代百万卡集群的光互联需求。
2026-07-23 公司公告:受益于国产光模块升级,公司作为核心标的受到推荐。
国产光器件全产业链龙头,为华为昇腾超节点提供核心光模块。
400G/800G光模块、硅光/EML光芯片
华为昇腾超节点核心光模块供应商,产品已在国内主要设备厂商批量交付。
400G/800G光模块支撑超节点高带宽机间互联。
2026-07-22 公司公告:受益于国产光模块升级,公司作为核心标的受到推荐。
交换机/芯片
国产高端以太网交换芯片龙头,产品精准适配华为超节点低延迟互联需求,是实现国产替代的核心厂商。
高端以太网交换芯片
华为超节点组网的核心芯片供应商,深度适配灵衢总线组网架构。
其交换芯片是超节点Scale-Up网络中的"大脑",需求有10-20倍增长空间。
2026-07-23 公司互动易:其51.2T芯片方案可同时覆盖传统交换机和柜内互联两个市场。
国内高端交换机领军企业,发布高密度AI组网方案,深度参与国产超节点建设。
高端交换机、AI Fabric智能算力网络方案
为华为等国产超节点提供组网设备,面向互联网客户的数据中心交换机业务已大幅增长。
AI Fabric、AI Blackbox等智能算力网络方案二级组网支持约32000卡规模,三级组网可扩展至百万卡级别。
2026-07-22 公司公告:中报业绩优异,超节点放量有望带动业绩增长。
通信设备巨头,发布基于OEX正交架构与OXC光交换的国产高性能Matrix超节点。
交换机、服务器、Matrix超节点
联合多家国产芯片厂商发布Matrix超节点,推动国产算力生态建设。
发布基于OCP正交架构和OCS光交换的国产高性能Magic超节点,获得WAIC SAIL奖项。
2026-07-23 公司互动易:其51.2T交换芯片分为传统数据中心和AI柜内互联两个版本。
液冷散热
华为昇腾液冷温控核心供应商,国内冷板式液冷龙头,深度参与Atlas 950研发。
冷板式/浸没式液冷解决方案、CDU
华为昇腾液冷温控核心供应商,同时是英伟达、谷歌的核心液冷供应商。
全液冷盲插架构、CDU液冷分配单元技术行业领先,适配超节点高功耗散热需求。
2026-07-23 公司公告:作为全链条龙头,有望在2026年Q3率先迎来业绩兑现拐点。
提供液冷微模块数据中心等解决方案,已获得AWS订单,是国产算力液冷重要参与者。
液冷微模块数据中心、CDU
为国产AI服务器提供液冷解决方案。
参与万卡集群的液冷、温控系统供应。
2026-07-23 公司公告:已获得AWS订单,业绩弹性充足。
提供数据中心热管理解决方案,产品包括液冷设备,参与多项行业标准制定。
数据中心热管理、液冷系统
为国产算力提供液冷解决方案,中标中国电信、中国移动等运营商数据中心干冷器项目。
CDU产品散热量最高可达2.4MW,持续研发大容量液冷设备。
2026-07-21 公司互动易:公司现有数据中心CDU产品散热量最高可达2.4MW,暂未实现规模化商业落地。
服务器电源
信创电源核心供应商,为国产服务器提供电源配套。
服务器电源、国产计算机
为国产服务器提供电源解决方案。
-
2026-07-20 公司公告:作为华为算力产业链厂商受到关注。
AIDC/算力租赁
国内领先的AIDC运营商,在环京区域布局大量机柜资源,承接首都算力外溢需求。
AIDC机柜租赁、算力服务
为国内大型互联网公司提供数据中心服务,受益于国产算力建设带来的AIDC需求。
具备高功率液冷交付能力,可适配超节点部署需求。
2026-07-23 公司公告:作为廊坊AIDC厂商,将直接受益于北京Token工厂建设带来的算力需求。
提供算力租赁与AI应用服务,在手订单充裕,并规划了相应的算力资源。
算力租赁、AI应用服务、FCloud平台
与主流GPU厂商保持合作,具备异构算力调度能力。
通过FCloud平台实现高效算力调度,支持AI应用服务与算力租赁业务。
2026-07-19 公司互动易:公司FCloud团队受邀参加WAIC2026,在手订单充裕。
提供智算业务,作为昇腾软件生态伙伴,提供算力调度和智能运维系统服务。
智能系统解决方案、智算业务
昇腾软件生态核心服务商,提供算力调度、智能运维系统。
-
2026-07-06 公司公告:中标临港算力2026年算力综合配套一期建设项目,含管理服务器、交换机等。
北京本地算力租赁核心标的,受益于北京地区算力建设加速。
算力租赁、云服务
为AI企业提供算力租赁服务。
-
2026-07-22 公司公告:作为北京本地算力租赁厂商,受益于北京Token工厂建设。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。