
今天液冷方向同时出现了盘面扩散、公司业绩披露、液冷泵订单进展和机构产业研究四类证据。它不再只是“天气热了、机房要制冷”的旧故事,而是AI服务器功耗持续上升以后,散热系统从辅助设备走向核心基础设施的一次重新定价。
一、先看盘面:不是一只股票孤立涨停
8月25日盘中,液冷服务器方向明显走强,英维克、康盛股份、亿利达等先后涨停,申菱环境涨幅一度超过10%,佳力图、高澜股份、同飞股份、大元泵业等同步活跃。不同题材库对“液冷”“算力温控”和“数据中心”的标签存在差异:按单一液冷标签统计约5只涨停,若合并算力温控相关分支约6只。这里不强行制造一个绝对数字,真正重要的是冷却系统、泵、机房温控和相关部件出现了横向联动。
这种结构比单一龙头上涨更值得研究。单股异动可能来自公司公告、资金博弈或偶发事件;当系统温控、液冷设备和泵类公司同时走强时,市场交易的更像是“AI机柜功率密度上升,散热方案必须升级”这一共同约束。
二、液冷的核心逻辑,不是降温,而是提高算力密度
传统风冷依靠空调和风扇把热量带走,但AI服务器的单芯片功耗、单机柜功率和集群密度都在上升。热量如果不能及时排出,芯片会降频,服务器可靠性下降,机房也很难继续增加计算设备。液冷的价值因此不只是节约电费,而是让更高功率的芯片和更密集的机柜真正能够运行。
公开产业研究显示,高端AI服务器正在从单点冷板液冷,向整机柜液冷、兆瓦级机柜和更完整的液路系统演进。液体的比热容和换热效率高于空气,能够更直接地带走CPU、GPU等高热流密度器件产生的热量。但液冷也不是简单地“把水管接进服务器”,它需要解决泄漏、腐蚀、压降、流量控制、冗余、长期连续运行和快速维护等一整套工程问题。
三、产业链真正的增量分布在哪里?
第一层是冷板和芯片端散热。冷板直接贴近CPU、GPU等热源,内部流道设计决定换热效率和压降。随着芯片局部热流密度上升,微通道加工、材料连接、密封和可靠性验证的重要性同步提高。
第二层是管路、快速接头与分配歧管。液冷系统需要把冷却液稳定送到每个节点,同时支持机柜安装和维护。快速接头不仅要方便插拔,还要降低泄漏风险;分配歧管需要保证多路流量均衡。这些部件看起来小,但认证周期、可靠性和批量一致性构成了进入门槛。
第三层是液冷泵和CDU。泵是液体循环的动力来源,CDU负责冷却液分配、换热、流量和温度控制。AI机柜功率上升后,系统对低泄漏、长寿命、宽工况和N+1冗余的要求提高,无轴封磁力泵、屏蔽泵以及更高功率液冷泵因此受到关注。
第四层是机房侧温控和室外散热。服务器内部带出的热量最终仍要通过机房系统和室外设备排走。能够提供“冷板—CDU—管路—机房—室外冷源”一体化方案的企业,竞争点不仅是某个零部件,而是系统设计、工程交付和长期运维能力。
第五层是冷却液、监控和漏液检测。液冷工质的绝缘性、稳定性、材料兼容性,以及温度、压力、流量和漏液监控,都会影响系统可靠性。这些环节可能存在增量,但必须区分产品是否真正进入服务器液冷供应链,不能因为公司有化工材料或传感器业务就直接归为确定受益。
四、公司映射最容易犯的错误:概念相同,收入结构并不相同

系统温控企业与液冷设备企业,优势通常在方案设计、客户认证和工程交付;泵类企业更关注服务器液冷泵能否从送样、认证进入批量订单;汽车热管理企业虽然具备水泵和热管理经验,但原有收入可能仍主要来自汽车业务;机房空调企业拥有数据中心客户基础,却不意味着液冷收入已经占据主要比例。
以公开信息为例,英维克8月24日晚披露的2026年半年报显示,上半年营业收入30.17亿元,同比增长17.24%;归母净利润1.85亿元,同比下降14.32%;经营活动现金流净额同比改善126.45%。这份报表既有收入和现金流改善,也有利润同比下降,不能只摘取有利部分后就写成“业绩全面爆发”。
飞龙股份近期机构调研披露,其多个液冷泵平台终端客户订单合计超过6万台,部分大功率项目将进入批量交付阶段。公司2025年年报也将服务器液冷、数据中心液冷列为新兴增长曲线。不过,订单、交付、收入确认和利润贡献是四个不同阶段,汽车零部件仍是其重要业务基础,液冷能否成为显著业绩增量需要后续报表验证。
同样的边界也适用于其他公司:有产品不等于已批量供货,进入测试不等于通过认证,产业链相关不等于收入占比高,题材涨停更不等于长期竞争格局已经确定。
五、今天的强度够不够定义成持续主线?
正面证据有三项。第一,液冷不是单股异动,而是多个细分环节同步活跃;第二,英维克半年报和液冷泵订单为题材提供了可核验的公司层证据;第三,AI算力从单卡竞争走向整机柜和系统效率,功耗提升带来的散热约束具有中期产业背景。
反方证据也很明确。第一,今天全市场成交额约1.82万亿元,较前一交易日继续缩量,板块扩散缺少增量成交配合。第二,液冷方向多数强势样本仍属于首板或日内大涨,真正稳定的连板梯队尚未形成。第三,不同公司在液冷业务的收入占比、客户认证和量产阶段差异很大,市场可能先交易概念,业绩兑现则需要更长时间。第四,英维克半年报的利润端并非单向增长,说明行业高景气与企业当期盈利之间不能直接画等号。
因此,8月25日更准确的结论是:液冷已经形成“产业逻辑+公司证据+盘面扩散”的三层共振,但尚处于从日内强题材向持续主线过渡的验证阶段。
六、后续只看四个可证伪信号
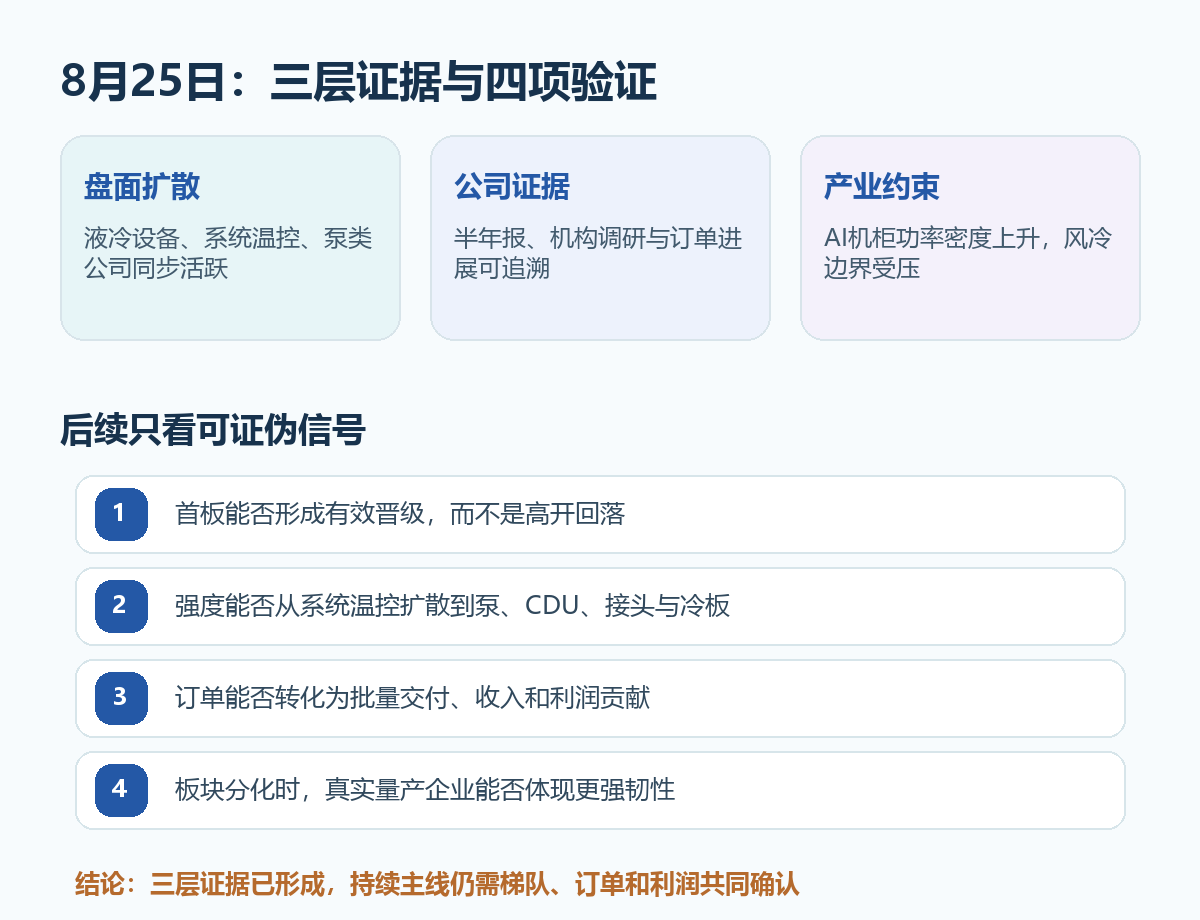
第一,看今天的液冷首板能否出现有效晋级,而不是次日高开后快速回落。第二,看强度能否从系统温控继续扩散到泵、CDU、快速接头、冷板和监控等相邻环节,形成更完整的产业链响应。第三,看公司公告和后续财报能否持续披露订单、批量交付、液冷收入及毛利贡献,避免题材长期停留在送样和概念阶段。第四,看板块分化时,真正具有客户认证、量产能力和收入贡献的公司能否表现出更强韧性。
液冷最值得研究的地方,不是给一串“受益股名单”,而是理解AI基础设施的瓶颈正在变化:当芯片功耗和机柜密度继续提升,散热系统会从可选配套变成决定算力能否落地的工程约束。8月25日的盘面已经对这条逻辑作出回应;它能否成为持续方向,最终仍要由梯队、订单和利润三条证据共同确认。
数据与资料来源:东方财富公开行情及8月25日液冷报道;每日经济新闻液冷服务器盘中报道;英维克2026年半年报公开数据;飞龙股份2025年年度报告及近期机构调研;中金公司液冷泵产业研究公开摘要;8月25日涨停复盘。统计与题材标签统一剔除ST、退市标识和北交所股票,标签口径差异已在正文说明。
免责声明:本文仅基于公开信息进行产业研究、市场复盘和投资者教育,不构成证券投资咨询、个股推荐或买卖建议。产业链相关不代表业绩必然受益,市场有风险,决策需独立判断。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。