→ 4条中1条半兑现、2条未兑现/落空、1条风险成立。节前收官没有走出修复升级,反而确认了科技兑现与长假风险——把行情留给节后10月8日开盘定价,是当下最干净的选择。
→ 上期文章回顾:一、市场情绪📊
1、市场回顾(9月30日)
季末调仓、科技兑现,医药消费扛旗;指数4红3绿但个股跌多涨少——这是排名战的换仓日,不是进攻日。全市场2788只上涨、2935只下跌、197只平盘;56只涨停、13只跌停;沪深两市成交14379.89亿元,较9月29日放量287.92亿元。结构上,季末公募从高位科技向医药、消费、地产单向调仓——医药生物净流入57.09亿元居全市场第一、食品饮料+12.91亿元、汽车+10.18亿元接力,而电子单日净流出133.38亿元、科创50跌2.51%领跌,长假前高弹性方向被集体减仓。9月制造业PMI 50.1%重回扩张区间,是节前唯一的基本面暖意。
2、涨停天梯
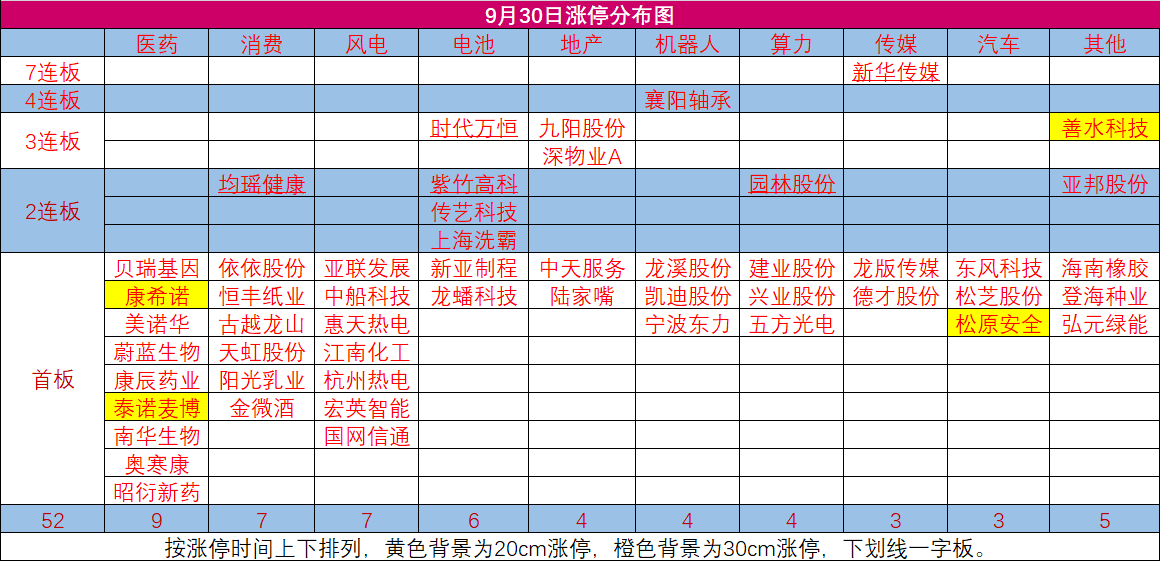
节前最后一日资金方向干净、无典型背离——流入前五均为「价涨价进」、流出前四均为「价跌钱撤」,是单向调仓而非诱多。最该警惕的是电子-133.38亿元的净流出与科创50-2.51%领跌完全同向,科技兑现是成体系的减仓,不是错杀。
市场情绪:分歧。
主板高度:新华传媒,7连板、创新高。

创业板高度:近岸蛋白,破异动、创新高。

(1)财政部定调更积极财政。10月1日,财政部部长蓝佛安在央媒发文,强调以更积极财政政策加大逆周期调节,用好国债、超长期特别国债、专项债工具。
(2)央行预告万亿级跨节投放。9月30日收盘后公告,将于10月8日开展12000亿元买断式逆回购操作(期限89天),平滑国庆长假后资金面波动。
(3)2500亿以旧换新资金全部下达。央视《新闻联播》10月2日报道,今年2500亿元超长期特别国债支持消费品以旧换新资金已全部下达。
(4)发改委民营局推52个制造业项目。10月2日,国家发展改革委民营局向民营企业公开推介52个制造业项目,预计总投资524亿元、拟引入民间资本155亿元(化学原料、非金属矿物、金属制品、通用/专用设备)。
(5)前9月地方债发行87869.94亿元。10月1日数据,新增专项债35463亿元、一般债6655亿元,供给节奏高效,基建链条获资金支撑。
(6)9月末外汇储备34003亿美元。国家外汇局10月7日公布,9月末外汇储备规模34003亿美元,较8月末下降381亿美元(降幅1.11%);外管局称主因美元指数上涨、全球主要金融资产价格总体下跌的估值效应,非资本外流信号——节后首份重磅宏观数据落地偏中性。
(7)水利投资高位运行、全年目标1万亿元。水利部10月7日表示,1—9月全国实施各类水利项目4.14万个、新开工28项重大水利工程(超去年全年开工数量),完成水利建设投资7950亿元、吸纳就业201万人,确保全年完成1万亿元目标。
→ 利好:财政+货币双宽松定调,基建、地产链、大金融与消费(以旧换新)节后获政策背书;万亿逆回购缓释节后流动性,权重蓝筹与水利工程/管材/工程机械估值端受益;外储下降属估值效应、资本项稳定。
2、国庆消费与旅游数据(确定性主线)(1)国庆档票房收官突破11亿元。据灯塔专业版,国庆档(10月1日—10月7日)档期总票房突破11亿元,《神探之痕迹》《什么意思夫妇》《生化危机:爆发夜》《欢迎来龙餐馆》《小猪佩奇·完美假期》列档期前五;猫眼专业版截至10月7日7:41为10.71亿元。长假出行链景气获数据验证。
(2)多景区门票售罄。9月30日收盘后,九寨沟、稻城亚丁等发布售罄通告,九寨沟10月1日至5日门票均已约满。
(3)铁路单日客流创历史新高。10月2日数据,10月1日全国铁路发送旅客2520.4万人次创单日新高;国庆首日高速充电量2804.69万千瓦时,同比+60.4%创节假日单日新高。
(4)海南离岛免税开门红。10月2日数据,国庆首日海南离岛免税购物金额1.07亿元,同比+21.17%;购物1.89万人次、商品8.30万件。
(5)铁路优化老年人购票优惠。10月3日,60周岁以上购10月18日至12月30日「敬」字车次享执行票价9折「折上折」,10月4日起发售。
(6)返程高峰与假期出游结构。10月7日全国铁路迎返程最高峰、预计发送2415万人次(10月6日发送2160.5万人次);携程10月7日报告显示假期入境游订单高双位数增长、国内景区门票双位数增长,长线游/文化游/错峰游成特征。
(7)10月10日起国内航线燃油附加费上调。自10月10日0时起,800公里(含)以下航段上调10元、800公里以上航段上调20元,航油成本压力向出行链传导。
→ 利好:影视院线、旅游酒店、交运、充电桩、免税与消费零售链获确定性客流与数据支撑;出行链「量价齐升」是节后最直观的景气验证。压制项:航空受燃油附加费上调+油价上行双杀成本。
3、产业趋势与资源(1)「亚洲锂腰带」找矿再获突破。10月1日,川西加达锂矿新增碳酸锂当量104.68万吨,累计达253.10万吨;新增锂矿石资源量3352.30万吨、氧化锂42.38万吨、平均品位1.26%。
(2)9月大宗商品价格指数创四年半新高。10月5日,9月中国大宗商品价格指数(CBPI)为137.6点,环比+4.1%、同比+22.9%,创2022年3月以来新高;能源价格指数环比+14.8%、化工+13.7%,甲醇+39.5%、乙二醇+24.8%、焦炭+20.4%。
(3)七部门印发新型电池产业「十五五」规划。10月6日,工信部、发改委等七部门联合印发《新型电池产业发展「十五五」规划》,提出到2030年产业规模稳步增长。
(4)首个三塔光伏光热基地并网。10月2日央视《新闻联播》,我国首个三塔光伏光热基地并网发电;首台国产变速抽水蓄能机组主体安装完成。
(5)三星电机近50亿美元扩产半导体基板。10月7日,三星电机计划到2028年在韩国和越南投资近50亿美元用于半导体基板生产,提升越南在AI服务器与高性能计算关键零部件中的地位。
→ 利好:煤炭、化工、有色、油气受涨价支撑(下游制造承压);电池/储能/固态电池获规划护航;光伏、储能、电网延续政策红利;锂矿供给预期升温、盐湖提锂情绪正向;半导体基板(IC载板/PCB上游)扩产利好设备与材料链。
4、科技与出海公司大事(1)华为与高通达成多年专利许可。10月5日,华为宣布与高通达成一项为期多年、范围广泛的专利许可协议,涵盖5G、计算、AI、网络等领域,高通将收购华为部分美国专利(待监管批准)。
(2)鸿海9月营收高增。10月5日,鸿海9月销售额1.16万亿元台币,同比+38.4%;第三季度3.03万亿元台币,同比+47.1%,预计Q4 AI相关业务继续增长。
(3)苹果进军智能家居。9月30日收盘后,苹果计划10月13日大力进军智能家居市场,首发家庭中枢(Home Hub)及更新版Apple TV、HomePod mini。
(4)太阳诱电与TDK签MLCC合作。9月30日收盘后,日本元器件制造商太阳诱电与TDK签署谅解备忘录,拟联合开发先进MLCC、电感器等,满足AI服务器与物理AI需求。
(5)谷歌TPU原型卫星发射。10月3日,谷歌搭载自研TPU芯片的原型卫星发射升空,测试太空AI基础设施运行。
(6)创新药出海BD活跃。9月30日收盘后,阿斯利康拟20亿美元认购Summit Therapeutics可转换优先股;2026年1—8月中国医药出海BD总额1128.57亿美元,超2024全年。
(7)韩国「世界」号第五次发射成功。10月7日,韩国自主研制运载火箭「世界」号第五次发射成功,搭载的15颗卫星全部分离,推进NEONSAT对地观测星座组网。
→ 利好:果链、AI服务器、PCB(鸿海);MLCC/被动元件(太阳诱电+TDK);光通信/网络设备(华为高通许可缓和专利摩擦);CRO/创新药/生物科技(出海BD兑现);半导体基板(三星电机扩产);商业航天(韩国发射成功提振板块情绪)。
5、国际市场与地缘(长假变量核心)(1)美国8月核心PCE低于预期。9月30日收盘后,美国8月核心PCE环比+0.2%、同比+3.0%,均低于预估;市场对美联储10月28日会议加息概率降至37.1%。
(2)美联储官员10月7日清晨再放鹰。堪萨斯城联储行长施密德称通胀已重拾升势、美联储须上调政策利率;旧金山联储行长戴利把「AI芯片需求→通胀」挂钩,重申支持三周前的加息。
(3)中东局势再升级、布油站稳100上方。10月7日,霍尔木兹海峡10月累计至少9艘船只遭袭,布伦特原油继10月6日重返100美元/桶后,10月7日盘中进一步升破101美元;伊朗自8月25日以来零原油装载,EIA上调2026年布伦特均价预期至98美元/桶;OPEC+维持11月产量目标不变。油价中枢上移确认。
(4)胡塞袭击沙特与黑海油轮遇袭。10月6日胡塞袭击沙特吉达、利雅得等机场及能源设施(沙特东西输油管道恢复至580万桶/日);10月7日胡塞再对沙特境内机场与军事设施发动新一轮弹道导弹+无人机袭击;10月6日一艘利比里亚旗油轮在黑海遭无人机袭击起火(23名船员获救)。地缘溢价支撑油价。
(5)G7释放战略石油储备。10月4日,七国集团同意释放战略石油储备缓解油价压力,国际能源署称已释放3.25亿桶。
(6)世行上调东亚太平洋增速。10月6日,世界银行上调2026年东亚和太平洋地区经济增速预测至4.5%,较4月预测高0.3个百分点。
(7)欧元跌至逾一年低位。10月6日,受法国财政与政治不确定性拖累,欧元跌至1欧元兑1.1161美元,为2025年5月以来最低。
(8)美国房贷利率升至7.30%。9月30日收盘后,美国30年期固定利率抵押贷款合同利率升至7.30%,为2023年11月以来最高。
(9)日本外汇储备五连降。10月7日,日本财务省公布截至9月末外汇储备约1.18万亿美元,较8月末减少291.28亿美元,连续第五个月下降,日元干预空间受挤压。
(10)IMF警示对冲基金资产膨胀至13万亿美元。IMF报告称全球对冲基金资产规模从2013年4万亿美元增至2026年早些时候13万亿美元,快速扩张或放大市场风险。
(11)商务部回应法德推欧盟贸易防御。10月7日,商务部就法德要求欧盟强化贸易防御等保护主义工具答记者问,希望坚持开放合作与自由贸易、遵守世贸规则,中欧贸易摩擦预期升温。
(12)特朗普66亿美元新建造船厂。10月6日,美国总统特朗普宣布投资66亿美元在马里兰州新建造船厂,生产潜艇、潜艇零部件与无人潜航器。
→ 利好/利空:核心PCE降温缓和全球流动性收紧,对A股风险偏好边际友好;但美联储放鹰(AI芯片→通胀)压制成长估值,布油站稳100上方、盘中破101支撑石油石化/油服、挤压航空化工成本;欧元走弱利好出口链与跨境电商;日本外储五连降与IMF警示对冲基金13万亿提示全球金融稳定隐忧;中欧贸易防御表态短期扰动出口链。地缘(霍尔木兹/胡塞/黑海)推升油价中枢与避险情绪。
四、历史新高 🚀
了解市场方向,10股创历史新高,医药生物3股、电子2股占比最高。

五、监管股池 ⚠️

六、新股速递 🚀
读图:长假外盘股强商品平——纳指+2.75%、费半+4.66%领涨,日经+5.89%最强;油价小跌(WTI-1.08%)、金价几乎收平(-0.05%);港股逆风(恒生-1.78%)。10/7亚太全天走平:日经、KOSPI开盘下探后收平于前收(10/7亚太无新增波动),恒生小幅回落。注:布伦特统一用12月合约(避开跨月价差失真)。
长假里外盘涨最好的方向(及对A股映射)对A股的映射:① 正向共振:纳指续强+油价稳于90附近(通胀压力缓和)+光通信/网络设备暴动,节后A股AI算力、光通信、网络设备链有望高开跟涨;节前PCB/存储链的「海外暴跌警报」进一步解除。② 扰动项:费半仅+0.34%(美东10/6单日)、英特尔/高通/美光与设备股普跌,半导体内部明显分化;存储HDD(希捷/西数)逆转大跌提示硬件链高位换手仍在;美元与美债仍处数十年高位,硬件链高开不追。③ 港股逆风(恒生-1.78%)与美联储放鹰(AI芯片→通胀)是新增压制,节后首日成长股估值承压。④ 明早《锐少外盘速览》将以美东10月7日收盘(北京10月8日04:42)+三大期货电子盘更新方向,越临近A股开盘影响越大。
八、锐少观点💡市场答卷:外盘偏暖、内部分化。节前9月30日「季末调仓、医药扛旗」,长假外盘股强(纳指+2.75%、费半+4.66%、日经+5.89%)给高开窗口;但美联储10月7日清晨再放鹰、港股逆风、费半内部分化,节后首日高开看量,纪律不变。
第一,外盘偏暖定调高开,但幅度有限。纳指+2.75%、费半+4.66%、日经+5.89%给节后风险偏好托底;但今晨(10/7)三大期货电子盘仅微涨(均低于0.1%),动能极弱,10月8日高开幅度有限,不是跳空暴涨的底气。
第二,科技内部分化、硬件高开不追。费半假期涨4.66%但美东10/6单日仅+0.34%,英特尔、美光、应用材料、阿斯麦普跌,存储HDD(希捷-9.18%、西数-6.93%)逆转;光通信(Ciena/Lumentum/Arista)暴动是少数强映射。A股半导体、PCB高开不追,光模块可看但等美东10/7收盘确认。
第三,节前医药扛旗能否延续。9月30日医药生物+57.09亿、食品饮料+12.91亿领涨,本质是季末排名战换仓而非基本面反转;节后首日能否承接,取决于假期政策与外围风向,不按反转处理、不追高。
第四,长假最大变量=美联储放鹰+港股逆风。施密德「通胀回升须加息」、戴利把AI芯片需求挂上通胀,鹰派若推升美债收益率与美元,节后首日成长估值承压;恒生-1.35%提示中资资产相对弱。纪律压过幻想。
明日关注
① 10/8高开幅度与量能。高开无量按兑现窗口处理;成交回1.5万亿元以上、涨停守住50只,才确认修复升级;否则视为假期情绪的一次性释放。
② 硬件链成色。费半分化下,中际旭创、新易盛、沪电股份等光通信与PCB开盘验成色,破板即退潮确认信号;存储链(江波龙、兆易创新等)受HDD逆转拖累,谨慎。
③ 医药消费持续性。节前扛旗方向节后首日是否承接,决定是「调仓」还是「主线」;影视院线、旅游、免税有长假数据背书,但股价已部分预期。
④ 全日性风险(纪律不变)。破3800砍半、总仓压三成内;美联储放鹰若推美债收益率上行,成长股估值承压,不博节后跳空高开;美东10/7收盘(北京10/8 04:42)早于A股开市,直接定方向。
操作思路:外盘偏暖给高开窗口,但纪律不变——仓≤三成、破3800砍半、硬件高开不追、等美东10/7收盘+量能确认再动手。节前医药消费是调仓非反转,不追高;电子净流出133亿确认的科技退潮,硬件链持仓节前只减不增。高开看量:放量(≥1.5万亿)站回3850且涨停≥50只,可把仓位从三成提到四成试多;无量高开直接按兑现减仓。完整外盘研判见明早《锐少外盘速览》(含美东10/7收盘更新)。
锐少 ·
一句话
长假外盘股强(纳指+2.75%、费半+4.66%、日经+5.89%),节后10/8高开概率大但看量;美联储放鹰+港股弱,仓≤三成、破3800砍半、硬件不追。
觉得有用,转发给同样在盯盘的朋友。
信息来源:证监会官网、深交所公告、上交所公告、北交所公告、公司官网、央视新闻、财联社、科创板日报、证券时报、东方财富、中国基金报、21世纪经济报道、国家统计局、巨潮资讯网、芝商所。不引用匿名消息,不转发未核实信息。
锐少复盘,是您每天的必修课,洞悉昨日得失,厘清今日先机!
如果你有任何想沟通交流的内容,欢迎留言!让我们的投资越来越稳健!
👇关注我,把握更多市场机会!投资快人一步!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。