假期重要纪要
(时效性)
【假期消息总结】
假期最热话题(3):光设备、InP、光模块、光芯片
(1)光设备,非常好的方向,港股的罗伯特科、美股的AEHR等等;最强的公司在A股,估值巨低;光设备整个板块业绩都很好;
(2)InP,弹性看光智,9月先拿到COHR订单,之后还会有LITE订单,基本上是完全受益于10月1号FCC的新变化。InP也还有反制预期,当然这个对于业绩不利,但估值和战略地位得到大幅提升;
(3)光模块,旭创等物料占优,大光业绩得到保证,但是远期估值被压制;短期估值修复,但空间有限,毛利率被卡死,基本上成为老登行业;2线光模块整体大幅受损,有大CSP绑定的算是利好,因为2线光竞争格局直接固化。
(4)光芯片,情绪和估值非常糟糕,直接遭受打击,尤其是原本PE就高,走的是绑定光模块快速放量的逻辑。目前直接被打掉。
但从产业基本逻辑看,国内光芯片只在现阶段短期损失“长期估值”,未来一是北美建厂,二是技术演进,以及产能紧缺,逻辑并没有完全被打散。目前市场情绪以“美国公司”为基础出发点,但实际上未来大概率演化成“美国制造”即可。不过这个预期以及底部的判断没什么意义,短期自由寻底。
整体上,弹性和情绪,InP(光智)>=光设备(测试)>>>光模块。光芯片确实短周期问题看不到解决方案。
【光模块限制】
美国FCC更可能把对中国光模块的限制“卡在3.2T这一代”,而不是动现在的800G/1.6T;只要BOM里美国含量≥65%,中国组装的模块仍可读入,真正受益的是美国激光/DSP等核心器件厂(LITE、COHR),而不是美国低毛利封装厂。
一、FCC规则大概长什么样
- 机制:用 FCC Covered List,不是全面禁运。
- 节点:3.2T 是最可能受限代际;行业被要求在大批量部署前拿出“美国/友岸”制造方案。
- 时间:3.2T 真正放量在 2028–2029年,即便10月出政策,也给市场约2年缓冲。
- 例外:中国造的收发模块仍可进口,条件是 BOM美国含量≥65%(Marvell DSP
LITE/COHR激光就能凑到附近)。
- 目的:重塑下一代供应链,不掐断超大规模云厂(hyperscalers)当前建设。
二、谁有增量
-
Lumentum(LITE)、Coherent(COHR):激光/EML是满足65%美国价值量的关键,激光市场会持续紧,定价权增强。
-
Marvell 类美国DSP厂商:提高美国BOM占比的拼图。
- 中际旭Innolight / xys,Eoptolink:模块份额不一定被夺走,但会被逼用美国激光/DSP;中国激光厂替代空间被压。
- 美国光模块组装厂不是最大赢家:LITE自己都说过,模块组装毛利率30% ,不如激光/EML(50% ,现在近75%)吸引人。AAOI是唯一有规模的美国模块产能,但体量远不够替代中国厂。
三、产能对照(很关键)
- AAOI 到2026年底:65万只/月 800G 1.6T → 年化780万只 → 最多撑 3.7GW(GB300 NVL72口径)。
- 旭创 新易盛 2026上半年年化:4430万
5670万 = 1.01亿只,是AAOI年底产能的 8倍以上。
- 结论:美国短期接不住中国模块供给,强制全面替换会引发断供,所以政策才选“分阶段 美国含量门槛”。
四、后续最该盯的变量
1. InP衬底供应:激光产能瓶颈;若中国反制限制InP衬底出口,全球激光扩产会卡住。
2. 非中国InP/激光器受益者:
- InP衬底
- CWLD
- DFB激光
3. 3.2T标准与云厂friend-shoring进度:微软/谷歌/Meta/亚马逊是否提前锁美国或日本供应链。
4. 中国反制路径:不是禁模块,而是卡上游材料/设备/衬底。
五、(报告视角)
- 光模块“份额迁移”故事被夸大;激光器/高端芯片价值量提升才是真主线。
- 旭创/新易盛:不是马上出局,但估值里“中国自主全栈”折价会上升。
- LITE/COHR:组件龙头,政策顺风,
MS的这个解释很到位,未来美国头部两家激光器厂商(LITE/COHR) 份额都要提升,同时也在扩产6寸的外延(NV每家投20 亿美金);
再结合【光智科技】收到的海外6寸的InP衬底订单,逻辑上完全闭环,跟我们前述观点完全吻合,InP衬底已进入4寸和6寸的时代,具备海外头部厂商6寸订单的公司值得重点。
【三季报业绩】
【国金AI新材料&建材】2026 三季报披露时间

【AI紧缺环节】
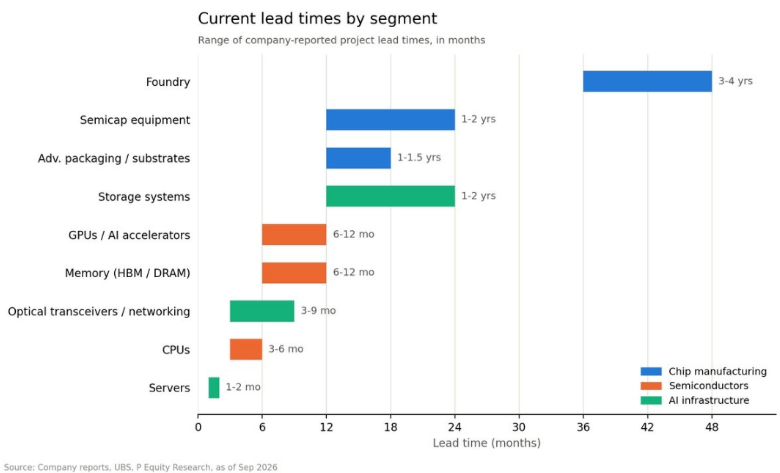
瑞银:交付周期
晶圆代工:3-4 年
半导体设备:1-2 年
先进封装/基板:1-1.5 年
存储系统:1-2 年
GPU/AI 加速器:6-12 个月
存储器(HBM/DRAM):6-12 个月
光收发器/网络设备:3-9 个月
CPU:3-6 个月
服务器:1-2 个月
【AI芯片】
B200 价格正飙升

【长鑫科技】
长鑫科技:349亿元投向研发与后道测试,DRAM国产替代再提速
349亿大手笔:长鑫科技拟使用超募资金合计180亿元,投建两大新项目,总投资349亿元。其中技术研发项目投资241亿元,存储器晶圆后道测试基地二期项目投资108亿元。
技术研发项目:总投资241亿元,建设周期30个月,设备购置费高达223.98亿元,占总投92.94%。长鑫已完成第一代至第四代工艺平台量产,第五代G5平台于2026年9月正式量产。2025年上半年研发费用率达23.71%,远超三星(11.74%)、SK海力士(7.39%)、美光(10.66%)同期水平。
后道测试基地二期:总投资108亿元,建设周期37个月,计划建设一座测试工厂,为DRAM存储芯片提供测试及模组组装。公司表示,随着产能提升和产品种类增多,外部封测产能不足问题逐步凸显,自建测试产能可保障供应链安全并完善IDM运营模式。
受益标的:
长鑫科技:公司受益于DRAM需求增长,根据9月2日外发报告,预计2026-2028年公司的营业收入为3262.05/4481.24/7585.82亿元,归母净利润为1544.11/2180.47/4071.42亿元,给予“买入”评级。
【液冷】
J.P. Morgan:NVIDIA Vera Rubin Ultra 與 AWS Trainium 3 液冷機櫃冷卻內容大幅提升
根據報告,NVIDIA 與 AWS 新一代液冷機櫃的冷卻零組件金額明顯上升,主因不是單純「降規」,而是 GPU/ASIC 功耗提高、冷板設計更複雜,以及快拆接頭(QD)規格升級。
一、NVIDIA NVL72 機櫃冷卻內容
不含 CDU 的單櫃冷卻內容約為:
- GB300 NVL72:約 48,250 美元
- Vera Rubin NVL72:約 66,250 美元
- Vera Rubin Ultra(VRU)NVL72:約 98,500 美元
GPU TDP 由 1,400W(GB300)升至 2,300W(Vera Rubin),再上看約 2,600W(VRU)。量產時程方面,VRU 可能落在 2027 下半年,這是觀察機櫃級熱管理落地的關鍵里程碑。
運算托盤(每櫃 18 個)
- GB300:每托盤約 1,500 美元
- Vera Rubin:2,000–2,500 美元
- VRU:3,000–3,500 美元
VRU 改採雙面冷板:Bianca 模組需 6 片冷板(正面 2、背面 4),再加上 CX-9 與 PDB 冷板。垂直供電把電源元件與 SOCAMM 推到板背,因此需要雙面冷卻;高頻寬記憶體上方再貼鑽石銅材料,以提高熱傳導並推升單價。
交換托盤
- GB300/Vera Rubin:各 9 個
- VRU:仍為 9 個,但改為 1.5U、雙層板,每托盤冷卻內容超過 3,000 美元
機櫃歧管(manifold)三代都約 10,000 美元。
二、快拆接頭(QD)金額約翻倍
單櫃 QD 內容約為:
- GB300:約 9,400 美元
- Vera Rubin:約 11,000 美元
- VRU:約 20,500 美元(較 Vera Rubin 約增 100%)
主因是舊款 UQD/MQD 升級為零滴漏、單價約高一倍的 ZQD。
VRU 配置重點:
- 運算托盤:內部 12 MQD + 8 ZQD06 + 8 miniQD,外部 2 個 ZQD14;每托盤 QD 約 750 美元
- 交換托盤:雙層板共 8 個 MQD,外部 2 個 ZQD14
- 44U 機櫃歧管:88 個插座由 UQD08 改為高流量 ZQD14
供應商如 Fositek 可能受惠於毛利率提升,觀察重點仍是 2027 下半年量產進度。
三、Rubin Ultra GPU 均熱蓋(Heat Spreader)內容增 4–5 倍
以標準 Rubin 單價為 x:
- B300:0.6x,一體成型蓋
- Rubin:x,一體成型但尺寸加大
- Rubin Ultra:4–5x,改為可拆式三件組(加強件 + 臨時蓋 + 多顆螺絲)
先進封裝與測試階段先用可拆蓋;ODM 之後拆掉蓋子,讓液冷冷板直接壓在 TIM1.5 介面上。Jentech 被點名為主要供應商。小量試產約 2026 年四季(Rubin),Rubin Ultra 均熱蓋量產可能在 2027 年一至二季。若初期僅停留在試產、未能快速全面導入,約 50 倍前瞻本益比會有評價風險,需追蹤 2026 年試產良率與封裝通過率。
四、AWS Trainium 3 液冷機櫃反而比 Vera Rubin 更貴
AWS Trainium 3(Teton3 MAX/NRL72)單櫃冷卻內容約 86,000 美元,高於 NVIDIA Vera Rubin 的約 66,250 美元。Trainium 3 ASIC TDP 僅 700W(對比 GPU 2,300W),但熱設計更積極。
比較重點:
- 運算托盤同樣 18 個:Trainium 3 每托盤 3,000–3,500 美元(4 顆 ASIC 用 8 片雙面冷板,再加 1 片托盤級底板冷板,22 個 QD);Vera Rubin 為 2,000–2,500 美元
- 交換托盤:Trainium 3 有 10 個,Vera Rubin 9 個,單價同為 1,500–2,000 美元
- Trainium 3 單櫃約 512 個 QD,金額約 10,200 美元
兩邊量產時程在報告中都寫 2026 年三/四季。AVC、Fositek 等液冷供應商將迎來放量,多機櫃叢集擴建是實際出貨的關鍵催化。
【存储】
美光电话会议上最有价值的评论可能是,他们预计 2028 年的供应将比 2026 年更加紧张。
一些分析师声称2028年将出现供应过剩。这太荒谬了。
这条评论告诉我们,2028 年的大部分货运量已经确定。长期协议的签署数量已经足够多,2028 年的货运量已在掌控之中。
为什么存储类股票目前的市盈率如此之低?显然,因为大家都认为这波繁荣只是昙花一现。
不过,我们不妨再仔细想想。我们无法预知2029年或2030年的情况,但至少我们可以把2028年之前的需求视为确定无疑的,不是吗?
如果需求能够持续到 2028 年,我认为市盈率至少应该比现在更高
【天岳先进】
天岳先进:电话会议核心要点
需求高于当前供给。月度订单规模达到 12‑13 万片晶圆,而现有产能约为 10 万片。
天岳先进主动放弃部分工业级肖特基二极管订单,优先保障附加值更高的汽车以及 AI 数据中心的需求。
公司第三季度、第四季度营收预计将继续环比增长,不过环比增速相比第二季度的快速爬坡阶段会有所放缓。
设备是业务增长的核心瓶颈。需求维持高景气,但产能扩张受到设备供货情况约束。部分海外检测与量测设备交期长达三个季度。
对 2027 年的价格持乐观判断。公司在第二季度针对部分小客户调整过报价,对 2026 年平均售价造成的影响有限。更重要的是,管理层认为2027 年碳化硅衬底存在涨价可能性。
磷化铟成为新的潜在增长方向。天岳先进正在研发 4 英寸产品,业务拓展不局限于碳化硅赛道。量产时间取决于研发进度,目前尚无法给出明确判断
【AI资金流向】
投资于 AI 建设中的资金究竟流向何处?
对于流入供应链的每 100 美元:
- 50 美元用于芯片
- 20 美元用于电力
- 15 美元用于网络
- 15 美元用于冷却、建筑和土地

【非农数据】
9月非农走弱边际降低加息压力
9月美国新增非农2.9万,低于预期的9万,前两个月累计下修6万;9月劳动参与率低位回升0.2pp至61.8%,高于预期的61.6%,推动失业率超预期上行0.1pp至4.2%。小时薪资环比增速放缓0.2pp至0.1%,同比增速放缓0.1pp至3.0%。
分行业看,商品、服务和政府部门新增非农就业均走弱,主要源于州/地方政府和休闲酒店因前月异常偏高后回落。
9月非农报告边际降低了联储连续加息的紧迫性,叠加近日威廉姆斯、杰斐逊等重要联储官员表态不倾向于连续加息,我们认为联储难以在10月连续加息,基准情形下,12月再次加息。
【罗博特科】
重视A股唯一光遗传学概念:罗博特科/ficonTEC
2026年诺贝尔生理学或医学奖授予光遗传学领域三位先驱,光遗传学核心是通过特定波长光线精准调控神经细胞,底层涉及激光器、光纤、微光学及生物光子器件。
罗博特科旗下 ficonTEC 是全球光子自动化组装设备龙头之一,已明确布局 BioMedical生物医疗光子,并参与欧洲医疗光子项目 PhotonMed,覆盖医疗光子器件集成、封装及自动化制造。
光遗传学产业化的核心硬件方向之一即生物光子器件的小型化与集成化,ficonTEC技术平台具备较强延展性。
【鸿富诚】
鸿富诚专家交流
稀缺的石墨烯TIM材料标的,客户卡位非常好,NV Rubin接近独供、华为入股;后续随着散热方案迭代、有望继续通胀,值得长期跟踪的公司
TIM材料(热界面材料):分为TIM1(填充在芯片与封装盖板之间)和TIM2(填充在盖板和散热冷板之间)。目前石墨烯主要用作TIM2材料。
计算机生成了可选文字: TIM2 TIMI L 基板 -一散热器 封装 心片
空间测算:
NV:Rubin GPU价值量100-140元/颗、CPU 70-80元/颗,Rubin全部用石墨烯,Rubin Ultra方案还没定但大概率也会用石墨烯,那么27年NV的需求大约12-15亿;
未来增长点
客户拓展:
北美ASIC客户对接,鸿富诚主要通过富联开拓海外客户;
国内:hw入股,进展较快;
ASP提升:
后续用金刚石热沉片方案,取消盖板,直接用石墨烯作为TIM1.5材料,用量会增加
预计26-28年业绩4.6、9.6、14.5亿元,对应当前PE 95、46、30倍。
【TEC更新】
【国泰海通电新徐强团队】TEC更新:光模块推动量价齐升,HBM升级扩大市场
我们一直重点TEC行业,核心逻辑是随着AI 算力持续扩张驱动硬件 TDP 不断抬升,散热成为了产业核心瓶颈。从需求端来看,伴随800G/1.6T光模块放量、CPO/NPO演进、HBM与高功耗交换芯片热密度抬升,共同推动TEC从可选器件逐步走向关键器件。
⭕ 从需求端来看:光模块激光器功率增加导致温控需求提升,HBM为TEC行业提供进一步扩容。
1️⃣ 光模块:采用EML激光器的方案须搭配TEC,EML的激光器与电吸收调制器的波长温度系数差异大(温度每升高1℃,激光器波长偏移<0.1nm,调制器吸收边偏移0.6nm),温度漂移会导致两段错位,行业要求EML温度控制在±0.5℃以内。800G光模块配套TEC价值量约9美金;1.6T光模块配套TEC价值量约12美金,NPO/CPO时代有望持续增长。
2️⃣ HBM:HBM发热量极高,英伟达等厂商正在尝试用TEC为HBM散热,2025年已有企业与海外头部数据中心企业对接需求,且所需TEC远大于光模块用Micro TEC,预计单颗价值量有望进一步提升。
⭕ 从供给端来看:日本大和热磁份额较高,国产份额替代动力强劲。
1️⃣ 供应链安全需求凸显,头部企业对自主可控诉求明确。国产TEC价格比日系产品低10%-20%,在成本、交货期、配合度上具备优势;2026年海外厂商曾出现品质波动,进一步加快了国内厂商导入国产TEC的进度。
2️⃣ 行业壁垒较高,盈利能力可观。行业整体盈利可观,TEC产品毛利率预计可达50%左右;核心壁垒来自技术门槛、客户认证壁垒、良率与一致性要求,热挤压晶棒全球仅少数厂商可生产,预计短期内难有新增有效供给。
相关标的
①富信科技(TEC国内头部厂商)
②华盛光电(威星智能董事长体外控股,核心布局TEC长晶、磨抛等设计制造环节,头部客户小规模供货)
光模块-陶瓷基板重大事件点评
事件:摩根士丹利预测,FCC 可能从 3.2T 代起,对中国产光模块设“美国成分 65%”的进口门槛。
TEC使用量或相较此前预期量更多。
EML 方案里激光器芯片占 25% 到 30%,几乎只由美日供货;硅光方案里 EML 被自研 PIC 替代,激光器退化成占 8% 到 10% 的外置 CW 光源。单个CW光源或对eml造成“一拖二”或“一拖四”的替代量。
硅光在高端器件比例的下降将一定程度上提高高端TEC的使用数量。
当前行业内TEC龙头依然是以大和热磁为首的日资企业,在光模块TEC供应占比达到60-70%,且逐步向高端化进发,对于高端器件的需求量提升将增强其龙头地位。甚至对于硅光方案,公司提出了基板内埋式TEC以处理基板功率上升导致的热耦合问题。
利好同为Ferrotec集团企业富乐德。
随着光模块的放量,大和热磁持续扩产其TEC数量,估计年底相较年初翻倍,而大和热磁与富乐德同为Ferrotec集团体系兄弟公司,当前富乐德DPC基板均供货大和热磁,具备下游稳定性,且在近期投产180万片每年产能,未来持续扩产弹性仍在,我们持续富乐德在光模块TEC领域的业绩提升
【CCL更新】
【中信建材】台股CCL产业链都在新高,A股别再犹豫了!
台股联茂、南亚股价相比7月高点分别高出80%/30%,受益于fr4涨价+M6以上放量,以10月份价格看27年估值在15x附近。
以10月份的价格,看27年估值:
中国巨石12x
建滔积层板7.5x
华正新材8x
南亚新材10x
如果再打入2次涨价预期,看27年估值:
中国巨石10x
建滔积层板6.5x
华正新材6x
南亚新材8x
当然,我们认为后续涨价不止2次,坚定看好产业趋势,且龙头高端占比逐步提升,市场一致预期迎来上修临界点
目前先赚EPS的钱,稳稳的幸福!后面一致预期上修时,就坐稳扶好呗!
【PCB更新】
MS:每个机架所需的 PCB、CCL 和铜箔用量正在成倍增长。
以 PCB 为例,先进 AI PCB 的生产时间是普通 PCB 的~2 倍,令供需紧张状况进一步加剧。


【深南电路】
目前只有三家PCB制造商满足3.2T光模块板的要求,据DIGITIMES引述的业内人士称:振铜科技(4958 TT)、联测(3037 TT)和深南电路(002916 CH)。
这些模块预计将于2028年开始出货。它们的板材要求线宽和间距为10至15微米,这可能将生产从mSAP转向更复杂的SAP工艺。供应商还需要FC-BGA基板产能
更多供应商,包括景硕(2313 TT),能够处理mSAP,这支持线宽和间距为12至25微米。1.6T模块的板材已经需要mSAP和M8层压板,而M9计划用于3.2T板材。
产能爬坡预计将与IC基板短缺期重叠。未提前预留产能的模块制造商可能最终将与AI和高性能计算芯片制造商争夺生产时段。
【AI药物】
AI 药物研发正成为一种 “瓶颈交易”
当一个行业开始经历真正的范式转移时,我会感到兴奋。AI 药物研发(“AIDD”)看起来正处于这样一个时刻。
两件事正在发生:
1、上游:前沿 AI 实验室正蜂拥而至。
2、下游:供应链正在发生明显的变动。
供应链调研显示,药物发现和早期临床前研发的上游 “卖水者”(基础工具与服务)已开始感受到实验量的显著增长。
完整链路为 DNA → 蛋白质 → 筛选分析 → 测序 → 自动化 → 临床前测试。
该产业链条中的代表性公司包括\\(TWST、@GenScript、\\)ILMN、$TXG,以及实验室自动化供应商和 CRO。
$TWST 预计在 2026 财年,AI 赋能的药物研发订单将实现三位数的百分比增长,并在 2027 财年再次实现三位数的订单增长。
GenScript 的 AIDD 业务在 2026 财年上半年同比增长了一倍。其现有平台宣称具备每日 4000 多个设计的工业级验证能力,并集成了从序列到数据的完整工作流。我们的渠道调研显示,其增长速度甚至更快:目前约为每日 8000 个设计,并有望在 2026 年底达到每日约 16000 个。
为什么 AI 会驱动更多的实验需求?
1、AI 让假设生成几乎零成本 → 尝试机会大幅增加。
瓶颈正在从专家驱动的设计转向生物学验证。
2、AI 模型需要持续的实验反馈 —— 而且无论好数据还是坏数据都有价值。
传统上,只有信心最高的一流(A + 级)候选药物才会被推向昂贵的验证环节。有了 AI,即使是 B/C 级的候选药物也具有价值,因为失败的实验也能生成训练数据。
GenScript 表示其从序列到结合的工作流程可以在 4-7 天内返回数据,而更快的周期至关重要,因为 AI 模型依赖于持续的实验反馈。
Anthropic 是一个典型的例子。claudeai 设计了 1320 个蛋白质结合剂。adaptybio 将这些数字序列转换为 DNA,表达了蛋白质并测试了结合情况。结果只有 354 个成功结合。而那 966 个失败案例也并未被浪费。它们是很有用的负标签:哪些不表达、哪些不结合、哪些亲和力差。这些结果有助于训练下一次模型迭代。
3、湿实验室不再仅仅是在制造药物。它们正在制造训练数据。
$TWST / @GenScript 越来越像生物数据代工厂。
$TWST 明确提到了从 AI 设计的序列中生成模型就绪型数据。在某些工作流程中,客户可能并不那么在意是否收到蛋白质实体,而更在意将结构化的实验结果反馈回模型中。
传统药物研发会问:候选药物 X 有效吗?
AI 药物研发还会问:这项实验能教给模型什么?
AIDD 的市场规模(TAM)
如果 AI 仅仅是一种更好的研发工具,那么相关的支出池就是全球制药业每年 3000 亿至 4000 亿美元的研发费用。如果 AI 能显著增加可行药物项目的数量,那么机遇将更为广阔,因为它会扩大下游对 DNA 合成、蛋白质生产、检测分析以及临床前工作的需求。
短期来看,我们也可以从 AI 公司的支出中衡量需求。如果 Anthropic 在 2026 年达到 800 亿美元的年度经常性收入(ARR),并且仅将 1% 用于 AIDD,仅此一项就意味着每年约 8 亿美元的投资。
交易布局
这是一个可能具有长期潜力的交易。在 I/II 期临床结果出来之前(2028 年及以后),很难真正停止发力。
这闻起来非常像我们刚刚在半导体领域看到的瓶颈交易:GPU→HBM→网络→电力 / 冷却。在生物学领域,它基本上遵循药物研发的流程:AI 模型 → 设计 → DNA / 蛋白质 → 检测 → 临床前产能。
在完成上游的 “卖铲子” 阶段后,动物实验 CRO 可能会成为下一个瓶颈。猴类价格已经接近历史高点。AIDD 将更多的候选药物推向临床前开发阶段,只会进一步增加这一需求。
但是临床试验难道不是瓶颈吗?
这是我们不断遇到的最大质疑。无论药物发现的速度变得多快,药物仍然需要经过临床前→I 期→II 期→III 期→审批。你仍然需要患者、时间和资金。
但这并不意味着 “瓶颈交易” 行不通。更多可行的候选药物 —— 尤其是具有更高成功率的药物 —— 仍然意味着整个开发过程中会有更多的需求。
而且谁知道呢:临床试验本身最终也可能被 AI 优化。
什么会打破这一交易逻辑?
短期来看,如果实验预算停止增长、AI 生成的设计无法转化为有效的实验验证结果,或者产能过快追上需求,那么这种 “卖铲子” 的交易逻辑就会破裂。
长期来看,如果 AI 药物在药物发现或 I 期临床阶段表现出色,但在 II/III 期临床中仍以常态概率失败,那么这一论点就不再成立。这就是为什么 II 期临床如此重要的原因。
里程碑
2026 年底至 2027 年:首批由 Isomorphic 设计的药物进入人体临床试验,更多 AI 原生项目进入 IND 申报准备 / 毒理学阶段。
2028 年至 2030 年:临床试验结果将开始揭示,AI 设计的药物在实际表现上是否优于传统药物。
整理不易,希望各位能够多多支持,支持一手调研!您的一个点赞、一次爱心、 随手分享,都是我们前进的最大动力~~~~
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。