原油涨价背景下的成本转嫁能力评估
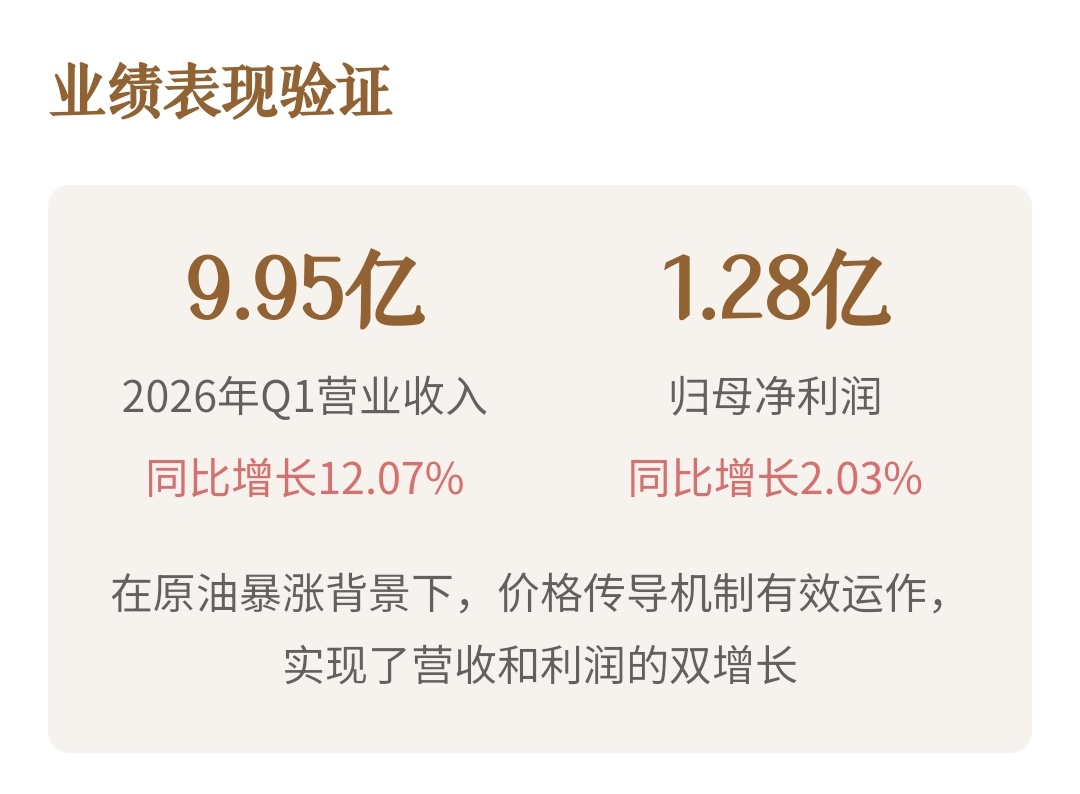
双欣材料(001369.SZ)作为国内PVA行业的重要企业,面对2026年以来原油价格突破100美元/桶带来的成本压力,已确认对PVA及相关化工产品价格进行及时调整。基于其独特的电石乙炔法工艺和全产业链布局,公司具备较强的成本传导能力,一季度营收同比增长12%,展现出良好的价格传导韧性。

核心竞争优势
全产业链自主可控
从石灰石到PVA的完整产业链,原料电石自给自足,降低对外部石油基原料的依赖
高端产品国产替代
部分高端PVA型号产品、聚合环保助剂已实现国产替代,PVA光学膜、PVB功能性膜项目推进中
下游高附加值延伸
投资9.96亿元建设年产1.6万吨高阻隔树脂项目,向食品、药品、化妆品包装材料等高附加值领域延伸
结论判断
双欣材料的PVA产品价格能够顺利传导。公司已在2026年5月确认对PVA及相关产品价格进行及时调整,且一季度业绩验证了传导机制的有效性。其独特的电石乙炔法工艺和全产业链布局,使其在原油涨价周期中具备成本端韧性,不仅能够将成本压力传导至下游,还能在价差扩大中获取额外收益。
核心判断:双欣材料具备较强的价格传导能力,原料涨价对其整体利润影响有限,公司正通过产业链延伸和高端化转型构建长期竞争壁垒。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。