简介:野村9月22日AI基础设施服务商专家电话会显示,1.6T光模块DSP正面临结构性供应缺口,2026年需求预计超过2000万颗,而实际出货仅1600万至1700万颗;2027年需求或升至6000万至7000万颗,供给仅4000万至5000万颗,缺口扩大至逾2000万颗,产能实质性释放预计要等到2027年下半年。与此同时,NPO/CPO路线下DSP为降低功耗可能被移除,部分均衡、误码和失真校正功能向TIA、Driver及交换芯片转移,相关高速电芯片的技术价值进一步提升。金字火腿通过全资子公司福建金字半导体参股中晟微电子,后者专注400G/800G/1.6T及以上高速光模块核心电芯片,涵盖TIA、Driver等产品。
一、事件梳理:
1、野村专家会:1.6T DSP供应为主要瓶颈,结构性缺口至少延续至2027年下半年。

二、事件驱动值得关注的方向:
1、1.6T DSP结构性供需缺口
1.6T DSP需要7纳米以下先进制程,当前3纳米产能不足、良率偏低,叠加FEC算法缺陷修复和与网络交换机的兼容性问题,使有效供给释放受限。高流片成本、复杂信号处理算法以及长达约两年的客户验证周期,又使高端DSP市场呈现较高进入壁垒。
2、NPO/CPO推动TIA、Driver的功能与价值承接
在NPO/CPO架构下,为降低功耗,DSP可能被移除,均衡、误码和失真校正等功能将部分转移至TIA/Driver和交换芯片。这意味着随着光互联速率持续提升,TIA/Driver不仅承担传统模拟前端职责,还需具备更高的线性度、低噪声和低功耗能力,成为DSP之外值得跟踪的高速电芯片方向。
3、400G/800G/1.6T高速光模块核心电芯片国产化
中晟微的业务覆盖400G、800G、1.6T及以上高速光模块核心电芯片,产品包括TIA、Driver等,并面向AI、云计算、5G/5.5G接入网以及电信城域网、骨干网等高速互联系统。随着AI数据中心带动光互联速率升级,高速电芯片的产品迭代和客户验证进展值得持续观察。
三、核心逻辑梳理:
1、1.6T光互联升级带动DSP需求快速增长,供给端却受先进制程制约
① AI算力集群规模扩张推动数据中心交换机与光模块高速率升级,800G、1.6T逐步成为重要演进方向。
② 1.6T DSP对3纳米先进制程依赖较高,当前产能与良率约束使供给增长慢于需求增长,2026年至2027年的缺口或持续扩大。
③ 高端DSP同时面临FEC、均衡、误码率控制、色散补偿、功耗管理等算法与工程技术门槛,并叠加长周期客户验证,短期难以通过新增厂商快速补足供给。
2、CPO/NPO路线改变高速光模块芯片分工,TIA/Driver承接部分DSP功能
① NPO/CPO的核心目标之一是降低高速互联系统功耗,在这一架构下DSP可能取消,部分信号均衡、误码和失真校正功能由TIA/Driver及交换芯片共同承担。
② 因此,CPO/NPO并非单纯利空DSP,而是会重新分配电芯片功能:传统DSP价值受到替代压力的同时,高线性度TIA/Driver的技术要求提高。
③ 当前头部TIA/Driver厂商已实现单通道200G量产,400G仍处于研发阶段;国产厂商已实现100G产品量产,200G处于送样阶段,后续400G及更高速产品验证是产业链的重要观察点。
3、产业链从“DSP紧缺”向“高速电芯片整体供给”延伸
本次事件的核心产业链可概括为:AI算力需求→800G/1.6T光互联升级→DSP、TIA、Driver等高速电芯片→高速光模块→数据中心交换机/光交换网络→AI数据中心、云计算及电信网络。对于金字火腿而言,映射重点并非1.6T DSP本身,而是其参股标的所在的高速光模块核心电芯片环节。
四、关注金字火腿:参股中晟微电子布局400G/800G/1.6T高速电芯片+契合CPO/NPO价值迁移
1、参股关系清晰:福建金字半导体为中晟微电子股东。
金字火腿通过全资子公司福建金字半导体布局中晟微电子。公司2025年第一轮投资完成后持有9.0909%股权;2026年9月披露的第二轮增资进展显示,拟以不超过1.74亿元认购新增注册资本,本轮完成后合计持股19.0002%,表明其对高速光通信电芯片方向的投资布局进一步深化。

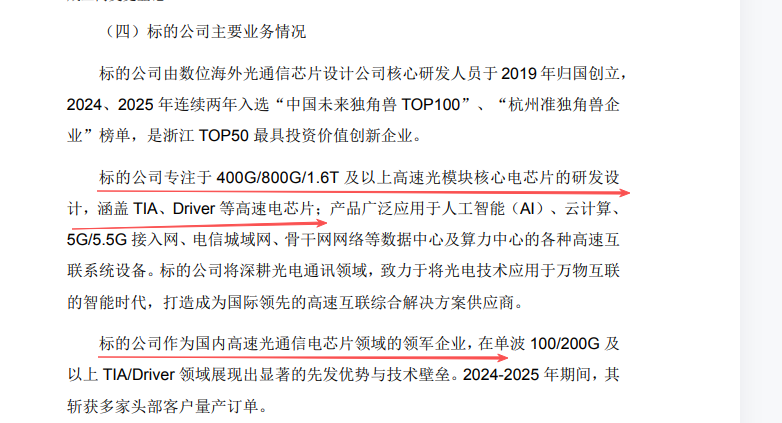
2、标的公司直接卡位400G/800G/1.6T+高速光模块核心电芯片。
中晟微成立于2019年,专注于400G/800G/1.6T及以上高速光模块核心电芯片的研发设计,产品涵盖TIA、Driver等高速电芯片,应用于AI、云计算、5G/5.5G接入网、电信城域网、骨干网以及数据中心、算力中心高速互联系统。公司披露其在单波100/200G及以上TIA/Driver领域具备先发优势与技术壁垒,2024-2025年期间已获得多家头部客户量产订单。
3、投资逻辑的核心在于“速率升级+国产化+架构迁移”三重叠加。
一方面,800G向1.6T升级带来更高规格高速电芯片需求;另一方面,中晟微覆盖TIA、Driver等核心器件,处于光模块价值链中较关键的芯片环节;再者,NPO/CPO路线若持续导入,传统DSP部分功能向TIA/Driver迁移,将使高速电芯片内部的价值分配发生变化。上述三条线共同构成金字火腿参股中晟微与本次DSP事件的主要映射。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。