$浙江世宝(SZ002703)$
$浙江世宝(01057)$
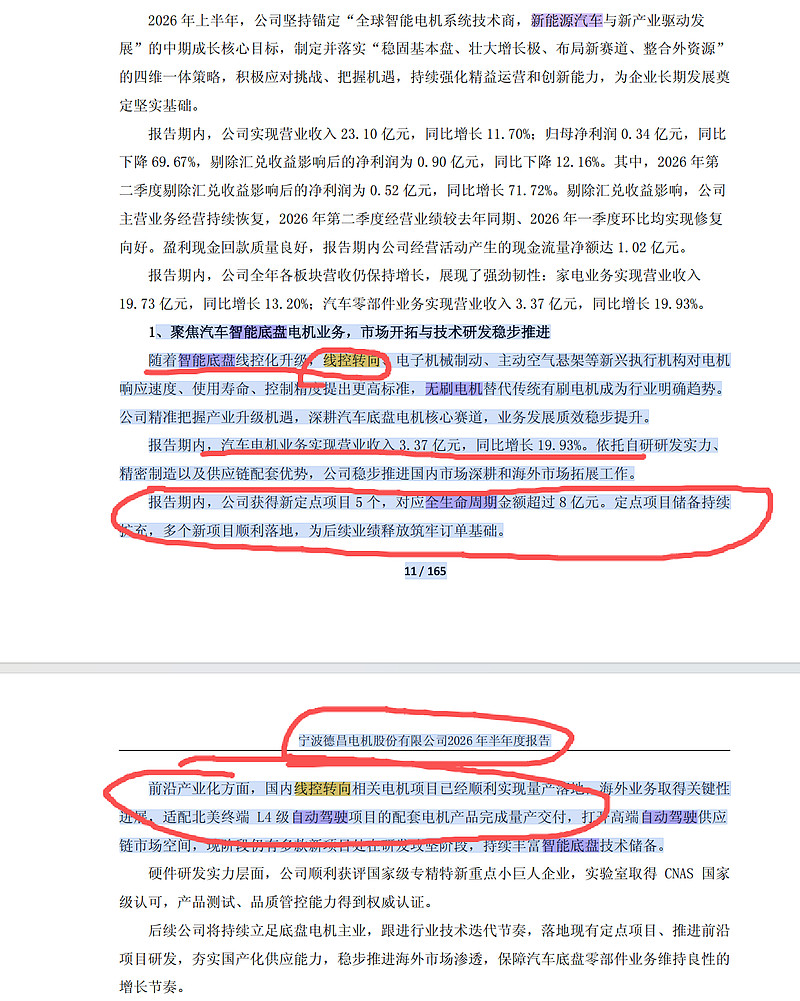
、聚焦汽车智能底盘电机业务,市场开拓与技术研发稳步推进 随着智能底盘线控化升级,线控转向、电子机械制动、主动空气悬架等新兴执行机构对电机 响应速度、使用寿命、控制精度提出更高标准,无刷电机替代传统有刷电机成为行业明确趋势。
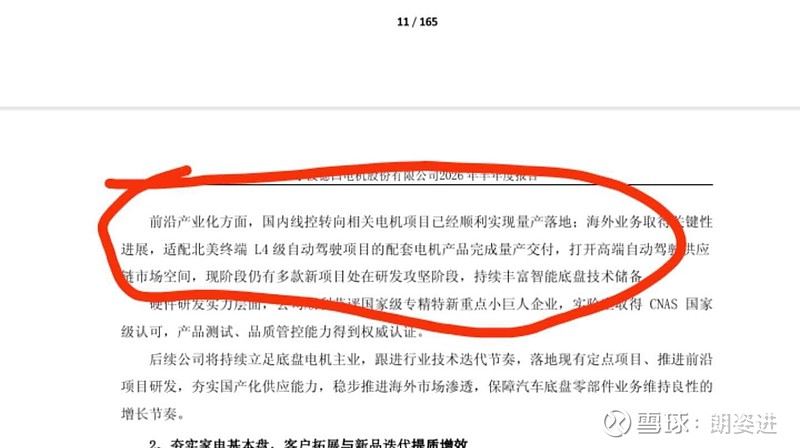
公司精准把握产业升级机遇,深耕汽车底盘电机核心赛道,业务发展质效稳步提升。报告期内,汽车电机业务实现营业收入3.37 亿元,同比增长19.93%。依托自研研发实力、精密制造以及供应链配套优势,
公司稳步推进国内市场深耕和海外市场拓展工作。报告期内,公司获得新定点项目5 个,对应全生命周期金额超过8 亿元。定点项目储备持续 扩充,多个新项目顺利落地,为后续业绩释放筑牢订单基础。国内线控转向相关电机项目已经顺利实现量产落地;海外业务取得关键性 进展,适配北美终端L4 级自动驾驶项目的配套电机产品完成量产交付,打开高端自动驾驶供应链市场空间,现阶段仍有多款新项目处在研发攻坚阶段,持续丰富智能底盘技术储备。
0‑1 大拐点!L3 放行,线控转向迎来爆发,总成看世宝,电机看德昌股份
线控转向 + 后轮转向 + L3 法规:行业逻辑、浙江世宝涨停、德昌股份深度分析
两个核心前置条件在近一年完成:
GB17675-2025 转向国标,2026.7.1 实施:删除机械转向强制连接要求,正式允许无机械链路线控转向(SBW)合法上车,解决最大法规障碍。
L3 自动驾驶安全国标 + 准入试点落地:L3 责任转移给车企,功能安全强制 ASIL-D、执行层双冗余。线控制动(EHB/EMB)已经先行渗透、渗透率不低
线控转向是 L3 真正刚性必备硬件、渗透率目前 < 1%,属于 0→1 最大缺口,是底盘执行层最后一块放量板块
传统 EPS 保留机械连接,无法满足 L3 失效可运行、故障无缝切换的功能安全要求
表格
品类属性L3 强制性单车价值核心价值线控转向 SBW系统总成,取消机械连接、双电机双冗余✅ L3 刚需标配4000-6000 元,传统 EPS 仅 1500-2000接管安全、自动转向、方向盘可收纳、座舱重构后轮转向 RWS / AKC在保留主转向基础上增加后轮执行机构❌ 非 L3 强制,属于高端增值配置1500-3000 元减小转弯半径、高速操稳、泊车、大车适配
两者共享底层执行电机、滚珠丝杠、传感器供应链,产品技术同源、客户同源,周期同步放量
市场当前交易的是双逻辑叠加:L3 带来线控转向刚需替换 + 高端电动化带来后轮转向选配渗透率提升
所以是转向赛道两个叠加增量,也是之前年报检索里浙江世宝同时高频披露两条线业务的原因。
3. 产业链分层Tier1 系统总成:软件 + ECU + 双电机 + 传感器 + 机械集成、功能安全认证、整车标定,壁垒最高:博世华域、耐世特、浙江世宝、拓普、经纬恒润、万安
核心部件层:冗余无刷电机、力矩传感器、滚珠丝杠、齿条、轴承
德昌股份
= 转向电机(EPS / 线控 / 后轮转向)核心部件龙头,不做系统总成
保隆 = 传感器、五洲新春
= 丝杠等
终端整车厂
二、浙江世宝连续涨停的核心逻辑(总成标的)1. 为什么是它成为本轮核心弹性标的A 股最纯线控转向总成标的,2025 年报 + 2026 半年报「线控转向」关键词合计15 次全市场第一,业务聚焦转向(营收占比 96%),不是跨界、不是配套零部件,是完整 SBW 系统 Tier1。
产品双卡位:线控转向 + 后轮转向同时推进
后轮转向更早:2025Q4 已经量产定点 线控转向:ASIL-D 认证、多家车企定点,2026H2 / 年底 SOP 量产,是少数拿到公告资质、本土全栈总成玩家 商用车 EPS 基本盘扎实,现金流托底
催化顺序:L3 准入落地 + GB17675 新国标 7 月执行 + 2026 下半年量产拐点临近 + 市场寻找下一个线控底盘大弹性(继线控制动之后)
市值小、弹性高,叠加游资主导;拓普 /
经纬恒润业务更分散、估值和机构持仓结构不同。
✅ 定位:国产线控转向总成 Tier1、后轮转向同步布局,本轮行情核心是交易 2026H2 量产 + L3 渗透率预期
⚠️ 当前阶段:定点验证、即将 SOP,还没有大规模线控转向收入贡献,2026 业绩仍然以传统 EPS 为主
⚠️ 竞争对手:博世华域、耐世特(港股)是当前量产主力,世宝是本土替代增量,不是独家供给
✅ 产业链关系:德昌股份是它的转向电机供应商之一,上下游配套关系,两者不是竞品。
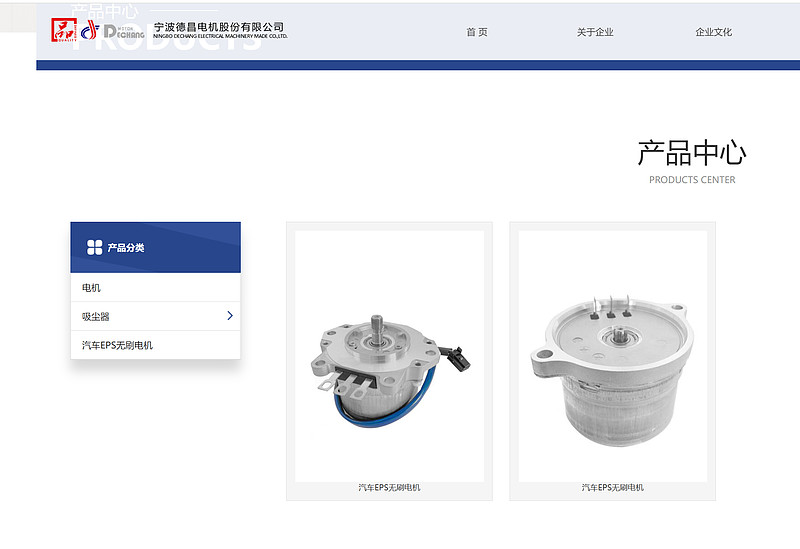
三、德昌股份:线控 / 后轮转向电机核心配件龙头深度拆解1. 核心业务定位:冗余执行电机,不是总成主业底子:小家电 ODM(吸尘器)为现金牛,第二增长曲线是汽车底盘无刷电机:EPS 电机→升级到线控转向双绕组冗余电机、后轮转向执行电机、线控制动电机、空悬电机
壁垒:长期深耕中小高精度无刷电机,绕线 / 磁路 / 成本 / 批量制造能力强,打破日电产在 EPS 电机垄断,是国内少能量产 SBW 所需 ASIL-D 双冗余转向电机的供应商,为多家 SBW 总成 Tier1 供货
客户结构是它最大优势:耐世特、采埃孚、捷太格特、大陆、浙江世宝,覆盖几乎所有主流转向系统 Tier1,不是绑定单一车企。
公开进展:
EPS 电机已经大规模供货,延伸到 SBW 冗余电机、后轮转向电机,2026 上半年线控转向电机已经实现量产交付,还有配套北美 L4 项目电机交付 规划专门产能做线控转向电机,属于本轮产业扩容里上游确定性受益环节
属于「卖铲子」逻辑:无论最后哪家总成厂拿到定点,双电机冗余是 SBW 标配,单车需要 2 台电机,价值量确定性提升。
✅ 间接供货属实:公司明确披露终端覆盖特斯拉,路径是通过耐世特等 Tier1 供应 EPS 电机,不是直供整车厂。
❌ 无任何公告 / 互动易证据 = 直供特斯拉线控转向总成、或者直供 Cybercab SBW 电机:
公司从未公告进入特斯拉原生线控转向总成直供链 对外口径一直是 Tier1 客户保密、不披露具体终端项目 市场流传「特斯拉线控转向电机独供」属于过度演绎,只能确认 EPS 电机经 Tier1 覆盖特斯拉平台
正确结论:德昌是全球头部转向 Tier1 的电机供应商,天然受益包括特斯拉在内的 L3/L4 平台扩容,但要区分 EPS 存量 vs SBW 增量、间接 Tier1 供货 vs 整车直供
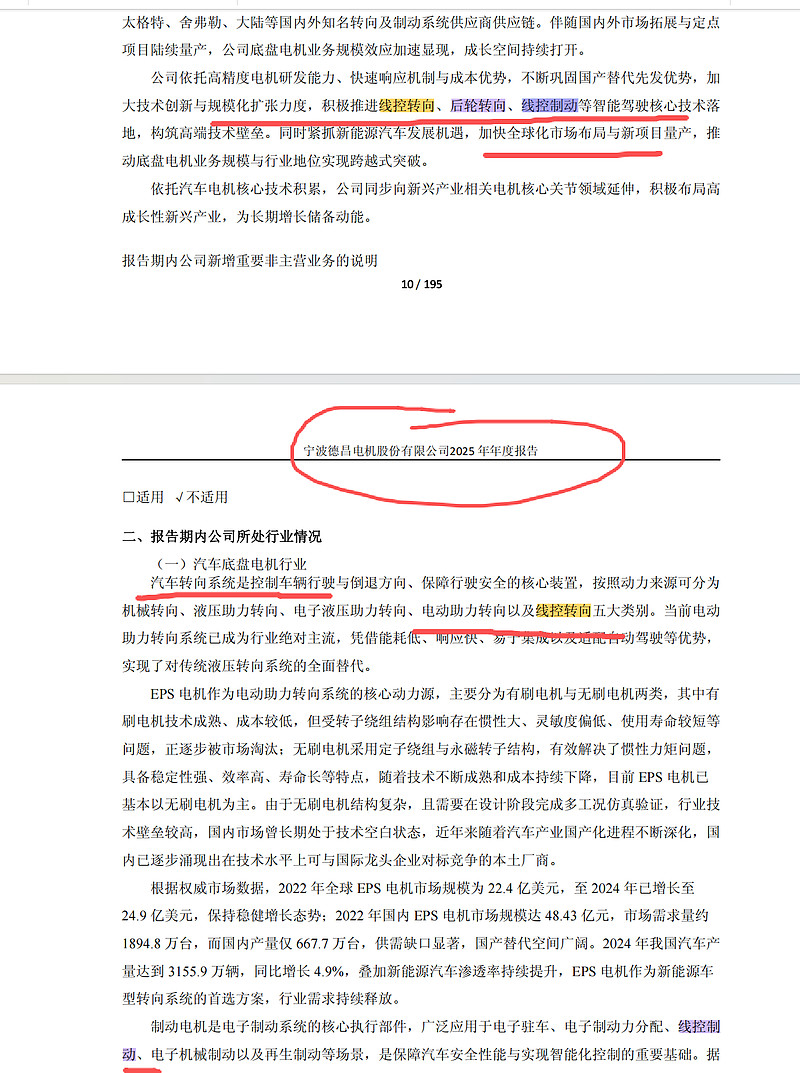
3. 市场潜力、优势 vs 制约✅ 核心龙头价值总成厂商做 SBW,几乎都向外采购专用冗余电机,自研电机的只有拓普等极少数;德昌是国产替代核心受益方、卡位上游通用件,客户面远宽于单一总成标的。
同时覆盖:传统 EPS 升级、SBW 线控转向双电机、RWS 后轮转向电机、EMB 制动电机,一产品序列受益整条线控底盘浪潮,不押注单一车企定点成败。
2025 年报、2026 半年报均明确把线控转向、后轮转向电机列为汽车电机重点推进方向,已经从研发进入量产交付,比很多纯概念零部件更实。
弹性节奏:电机先于总成放量——
总成在 SOP 前就要锁定电机供应商、提前备货,零部件订单兑现节奏会略早于系统总成收入。
产业逻辑成立:GB17675 放开 + L3 准入,线控转向是智驾执行层渗透率最低、价值提升最大的最后增量,后轮转向是并行高端增量,两个共享电机供应链。线控制动先行,转向是下一阶段主线。
浙江世宝连续涨停:核心交易本土纯 SBW 总成、2026 下半年量产拐点、叠加后轮转向、L3 政策催化,是总成维度的核心弹性标的;但要区分「定点预期」和「已经贡献利润」。
德昌股份:是线控 / 后轮转向冗余电机国产核心龙头,属于上游卖铲子环节、多 Tier1 配套、已经量产交付,确定性维度有自身价值;特斯拉为通过耐世特等 Tier1 间接覆盖 EPS 电机,没有公开信息证实直供特斯拉线控转向电机 / 总成,需要谨慎区分传闻和公告边界。
两者是上下游配套、不是竞争关系,分别对应系统总成弹性、核心零部件多客户放量
佐思汽研发布《2026年乘用车智能转向行业研究报告》。
1
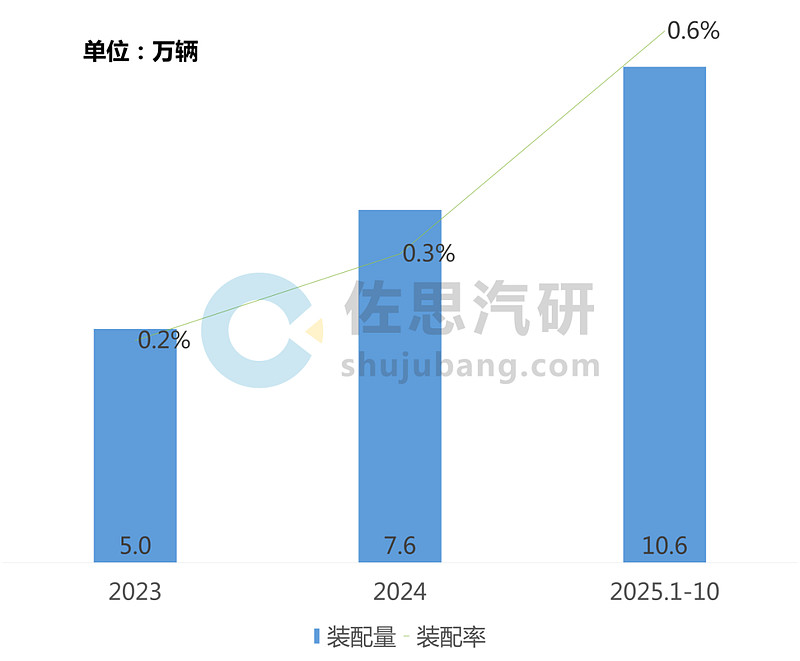
后轮转向装配量同比增长36.5%
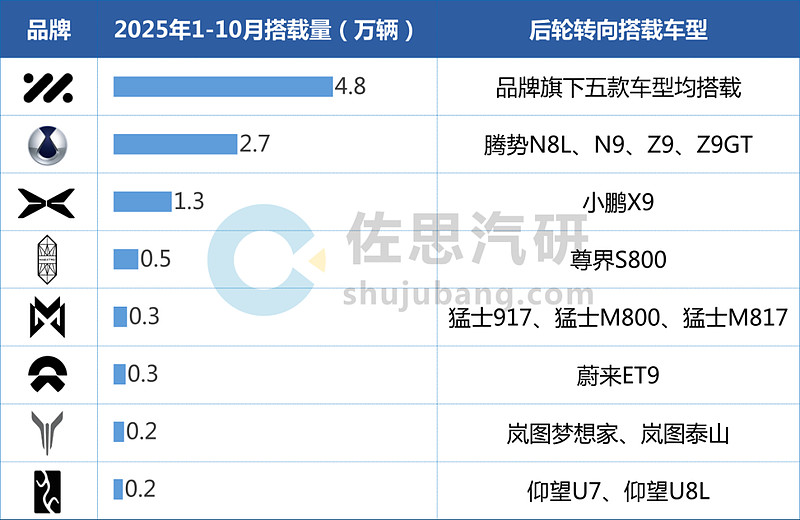
2025年1-10月,后轮转向装配量达到10.6万辆,同比增长36.5%。其中智己汽车单品牌占据后轮转向45.4%的市场份额。
2023-2025年10月,中国乘用车后轮转向搭载数量及占比
来源:佐思汽研《2026年乘用车智能转向行业研究报告》
2025年1-10月,后轮转向装配量TOP 8品牌及其搭载车型
来源:佐思汽研《2026年乘用车智能转向行业研究报告》
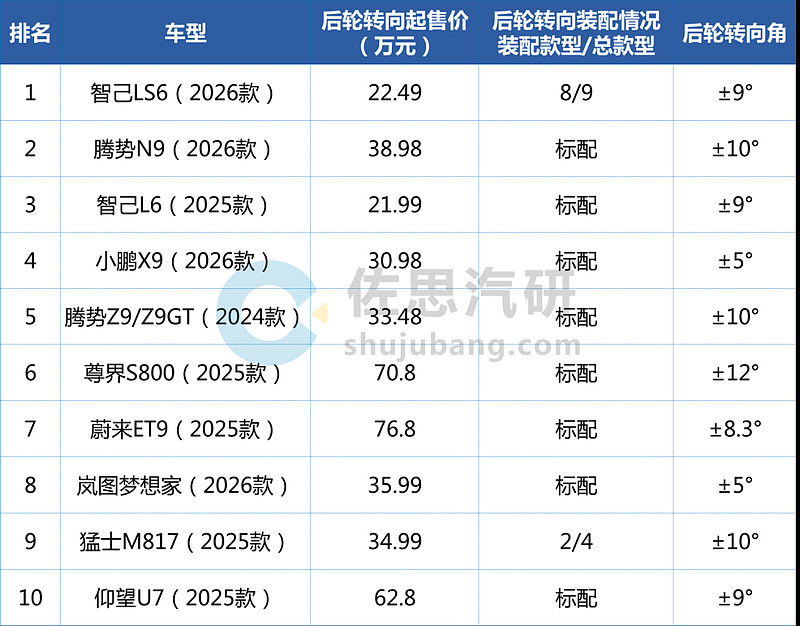
后轮转向配置起售价已经低至21.99万元。2025款智己L6后轮转向起配价为21.99万元,其后轮转向具备±9°的转向角度。此外,2026款智己LS6后轮转向起售价也低至22.49万元,后轮转向已不再是高端车型专属配置。
2025年1-10月,后轮转向装配量TOP 10 车型及其后轮转向相关参数
来源:佐思汽研《2026年乘用车智能转向行业研究报告》
后轮转向主要优势在于:①低速场景下,通过与前轮反向偏转,缩短“虚拟轴距”,减小转弯半径,适用于泊车、狭窄道路掉头等场景,尤其对长轴距或大型车辆效果显著;②高速场景下,后轮与前轮同向转动,增长“虚拟轴距”,提高车辆行驶稳定性。除上述传统优势外,部分品牌将后轮转向与智驾、雨雪驾驶模式相结合,提高车辆驾驶性能。
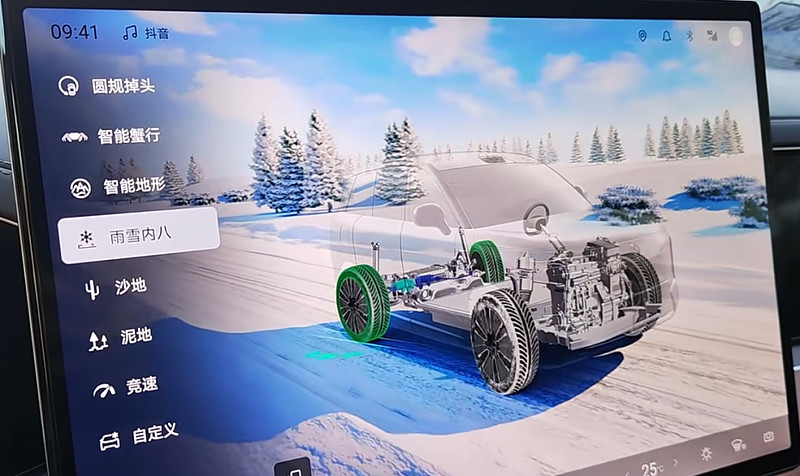
腾势:“雨雪内八”驾驶模式、15°蟹行角度
配置后轮转向的腾势N8L,基于易三方平台,在雨雪天气提供“内八”驾驶模式,即两个后轮可以向内收,类似双板滑雪,双脚保持内八来维持身体稳定以及实现减速。
同样采用易三方平台的腾势Z9GT,前后轮同向转动,使整车斜向平移实现蟹行,可增加车辆在狭窄空间的灵活性。其后轮转向最大角为10°,但融合后双电机差动控制,可实现最大15°的蟹行角度。
腾势N8L“雨雪内八”模式
图片来源:腾势
尊界:后轮转向叠加路面预瞄、16°蟹行角度
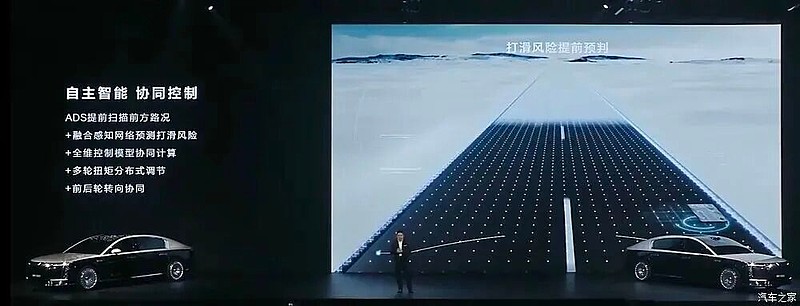
采用华为途灵龙行平台的尊界S800搭载±12°的后轮转向功能,途灵龙行平台深度融合HUAWEI ADS组成的融合感知预测网络,实现路面预瞄+底盘控制。后轮转向与路面预瞄信息结合,实现弯道预瞄转向,提升过弯速度。此外,尊界S800以后轮转向+差扭控制,实现了16°的蟹行模式。
尊界S800路面预瞄+前后轮转向协同
图片来源:汽车之家
2
转向新国标发布,删除转向机械连接强制要求,线控转向有标准可依
2025年12月2日,标准号GB17675-2025《汽车转向系 基本要求》国家认证标准正式发布,新标准自2026年7月1日起将会全部代替此前的“GB17675-2021”标准。新标准最主要的修订内容之一是为了应对线控转向(SBW)、电动助力转向(EPS)等新型专项技术,删除了相关机械连接的强制要求。
此外,本次修订,新增线控转向系统的失效规定、报警要求及功能安全要求,划定线控转向安全边界,修订传动转向系统以及后轮转向的功能安全要求,引导我国转向技术迭代发展。该标准由多个相关车企单位牵头起草,包括蔚来、理想、小鹏、比亚迪、吉利、小米、华为、丰田、奔驰等自主及合资品牌车企。
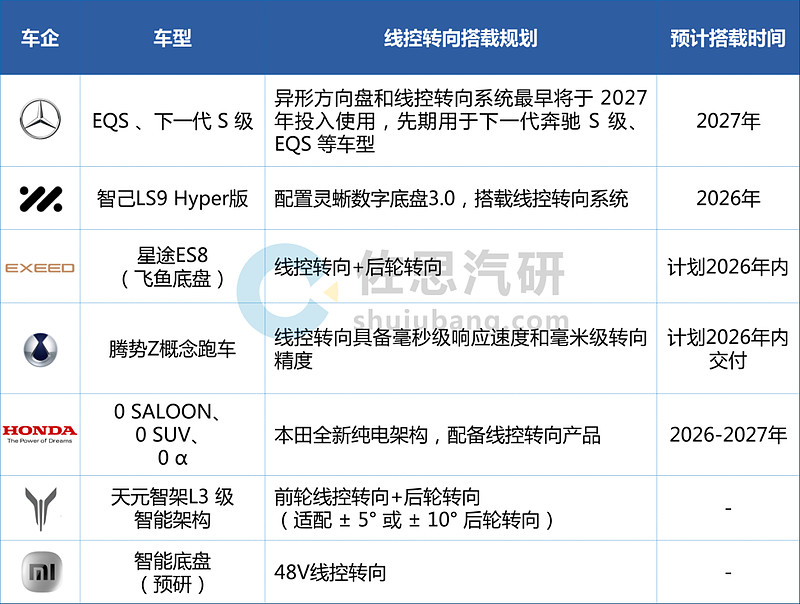
目前已有多家车企规划搭载线控转向产品,2026-2027年预计为线控转向集中上车时间。
线控转向计划搭载车型/平台汇总
来源:佐思汽研《2026年乘用车智能转向行业研究报告》
本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。