大摩10月1日对FCC限制CN光通信产业发布报告,核心要点是:
1)低端不限制,也限制不来,北美产能也不够,1.6T之前的产能现在限制也无法短时间弥补,所以不会限制。这个和之前的产业交流一致,短期无法承接AI数据中心要的产能
2)第二点则是,对于3.2T,主要是未来的新技术,有可能指之后迭代的NPO,CPO,关键环节,高价值量的会放在北美领域。对于激光器和光芯片,会是迁移到北美的生产,这部分代表高价值量。
3)高端之后他们拿,1.6T的无影响,NPO,CPO等新技术可能是他们主导
以上是远期对 易中 最大的压制影响
FCC很有可能在 3.2T 这个节点开始限制我们制造的光模块。
1.这不是为了立刻扰乱现有的 800G/1.6T 市场 → 而是为了在 3.2T 成为主流(预计 2028-2029年)之前重塑供应链。在下一代技术大规模部署前,提前卡位,降低对国内供应链的依赖。
2. 这个限制具体如何操作?是完全禁止吗?
看起来不是一刀切的禁令,而是设置了一个“美国含量”门槛。
规则草案 → 只要在中国组装的光模块,其物料清单(BOM)中超过 65% 的价值来自美国公司(比如 DSP 芯片和激光器),就可能被允许进口。
这意味着 = 重点打击的是纯国产化的供应链,但为那些使用美国核心组件的中国组装厂留了一个口子。
3. 这对供应链上下游有什么影响
对美国核心组件厂(LITE/COHR)有增量
市场对美国激光器的需求会更集中和紧张 → 有利于维持价格
对超大规模数据中心= 影响可控。
规则给了缓冲期(到 3.2T 时代)→ 避免了当前 800G/1.6T 建设的供应链中断。
对中国模块厂(Innolight/Eoptolink)= 压力增大。必须更多采购美国核心组件才能进入美国市场 → 削弱了他们转向中国本土激光器供应商的灵活性。
政策讨论并不意味着中国生产的 3.2T 光模块一定无法进入美国市场。即使光模块最终仍在中国制造,只要其中来自美国企业的 BOM 价值占比达到
65% 左右,产品仍可能满足相关要求。考虑到 DSP 和激光器本身就是光模块中价值量较高的两个环节,采用美国厂商提供的 DSP 和激光器后,就可能已经非常接近这一比例。
4. 美国本土有能力承接转移出来的产能吗?
目前完全不行,存在巨大的产能缺口。
旭创+xys2026上半年年化:4430万 + 5670万 = 1.01亿只,是AAOI年底产能的 8倍以上。
结论:北美短期接不住国内模块供给,强制全面替换会引发断供,所以政策才选“分阶段+美国含量门槛”。
关键瓶颈在于磷化铟(InP)衬底,这是制造高速激光器的核心原材料。
大摩同时提出了另一个风险。如果中国认为相关规则过于单边,可能进一步收紧
InP 衬底出口。而 InP 衬底本身正是扩大激光器产能的重要瓶颈之一,因此上游材料供应反而可能成为新的约束。
这将直接卡住全球激光器的产能,成为一个新的供应链瓶颈。
目前来看,光通信内部会出现分化:
大哥二哥:26-28 H1 前,大哥、二哥业绩无影响。28H2以后生意照做,订单总价上升,毛利率、净利润率下降,利润总额依靠营收增长。
中际旭创和新易盛仍然可以继续参与光模块组装和供应,但在激光器选择上的自由度会下降,更难转向中国本土激光器厂商。因此,大摩认为,这一潜在规则对高速激光器价格,以及 Lumentum、Coherent 的零部件份额影响可能更加明显,而不是简单地将光模块份额从中国厂商转移给美国厂商。
这也与利润率结构有关,光模块组装业务的毛利率大致处于
30%中段至40%低段,相比之下,EML 和激光器成熟状态下的毛利率可以明显超过 50%,目前甚至接近 75%。因此,对于美国光通信厂商而言,相比自己大规模进入利润率更低的模块组装业务,继续占据高价值量激光器环节显然更加符合现有产业结构。
国内光芯片公司:利空
小光公司:在北美有充分产能布局+Lumen和Cohr代工的,会好一些,但长期受到易中天估值的压制,弹性不会很足了
光通信上游材料:以磷化铟InP、薄膜铌酸锂TFLN、硅光异质TFLN等材料,不排除会有对美反制的情绪利好。
为何PCB的战略生态位更好?
注:以上讨论有前提:A股目前走弱,但未来终将有一波复刻24~26年的主升浪,且基于国运,仍将由“科技带领”主线
我在8月份和9月份以来,完全没看CPO光模块(当时完全不清楚FCC会限制到什么程度),反而一直重点提醒PCB新技术,是比CPO更好的选择。
我们分成短期、中期和长期来看:

1、短期(3个月内)
PCB有没有像CPO光模块那样【被美国管控、禁止?】
没有 -> 少一个大利空因素
2、中期(半年到1年 - 跨越小震荡后到一波反弹)
问自己几个问题:
1)英伟达的Vera Rubin会不会大卖?还会不会出下一代Rubin Ultra? 会不会出 Feynman费曼?
100%会
-> PCB景气度在28年前不是大问题
最新消息显示:Rubin Ultra NVL 576将在27年下半年大量出货
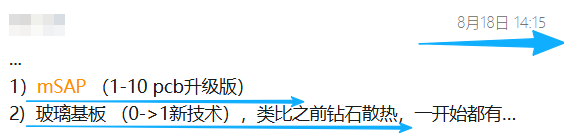
2)景气度不差,那PCB上游的材料和设备,新技术mSAP等会否继续有需求?
-> 铲子PCB钻针刀具和设备、新技术mSAP都是必选项,且都是前置受益的
我在上一篇文章提供的PCB供应链材料和设备将会短缺到2027年,就是最佳证据!
🚩AI 热潮加剧 PCB 供应链压力,材料与设备短缺将持续至 2027 年
最近日本PCB出口单价飞涨,就是有力证据!

3)长期(1年到3年)- 跨越这一轮弱势 - 重回下一波牛市
在A股,抛开每年那些10厘米小妖股,真正能引领主升浪的【产业龙头】屈指可数
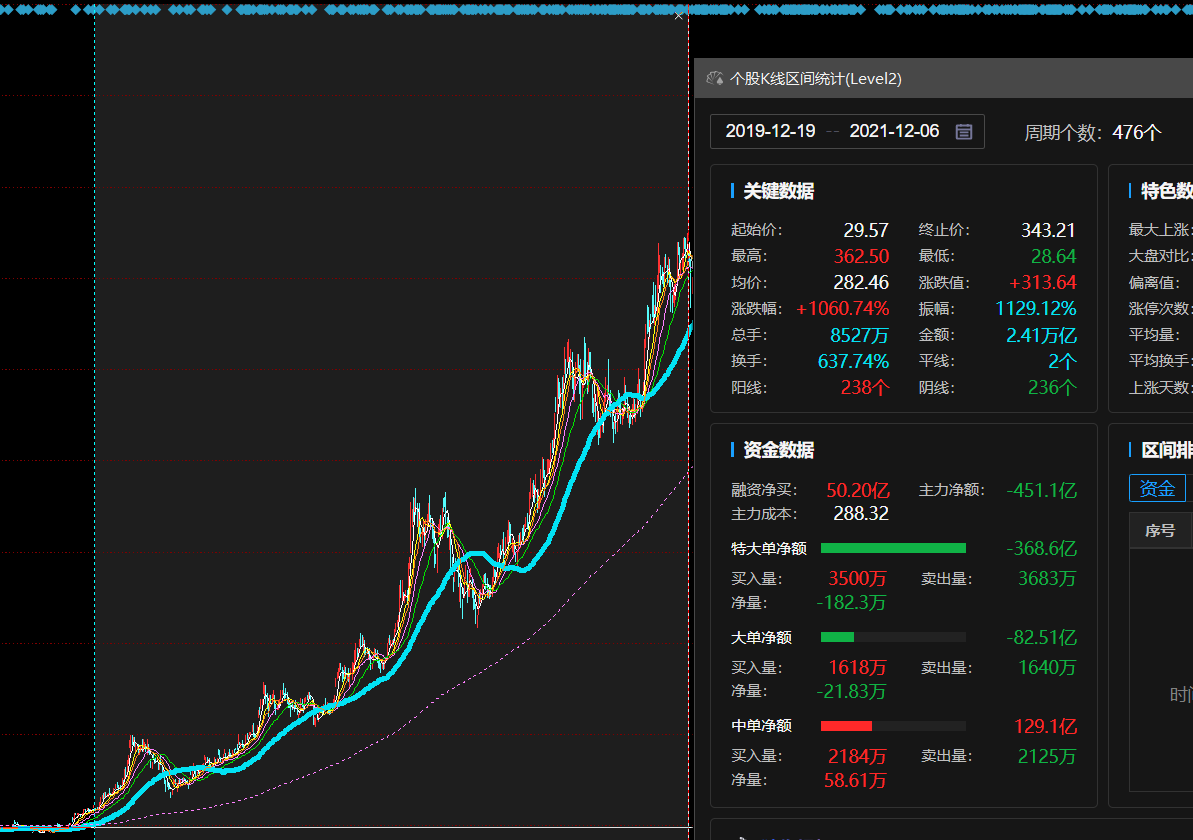
宁德时代引领了19年底到21年底,合计2年左右的新能源牛市主升浪
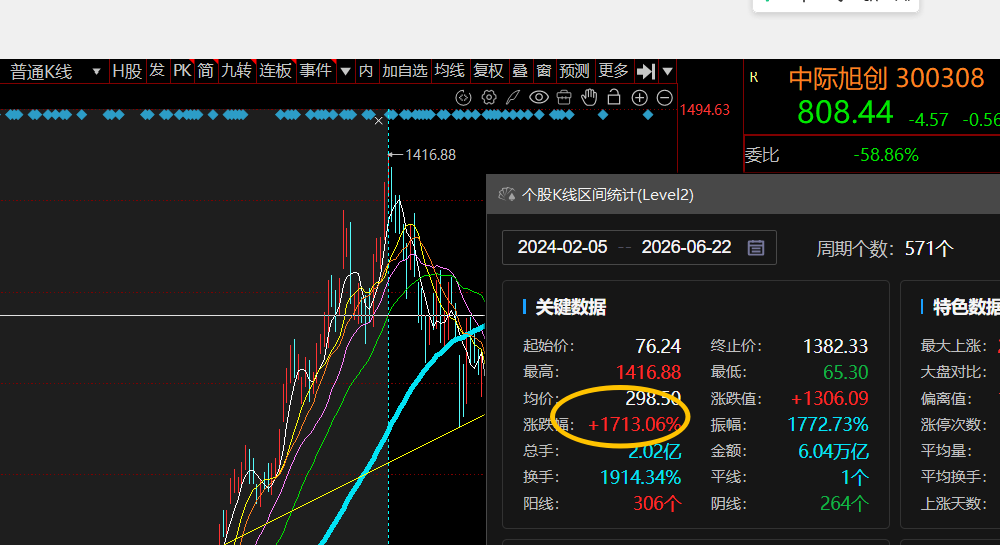
易中天引领了2023年2月到2026年6月,合计3年左右的AI人工智能牛市主升浪
短期龙头资金促成,中长期龙头由政策催化+产业景气+业绩增长+资金四重催化而成
我认为AI人工智能科技周期,是比新能源汽车更大的周期,
这一点可以从指数上看出:
宁德时代走了2年,翻了10倍
中际旭创走了3年,翻了17倍
上证指数和创业板指数,24年到26年的牛市高度,也比20~21年那次更高,持续时间更长
核心原因是22年后,新能源锂电行业渗透率已到40%,主要下游场景市场空间增长已然乏力
目前AI人工智能,除了Coding渗透率已高外,其他场景还有很大的空间
综上,下一波科技主升浪,合理假设仍然大概率由AI科技引领
而不是白酒、地产、消费、医药引领
目前易中天受到远期估值压制之下,能扛起大旗的,大概率是PCB

PCB有几个优势:
1、AI前沿实验室A家和O家还没上市,对硬件的需求仍然大+英伟达RubinUltra+费曼升级需求提供几乎99%以上的确定性
2、PCB国内产业优势度 < 光通信(还没有易中天那种市占率),但很接近,避免枪打出头鸟的同时,可以猥琐发育
但龙头沪电、生益、建滔积层板 的 技术优势/市场份额 与台资差别不大,对台,对日、对韩的替代可能性很高,
3、细分领域龙头有市占率和技术成本优势
比如德福铜冠的HVLP4铜箔,比如鼎泰高科中钨高新的钻针世界份额前二
横向对比:
PCB领域 对 液冷英维克,无论在技术/份额/客户等层面,都是碾压的优势
PCB领域 对 HVDC电源麦格米特等,同上
因此PCB板块是【最像下一个光模块CPO的板块】
再看其他板块,为何难以成为主线:
消费:消费目前政策催化不足,导致每年只能炒 一鸣食品、XX百货类的小妖股
要么就是陈小群前期的永辉超市、中国中免等等,炒一波政策预期就完事
很难成为带动指数级别牛市的发动机,除非政策超预期
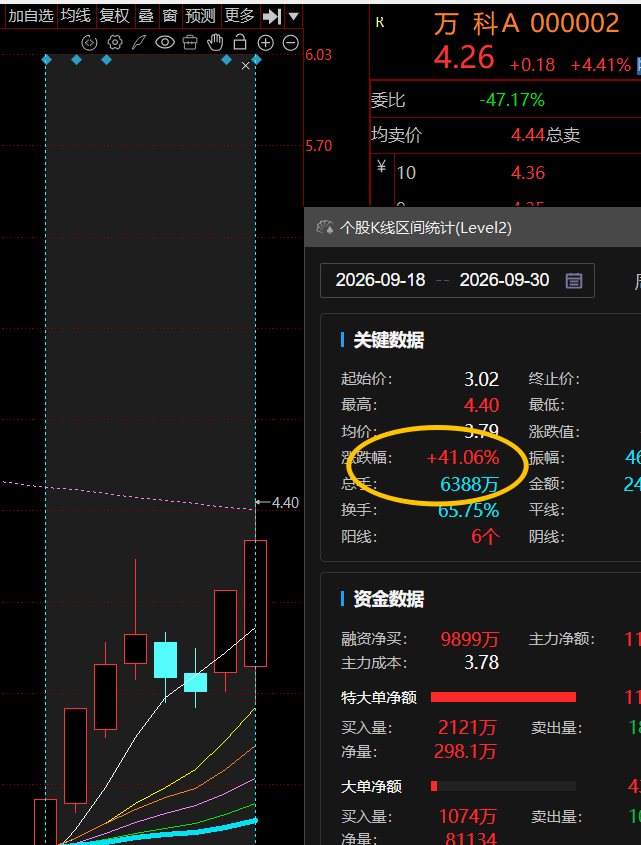
地产:以万科为例,从21年3月地产下行开始,总共有6次反抽(黄圈)
22年底11月到12月:涨幅45%(蹭了疫情结束+新能源熊市+早期大家以为地产能重回发动机)
24年9月到10月:涨幅53%(蹭了牛市启动的光)
注意这是最高涨幅,其他反抽涨幅普遍只有10%+到20%左右
猜猜看今年国庆前,万科涨幅多少了,已经41%了......你觉得博弈空间还有多少?

医药:
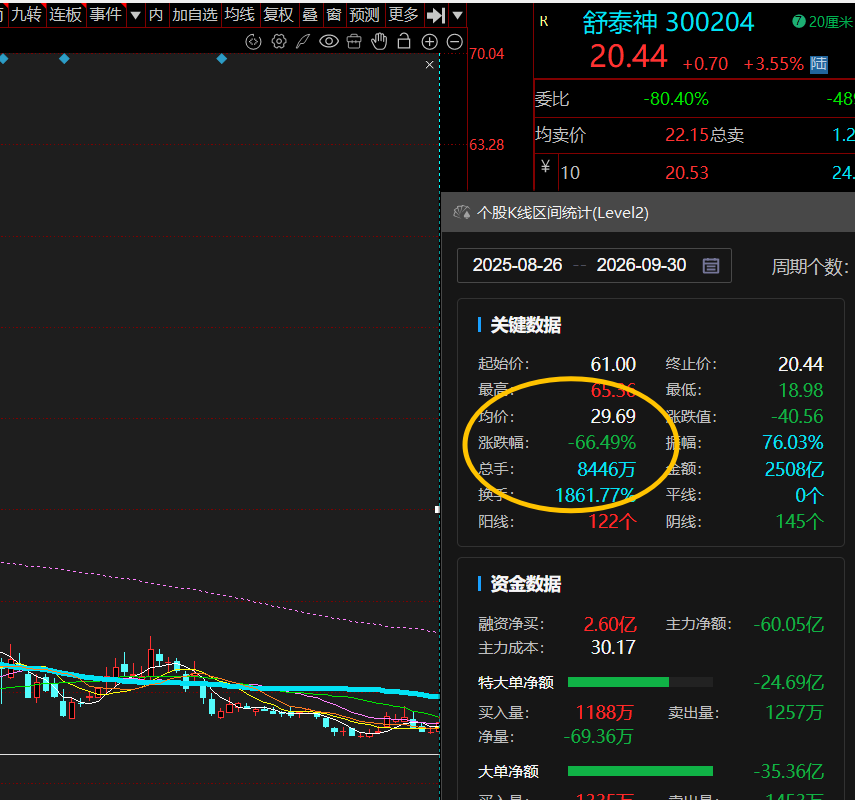
从25年5月的舒泰神周期来看,医药一般是卡指数弱势,防守来走,无法成为主线
从龙头前排高度来看,医药上一波龙头前排高度在300%~500%左右 (舒泰神 和热景500%左右,广生堂380%,一品红300%左右,三生国健 243%,其他后排大多数150%~200%)
本轮近岸蛋白涨幅已经达到了352%
百普赛斯220%
义翘神州130%
而且最大的问题:
如果医药很好,上一波龙头 舒泰神、广生堂、一品红、三生等为啥本轮这么弱?
而不是像 易中天,能持续抗三年大旗!
可见医药炒作+筹码交易更多~
近岸蛋白这批票炒完后,大概率跟舒泰神一样,从25年8月至今陷入-67%的茫茫跌幅

有其他补充,或者不同意见的,欢迎评论区交流~
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。