本文相关信息仅供参考
①机器人:当下为数不多的强势方向,一家做家电电机的公司同时踩在关节模组与燃料电池两条线上。传统家电业务承压但毛利率逆势抬升,汽车电驱靠海外突破与国内批量交付补位,新业务仍在验证与小批量之间,短期利润被汇兑与材料成本拖住。
②半导体封测:制程微缩逼近成本与良率的极限,异构集成把先进封装从后道工序推到系统性能的决定位置。封测厂的利润弹性来自产品结构上移与产能利用率,2.5D平台量产、存储与汽车电子客户拓展、功率器件并购在同时推进。
③国防军工:十二月珠海航展把装备迭代、无人反无体系与商业航天集中摆上展台,参展规模与企业数创历届新高。板块此前已充分定价订单延迟与交付放缓的悲观假设,估值与融资余额同步回落,四季度订单回暖与三季报是验证窗口。
*本文是对当日大涨公司进行研报深度复盘*
1、大洋电机:市场独苗板块了
(1)大涨题材:机器人+燃料电池
机器人依然是为数不多强势的板块。
公司主营家电电机,去年设立人形机器人电机项目,产品方面,外骨骼关节模组已进入客户实测阶段,针对人形机器人的全系列关节模组也处于研发验证环节。
另一大前期市场热门是燃料电池中的SOFC,公司已开发出了包括氢燃料电池多合一控制器、高速离心式空压机等零部件。
行情上,公司今日涨停。
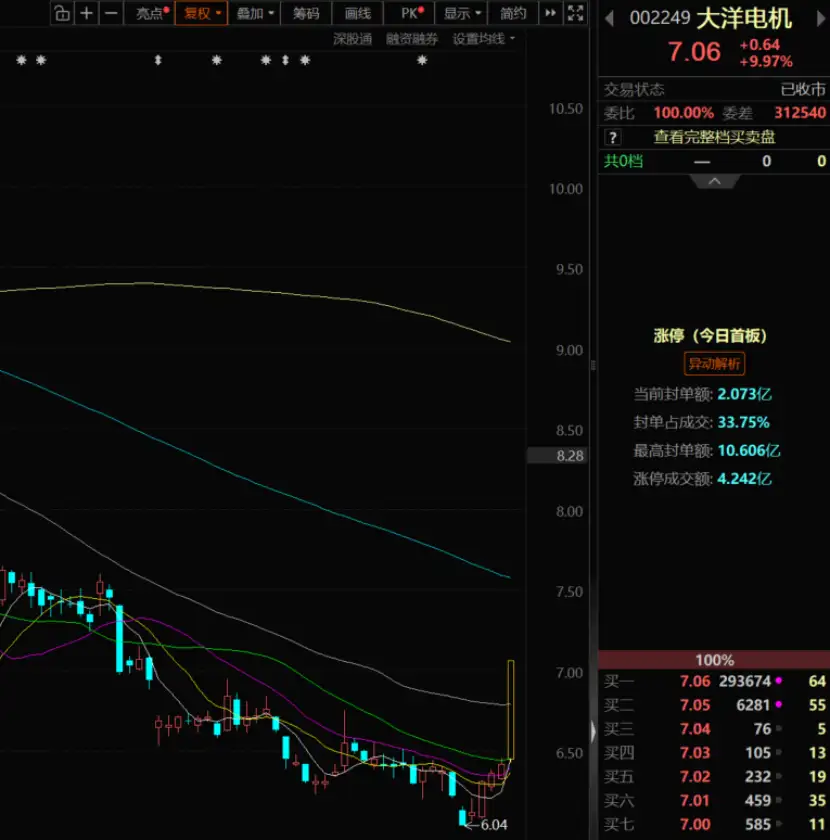
(2)研报深度复盘(国金证券):新业务还在验证期
①国内地产后周期与家电消费疲软,建筑及家居电器电机的基本盘上半年承压,公司靠精益生产、自动化改造与全球产能协同让这块业务的毛利率逆势抬升。传统业务的现金流没有失血,为向机器人、氢能倾斜资源腾出了空间。汽车零部件收入27.6亿元、同比增长15.9%,其中新能源汽车动力总成系统在多合一电驱动总成的海外突破与国内客户批量交付带动下收入9.8亿元、同比增长34.6%。代价是行业竞争叠加原材料涨价,动力总成与传统起动机发电机两块毛利率分别下降4.3和3.4pct,上半年归母净利润4.2亿元、同比下降30.5%,汇兑损失增加1.27亿元又添了一层拖累。
②上半年新设两家机器人子公司,与高校及产业伙伴的合作持续深化。关节模组这条线目前处在“客户实测—研发验证”的过渡带,真正的收入贡献要等模组定点与小批量交付落地,这也是估值先于业绩的原因。
③SOEC方向已研制出2.5kW级电解槽原型机并进入稳定性验证,更大功率的SOFC系统同步推进开发,公司在燃料电池上的位置正从零部件供应往系统整机迁移。
④数据中心散热风机业务已拓展到直接或间接供应中国移动、阿里巴巴等国内头部客户,这块与建筑家居电机的技术同源,属于把基本盘能力往高景气场景迁移,也是家电业务下滑周期里少有的正向增量。
2、华天科技:科技还能看吗?
(1)大涨题材:半导体
一方面,目前先进制程微缩面临成本、功耗和良率的约束,单纯依靠晶体管缩放提升芯片性能的难度增加,另一方面,AI芯片需要在同一封装内集成逻辑芯片、HBM和I/O芯片,对存储带宽、互连密度和散热能力提出更高要求,先进封装由此成为影响系统性能和功耗的关键环节。
根据机构数据,全球先进封装市场规模预计由2024年的407.6亿美元增长至2029年的674.4亿美元。
公司主营半导体封测,营收规模位居中国大陆前三、全球前十,行情上,公司午后大幅拉升。
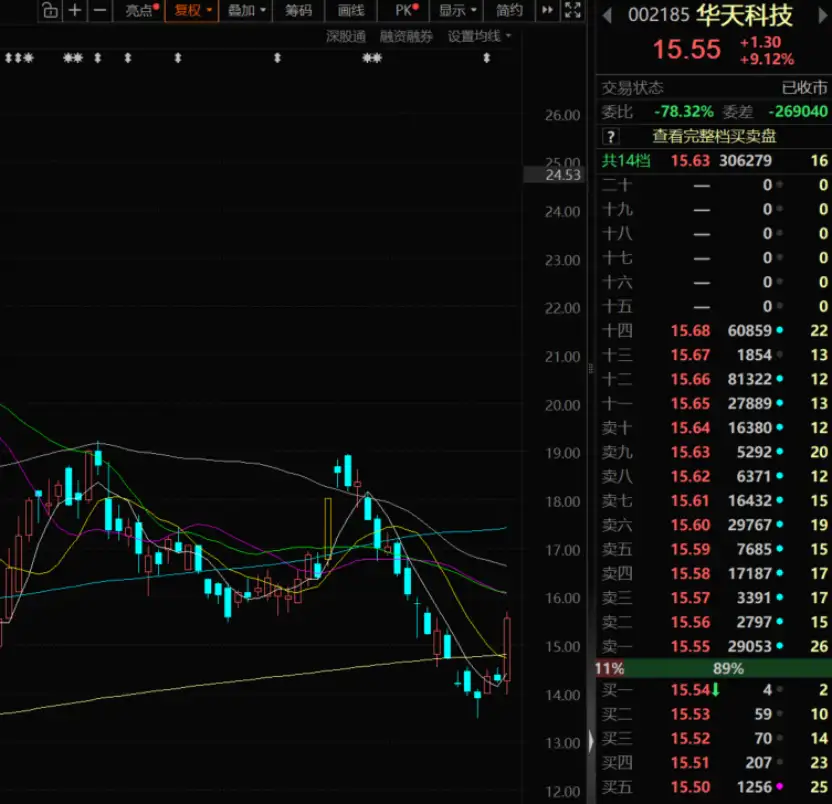
(2)研报深度复盘(兴业证券、华龙证券):封装从后道走上前台
①中国大陆封测业凭借数十年积累、技术并购与产业升级,已跻身全球核心供应体系,增速显著快于全球市场,在地缘因素下的自主可控度成为这一轮产业转移的隐性优势。公司集成电路封测业务占比超过99.9%,国内收入占比在2025年已到63.49%。上半年营收105.11亿元、同比增长35.09%,归母净利润8.13亿元、同比增长259.15%,利润增速远超收入;二季度毛利率16.88%、同比提升4.51pct,盈利修复的斜率比营收更陡。
②2.5D技术平台正推向规模化量产,客户拓展瞄准存储器、大尺寸FCBGA、SiP与汽车电子,2.5DSiCS、Memory垂直打线、FCQFN汽车电子Wettable Flank等工艺已完成开发,产品结构由此从传统引线框架往高附加值环节上移。
④2025年8月设立华天先进专攻2.5D/3D,进口线已在2025年二季度跑通、国产线于下半年完成搭建调试并进入小批量样品测试;盘古半导体2025年部分投产,其余产能2026至2028年陆续释放。收购华羿微电已通过深交所并购重组委审核,待证监会注册批复,落地后功率器件的研发设计与自有品牌业务将并入版图。
3、军工:密集催化期
(1)大涨题材:军工
机构四季度重点展望的板块之一,除了此前提过的珠海航展,分析师还在跟踪传统军工采购与交付节奏、商业航天批产需求。
分析认为,国内军工产业已从过去依赖国内单一需求的模式,演进为“内需筑基、外贸扩张、民用反哺”三轮驱动格局。“十五五”规划军贸预期不断增强,估值方面,目前行业处于过去十年中的动态市盈率约20%分位数位置。
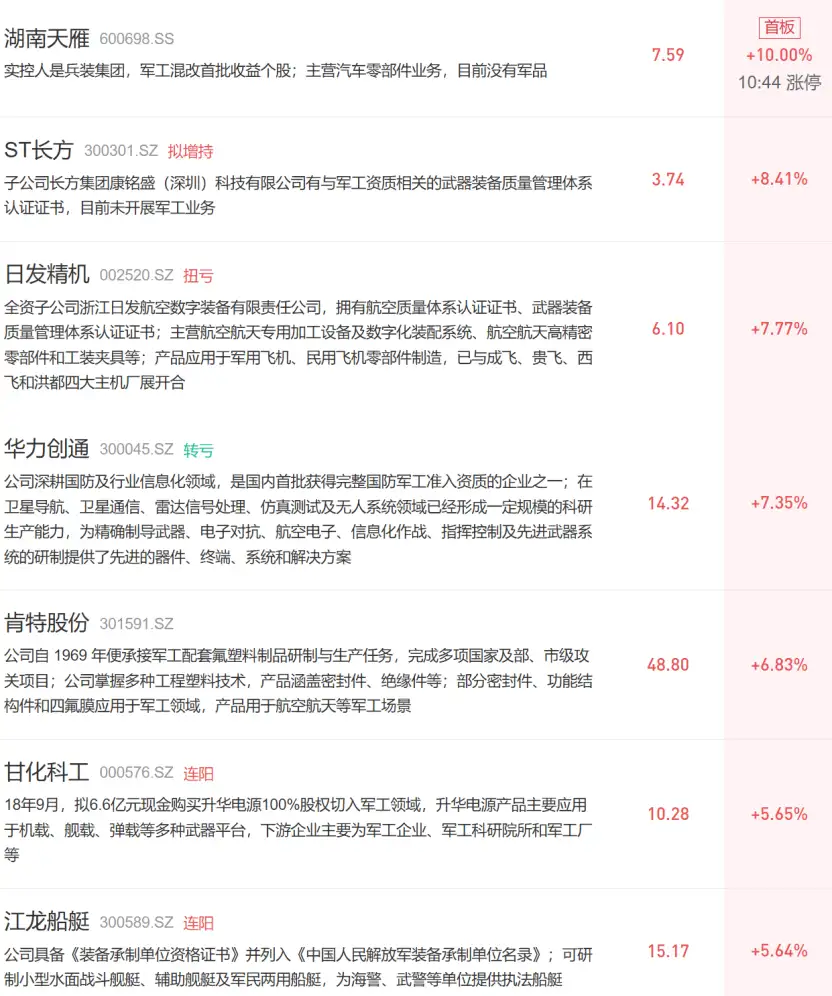
(2)研报深度复盘(中信建投、中泰证券、中航证券):十二月之前是窗口
①第十六届中国航展12月7日至13日在珠海举办,展期延长至7天,已有近50个国家和地区的超1100家企业确定参展,参展装备超3000件,“首展”“首秀”展品占比约10%。本届采用“一展三区”布局,把现役装备展示延伸到海上,形成空、天、海、陆全域联动。
航空工业集团将展出370多项产品,覆盖整机、机载、科技、制造等领域;中国航发将展出近90型发动机、燃气轮机及相关试验设施、典型零部件和先进材料,其中近一半为首次公开亮相。整机与动力系统的创新成果集中摆出来,指向的是装备升级这条主线。
航天科技集团参展新品占比预计超过70%,CZ-10B与海上网系回收装置首次展出,重型运载和重复使用火箭的展出规模创历届新高。运载能力的提升与回收技术的迭代,是发射降本、支撑星座规模化部署的前提。
莲洲展区集中呈现多种无人机反制手段,航天科工同步推出全新一体化防空体系与升级版反无人机体系,探测感知、电子对抗、指挥控制与拦截装备被串成一条完整的对抗链,无人与反无的展示由此从单机走向体系化。
②三季报预告已有8家军工上市公司披露,其中5家净利润预增。板块自年内高点最大回撤接近四成,订单延迟、交付节奏放缓与毛利率下行的悲观假设已在股价里充分定价,赔率与胜率同时往有利区间收敛。
③AI浪潮下军工企业产能外溢仍会持续演绎。军工企业凭借高可靠性、强验证能力和国产化优势,正在连接器、MLCC、功率器件等环节切入国产算力、服务器、电力等高景气赛道。军事智能化趋势不可逆,军工电子最受益。装备体系正由机械化、信息化向智能化融合演进,感知、通信、指控、电子对抗、无人化协同等环节价值量持续提升。军工电子和智能化企业将从传统配套属性,逐步升级为装备体系升级中最清晰、最具成长性的方向之一。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。