(电梯控制全球第二+国产机器人第一梯队,投入期的亏损是未来的入场券)
一、巨头背书:海尔为什么买它?
2025年,海尔集团正式入主新时达(002527.SZ),成为公司实际控制人。海尔从不做财务投资式的「路过式并购」——它买的是一张机器人时代的产业船票:新时达在电梯控制系统领域全球市场份额第二,工业机器人稳居国产品牌第一梯队,运动控制与伺服驱动是三十年技术老本。入主首年,公司即结束2022—2024年累计超17亿元亏损,2025年全年实现扭亏为盈。巨头的眼光,往往比市场的定价快半拍。
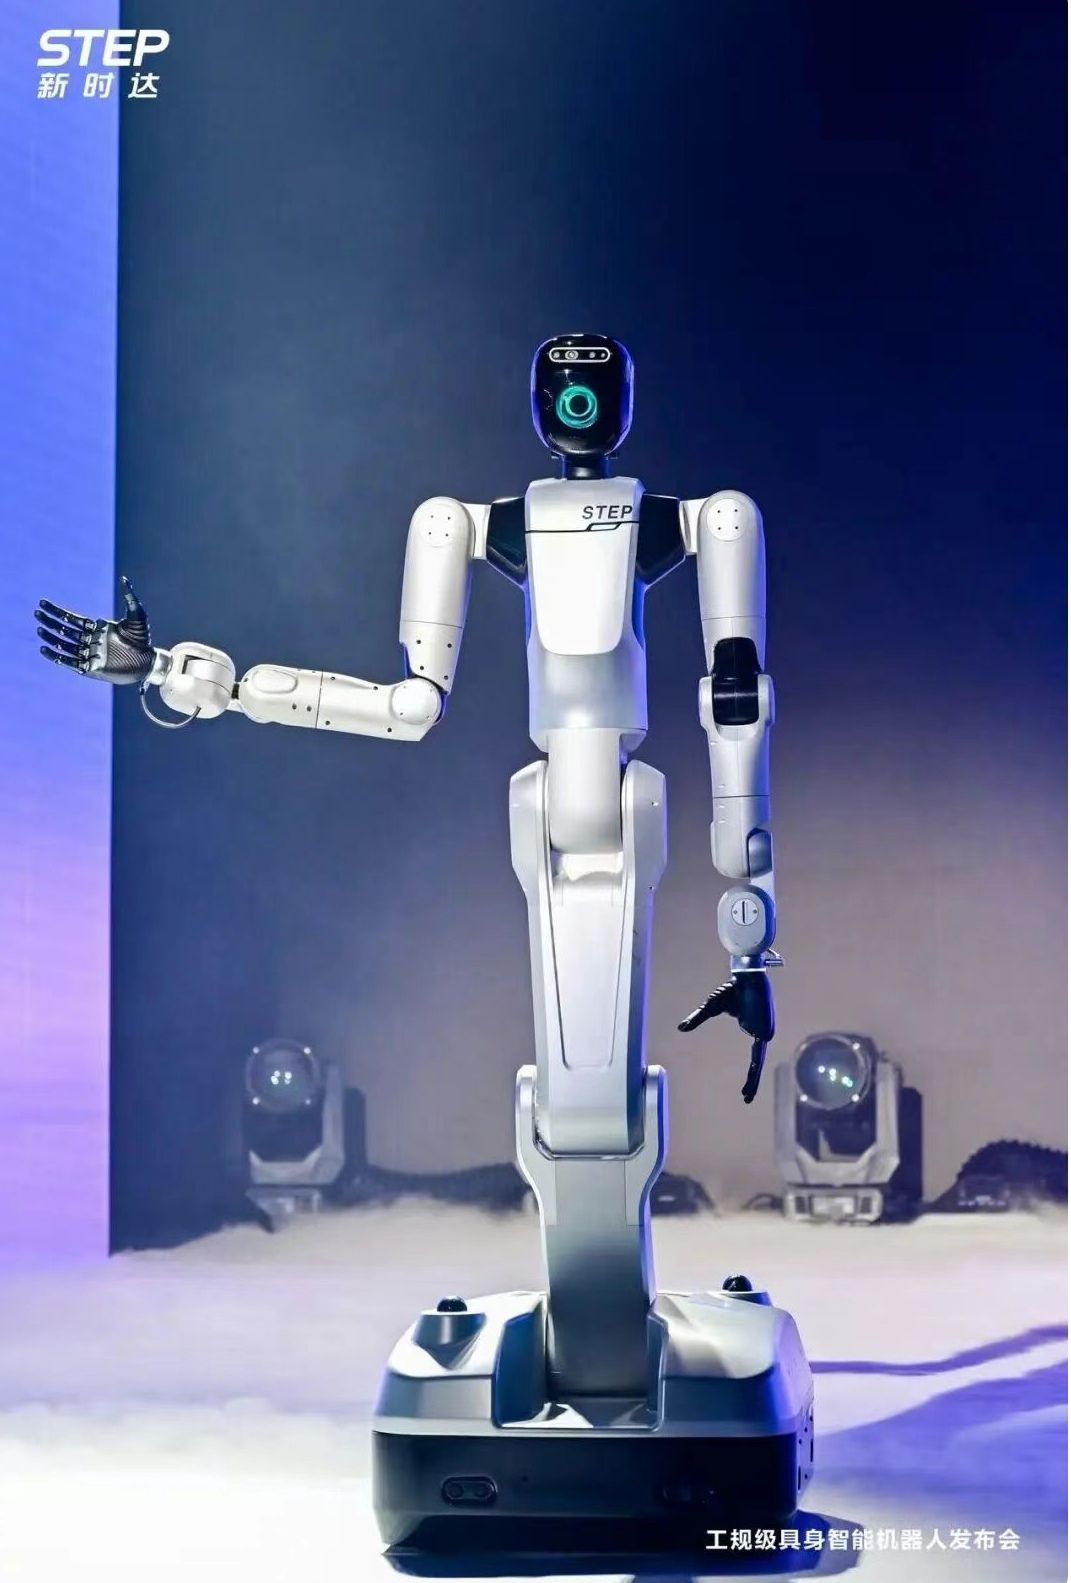
新时达工规级具身智能机器人SYNDA R1(图片来源:新浪财经)
二、新物种登场:SYNDA R1+全栈自研关节模组
2025年12月底,新时达发布行业首款工规级具身智能机器人SYNDA R1,并同步推出全栈自研关节模组——轻量化硬件平台、大扭矩无框电机、自研内核算法,为机器人装上「强韧关节」,年产能规划达10000台。工规级意味着它不是展厅里的表演者,而是为工厂真实工况设计的生产力工具:从智能技术与物理执行的深度融合切入,卡位人形机器人「进厂干活」的产业拐点。

SYNDA R1发布会现场,年产能规划10000台(图片来源:高工机器人)
三、怎么看中报:营收+15%的「投入期亏损」
2026年半年报:营收18.91亿元,同比增长15.00%;归母净利润亏损1127.71万元。拆开看,机器人产品及系统收入占比已达24%且持续增长,亏损主要来自毛利率结构性变化和研发、市场、数字化投入的主动加码——公司在业绩预告中说得明白:加大新产品研发投入、市场拓展、供应链管理及数字化转型。这类「战略性亏损」与经营性亏损有本质区别:钱没有消失,而是变成了产能、技术和渠道。同期公司向特定对象发行股票申请已获深交所审核通过,弹药正在补充。
四、展望:海尔生态协同的化学反应
往后看,三条线值得跟踪:其一,海尔的家电制造场景为R1提供了天然的「练兵场」与首批客户,具身机器人从0到1的落地速度可能超预期;其二,AI+电梯战略(电梯云、AI预测性维保、目的层群控)让存量电梯变成数据资产,5月电梯展全栈方案已获行业验证;其三,定增落地后研发投入加码,关节模组等核心部件自研率提升将持续改善毛利率。巨头加持+技术全栈+产能就绪,新时达的重估窗口正在打开。

(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。