黄仁勋救场CoreWeave,国内推理算力爆发,机构喊12只云服务股业绩翻倍。但高负债、融资成本、现金流,才是最大风险。
一、海外:黄仁勋力挺,股价V反,但债市不买账CoreWeave被称为英伟达“亲儿子”,靠拿GPU和微软合同抵押借钱,疯狂建AI算力。
黄仁勋公开力挺:经营在改善,资本成本在降,不用英伟达兜底。
股价周三跌15%,周四盘中跌超9%,最后收涨近6%。
但债务加租赁义务约520亿美元,大部分五年内要还。
信贷市场预测其五年内违约概率63%,债券收益率超15%。
关键矛盾:股价靠黄仁勋表态反弹,债市风险定价却没改善。
二、国内:算力租赁=AI时代“算力电厂”AI模型不再只是训练,而是天天被调用,推理算力需求爆发。
华为9月发布全球首个3D数据中心。
中国Token日均消耗:从2024年初千亿级,涨到2026年约500万亿,增长近5000倍。
行业从“训练备货”转向“推理主导”,算力像电一样持续消耗。
三、行业数据:市场大,价格涨2026年算力租赁市场规模有望突破2600亿元。
今年一季度已达680亿元,同比+62%。
AI算力需求同比+417%,GPU供给只+128%,缺口扩大。
推理算力占比超70%,需求是训练的4.5倍。
H100一年期租赁价:从1.70美元/小时涨到2.35美元/小时,涨近40%。
国内B300顶配现货报价站上1450万元。
四、A股:42只云服务股,12只被预测业绩翻倍板块总市值约8090亿元。
年初至今:8涨34跌。锐捷网络+33%、网宿科技+30%、亚康股份+28%。
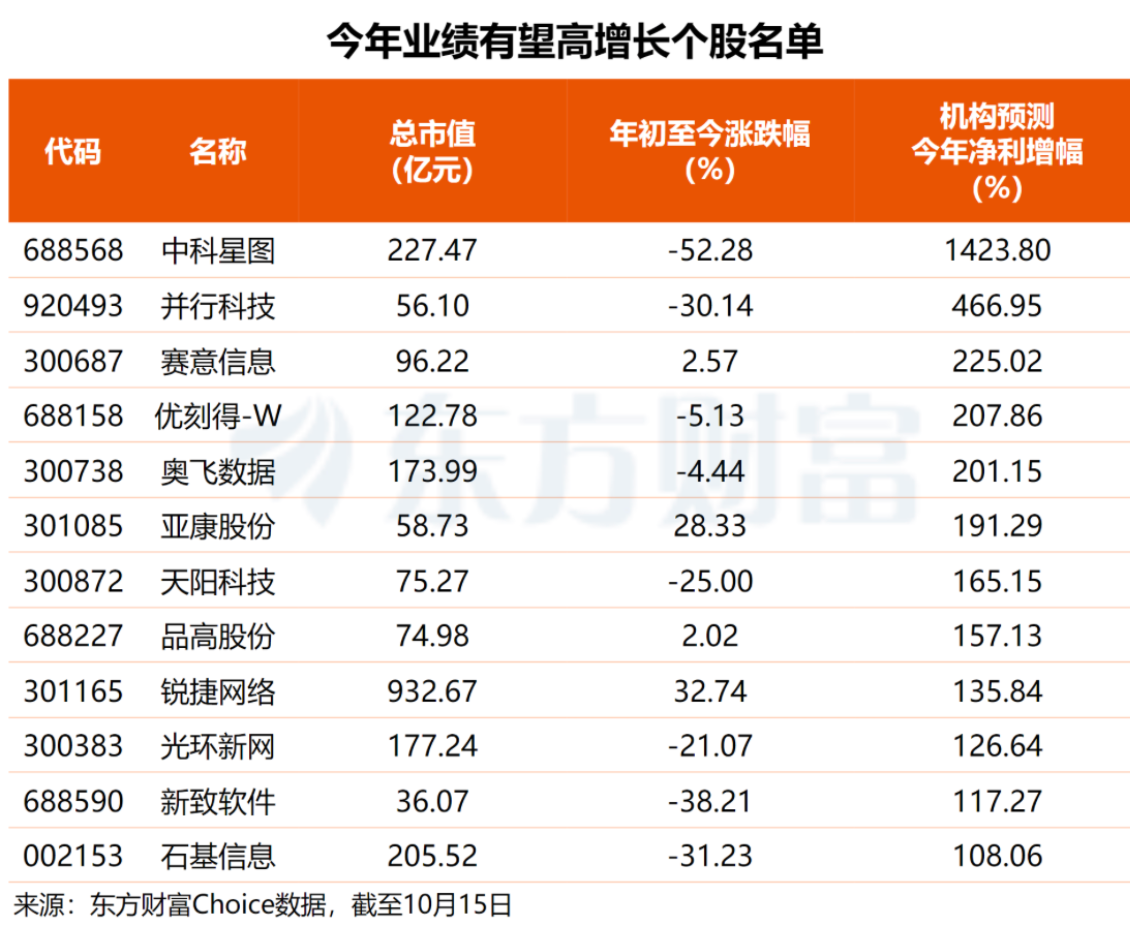
机构预测12股今年业绩翻倍:
中科星图:净利或增14倍(但去年基数极低)
并行科技:增超4.6倍
注意:预测≠真翻倍,低基数容易造“假高增长”。
五、重点公司补充润泽科技:AIDC龙头
2026上半年AIDC收入19.95亿,同比+126%,占总营收53%。
字节跳动第一大AIDC供应商。
A股稀缺的英伟达NCP资质IDC企业。
全球9个AI算力集群,规划约6GW;在手订单市场传60亿—70亿,长单至2028年。
看点:大客户+稀缺资质。
风险:资本开支大、客户集中、上架率、融资成本。
奥飞数据:IDC转智算
2026上半年归母净利同比+123%。
自建自营机柜超8.6万个,运营规模约382MW。
覆盖30多个城市,廊坊固安、无锡、定兴等项目推进。
看点:利润高增+智算转型。
风险:转型兑现、债务、上架率。
六、风险提示:最怕融资收紧CoreWeave债券跌到面值80%以下,收益率超15%。
违约概率63%,分析师警告:AI融资退潮,可能无力偿债。
风险警示公司:行云科技、润建股份、协创数据、宏景科技等,若融资环境收紧,偿债压力可能加大。
重点盯:经营现金流、债务到期、融资成本、上架率、客户集中度。
结论:
需求真、价格涨,算力租赁逻辑没坏;但高负债和融资环境是最大变量。机构喊翻倍,要打问号——尤其小心低基数效应。关键看现金流和订单兑现。
公开信息整理,不构成投资建议。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。