所有人都在等待先进封装打开新增长曲线,只是这份预期兑现的时间,充满不确定性。
——轩轩玄子
一、基本面
(一)高增长的底色是周期修复,而非盈利质变
2026 年上半年公司归母净利润同比增长 259.15%,看似增速亮眼,实则是行业周期触底叠加低基数的产物。2025 年同期行业处于周期谷底,公司扣非净利润仅 700 余万元,基数极低;本期扣非净利润 2.5 亿元,利润中政府补助等非经常性损益占比近七成,绝对规模仅为长电科技的三成。
这轮盈利修复的核心逻辑,是全行业产能利用率从谷底60%回升至80%区间后,重资产固定成本摊薄释放的自然弹性。这是所有头部封测厂商都能享受到的普遍性周期红利。
(二)先进封装投入持续加码,但商业化兑现存在明显时差
1. 研发端的投入力度,和利润表的贡献形成割裂
2026 半年报反复提及公司在 FCBGA、2.5D/3D 方向的研发投入与工艺验证落地,研发资源持续向高端封装倾斜。但财报没有披露先进封装板块独立营收、毛利增量。这意味着,现阶段先进封装更多是资本开支与研发成本项,还没能转化为稳定的收入增量,成熟封装依旧承担着主要的营收与利润压力。消费电子周期的起伏,依旧是左右公司短期盈利的核心变量。
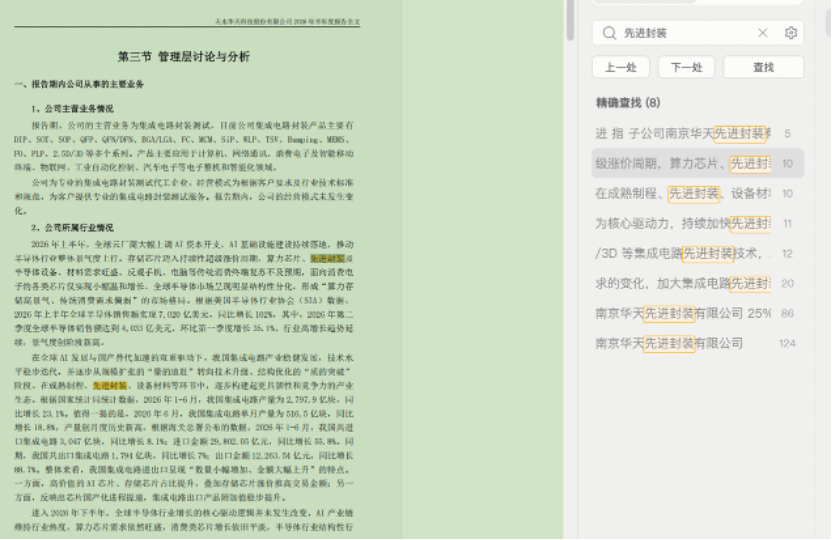 图 2. 华天科技2026半年报先进封装原文摘录
2. 客户验证周期拉长,是这一轮先进封装赛道的隐性门槛
南京基地高端产线已经完成多项工艺开发,处于送样验证阶段。行业的现实是:AI 芯片大厂供应链准入的审核周期远长于普通消费类芯片,哪怕工艺指标达标,从送样、小批量试产到稳定批量订单,中间存在很长的空窗期。这也是市场分歧的根源:看多的资金赌它拿到定点后的估值重估,而存量资金不愿在漫长验证期内提前定价这份远期预期。
3. 赛道红利的分配逻辑,已经不再是 “有产线就能分蛋糕”
长电、通富的先发优势,不只是更早建好产线,而是提前绑定算力芯片客户,跟着客户迭代工艺,形成了绑定式的供应链壁垒。对华天而言,现在再去追赶,已经不是单纯补齐设备和工艺的问题,而是要在已经固化的供应链格局里挤入席位。市场给它的定价,本质上就是在给这份“挤入成功的概率”打折。
二、历史面
对照周 K 线走势,华天科技历史上三波规模节点如下:2019–2020 年半导体国产替代浪潮、2024 年存储周期回暖、2025 至 2026 年 AI 先进封装炒作。
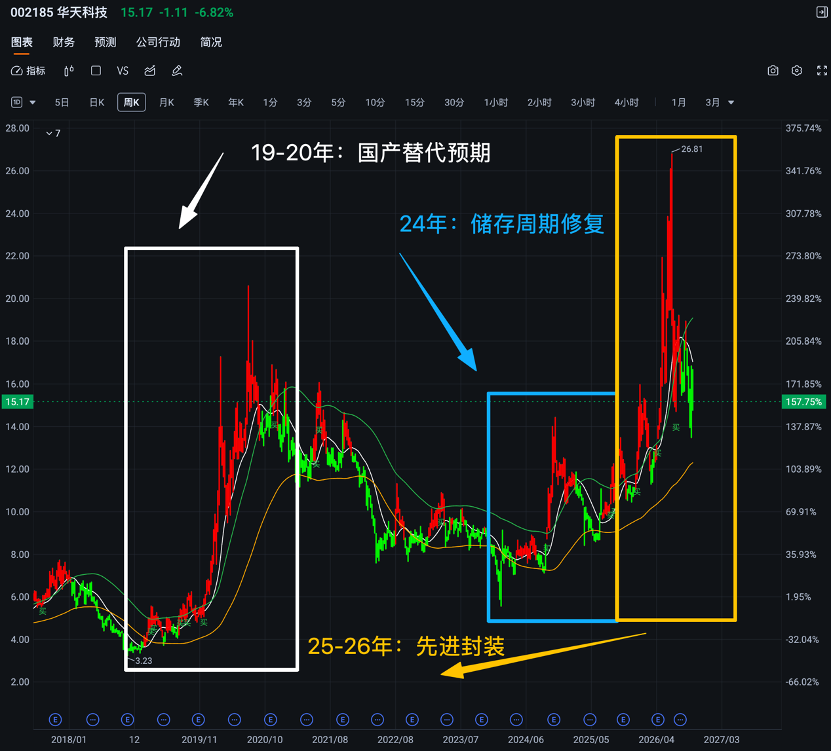 图 3. "轩轩玄子"自研指标展现的华天科技周 K 线三轮行情复盘图
三轮行情的结局也高度趋同:板块情绪退潮、进入业绩兑现期后,股价均出现大幅回撤,几乎回吐全部涨幅,从未走出独立于行业的趋势性上涨。
三、独立研判
2026 年 7 月以来的股价波动,催化逻辑仍为先进封装国产化预期、存储产业链涨价、华羿微电并购等行业与事件性因素,属于典型的板块 行情下的情绪放大,与前三轮行情的驱动模式没有本质区别。
历史规律只具备参考意义,市场走向始终受宏观环境、行业周期、突发事件等多重变量影响,不存在绝对确定的路径。若无明确的成长信号落地,待板块情绪退潮后,股价大概率向周期基本面回归。当前位置的参与,本质是押注基本面超预期的可能性。
我是轩轩玄子,一个每天泡在研报里的 A 股短线交易者。
每个交易日收盘后,更新「每日研报观察」;每周固定一篇深度个股复盘。
如果你也想在纷繁的市场里找到清晰的研究逻辑,欢迎关注,一起交流。
数据来源:深圳证券交易所披露的华天科技定期报告与临时公告、全球先进封装行业报告、证券时报、上海证券报、中国证券网、财联社公开市场报道。报告中涉及的行业判断、市场推演、趋势观点均存在不确定性,市场有风险,投资需谨慎。
S华天科技(sz002185)S
S通富微电(sz002156)S
S长电科技(sh600584)S
S深科技(sz000021)S
S晶方科技(sh603005)S
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。