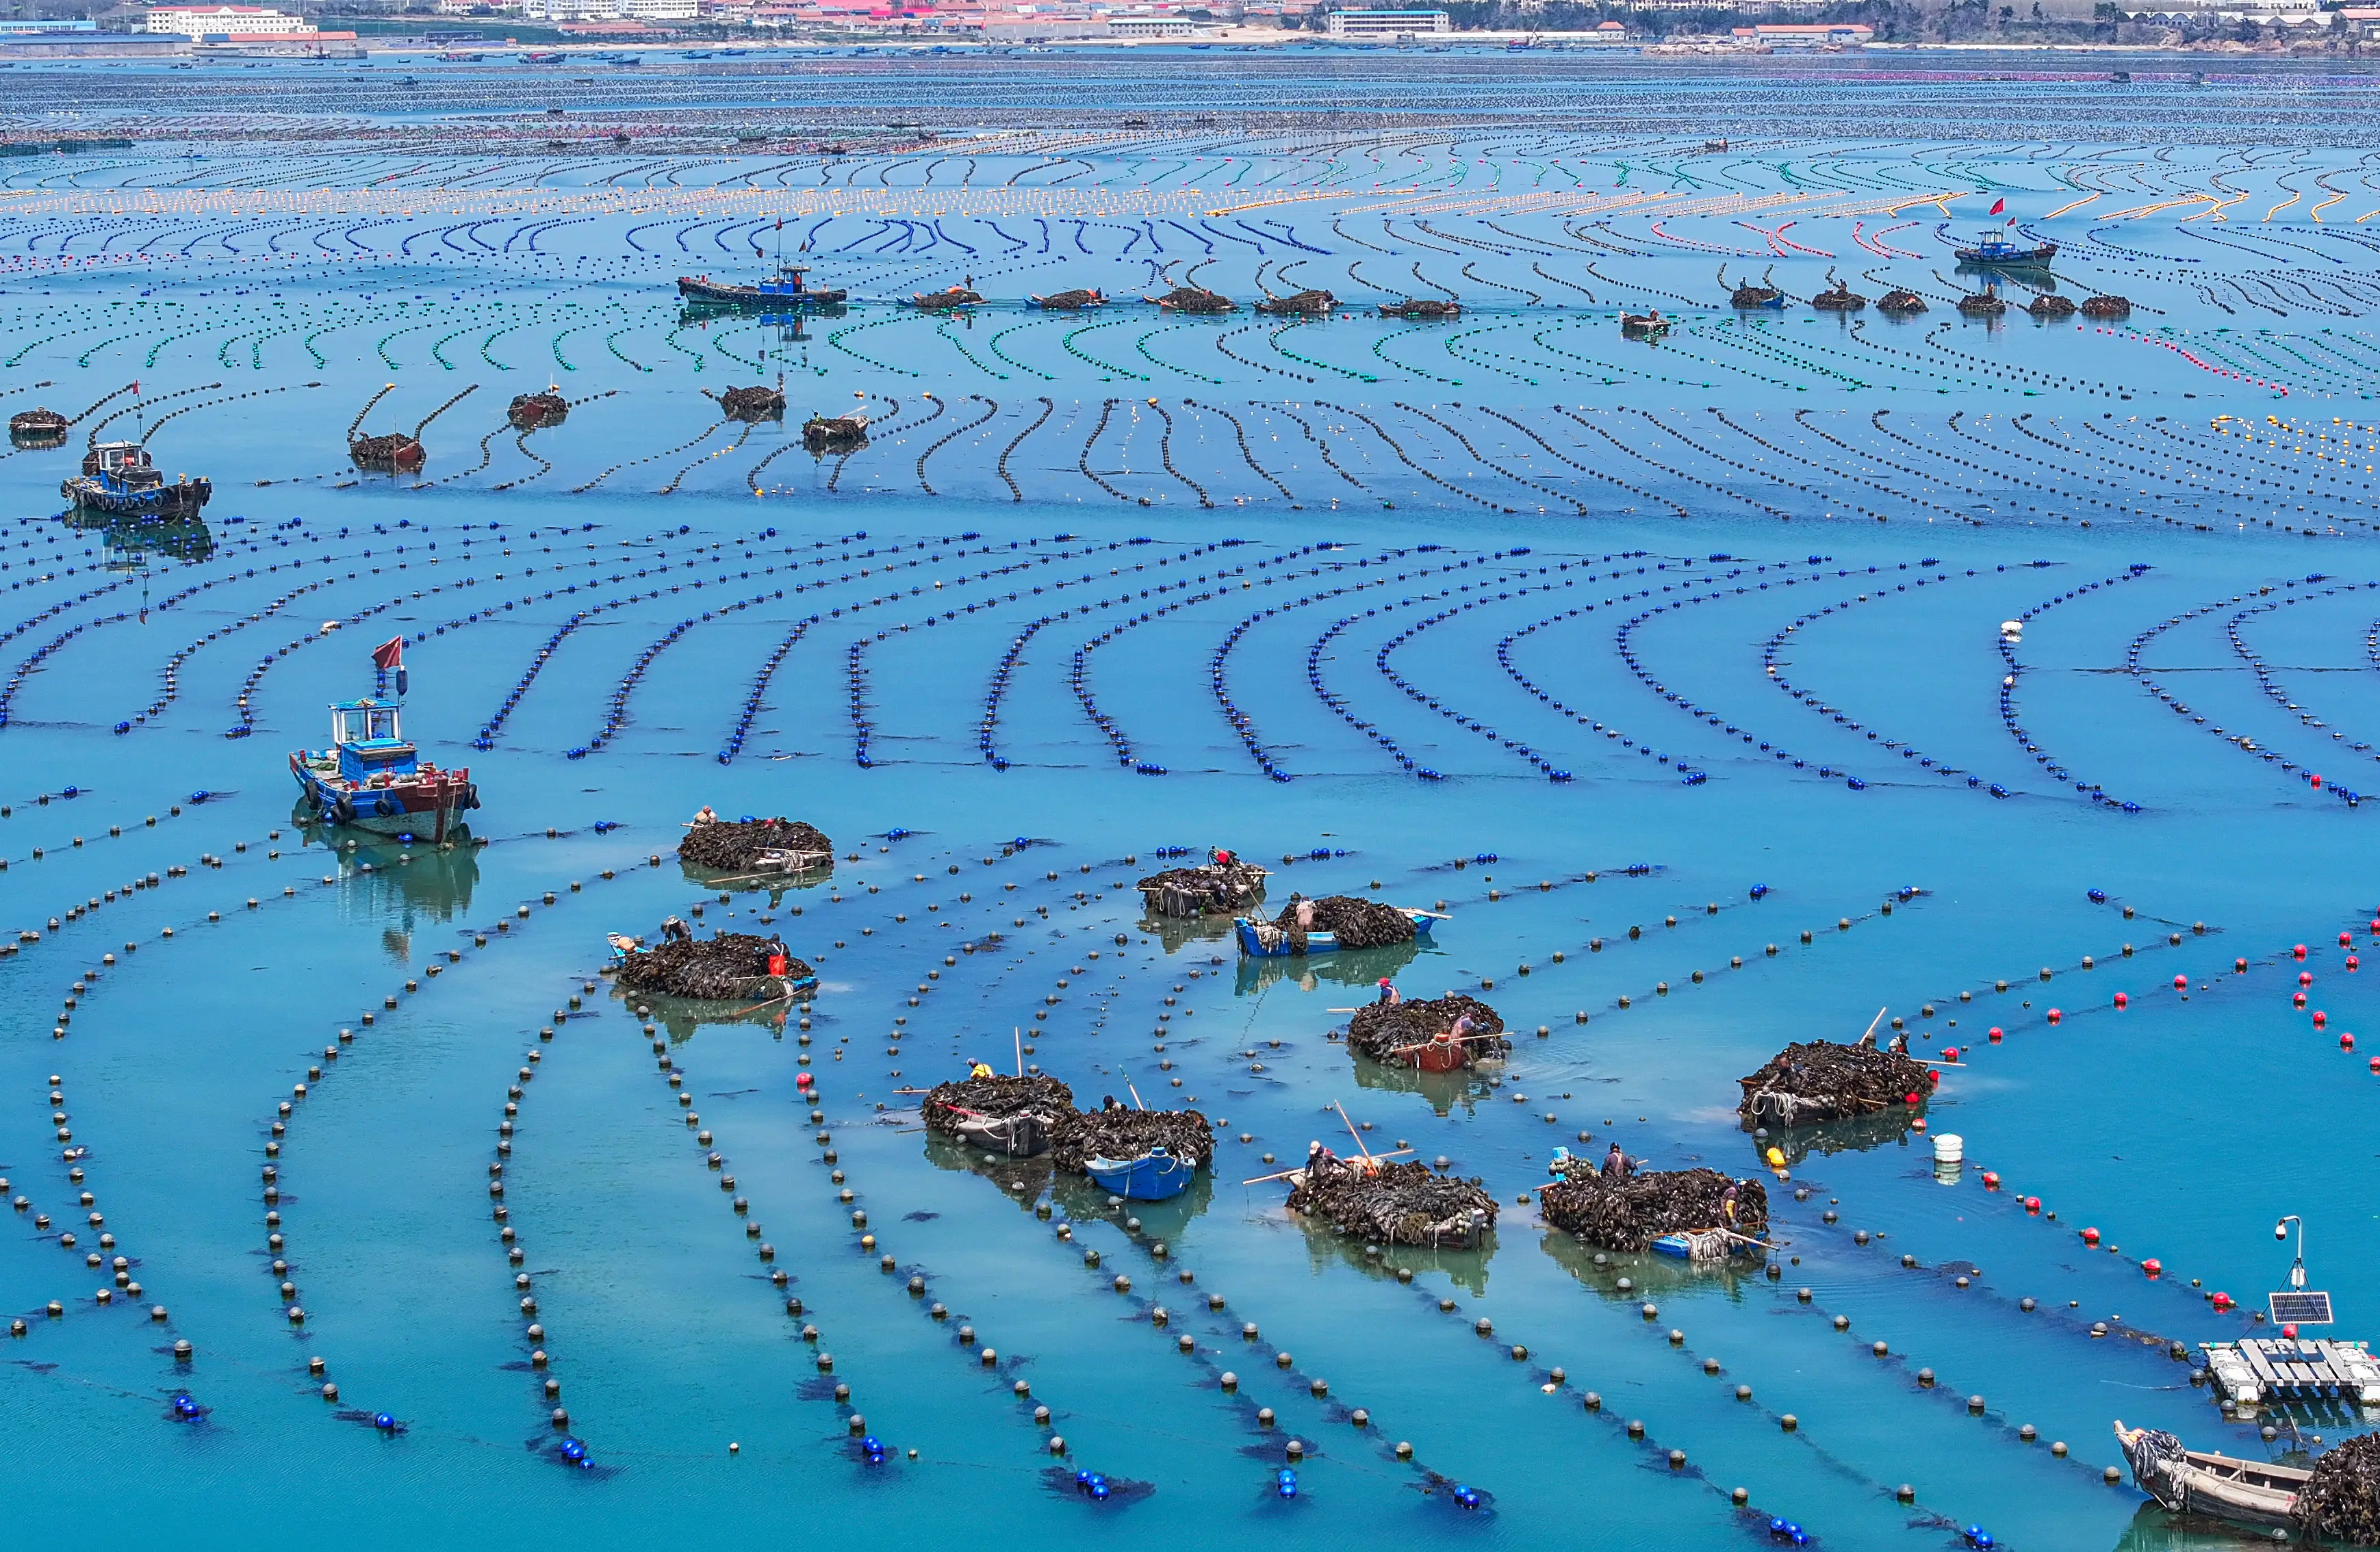
罗非鱼产业链的常规分析框架,是把百洋放在“出口加工商”的位置上,用关税和鱼粉成本两个变量去框它的利润。这个框架能解释2026年的亏损,但解释不了一个被忽略的产业事实:罗非鱼加工产生的鱼皮、鱼鳞,正在从废弃物变成一条独立的、不与关税挂钩的价值链。
百洋的生物制品业务,以鱼皮鱼鳞为原料提取胶原蛋白和明胶,广东百维鱼胶原蛋白肽年产能1200吨,年处理原料能力超6000吨,下游覆盖保健品、化妆品、饮料、食品。2026上半年这块收入2333万,占比1.14%,明胶销量还在下降,体量确实不足以对冲下游加工的亏损。但产业逻辑的价值不在当期收入体量,在于它是罗非鱼加工体系里唯一一条成本端与鱼粉脱钩、收入端与关税脱钩的环节。
冻罗非鱼片的成本受鱼粉价格影响,收入受美国关税影响,两头都是外部变量。胶原蛋白/明胶的成本是罗非鱼加工的副产物,近乎沉没成本;收入端面向保健品和化妆品,定价逻辑跟水产出口完全不在一个体系里。这意味着百洋体内存在一个“反周期”的利润单元,只是它现在还太小,小到被亏损的加工出口完全遮蔽。
把这个视角放大到产业链层面,百洋的布局呈现一个更清晰的层次:
上游(毛里塔尼亚日昇海洋) :鱼粉、鱼油,直接受益于全球海洋原料供给收缩。公司口径明确,鱼粉涨价“对公司经营构成正向影响”。上半年日昇海洋净利润增长192.28%。这一层的产业逻辑是资源稀缺性变现。
中游(饲料及饲料原料) :上半年收入增长41.36%,销量驱动,同时受益于鱼粉景气的产业链协同。这一层的逻辑是产业链内循环的效率。
下游(水产加工出口) :关税承压,毛利率2.04%,是当前亏损的来源。但公司2025年在暂停美国订单的背景下全年扭亏,说明这一层不是无缓冲的暴露。越南加工布局是关税节点的产能迁移,属于中期变量。
延伸层(生物制品+内销预制菜) :俏渔家、百渔系列已有实质SKU,荆州工厂2024年底落地。这一层的产业含义是从“卖原料/初加工品”向“卖食品/生物材料”的商业模式迁移,毛利率结构的改善是方向性的,节奏是慢的。
韭研的结论:百洋的产业价值不在“罗非鱼出口会不会好转”这个单变量问题上,而在同一套罗非鱼加工体系能否长出与出口周期无关的利润单元。上游鱼粉的利润已经在兑现,生物制品和内销的期权正在积累,下游的亏损是结构切换必须支付的时间成本。42亿市值对应的是一个“加工出口商正在尝试变成食品+生物材料商”的中间状态,市场用加工出口的估值框它,但资产里已经包含了不属于那个框的东西。
产业跟踪的核心指标不是单季利润,而是生物制品收入是否止跌、内销收入增速与出口降幅的差值是否转正、以及鱼粉价格维持高位的时间长度。三个变量中任意两个出现方向性改善,百洋的定价框架就需要重写。
产业跟踪笔记,非操作建议。生物制品体量当前极小,验证周期可能较长,请独立评估时间成本。@韭菜团子
@概念百科@开盘必读@开盘前哨@盘前纪要@盘前解读@盘前七点半(小号)@逻辑梳理S百洋股份(sz002696)SS天洋新材(sh603330)S@新闻题材挖掘
@异动特工小队S阳光照明(sh600261)S
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。