\t
三星已经量产并商业出货,SK hynix、美光也开始批量出货。竞争焦点正从“谁先发布”转向客户验证、量产良率和先进封装产能。
\t
🧠 单颗 AI 芯片为何需要 432GB HBM4
\t
AI 芯片需要持续读取模型权重、激活值和 KV cache。内存带宽跟不上,计算核心就会等待数据,新增算力无法充分释放。
\t
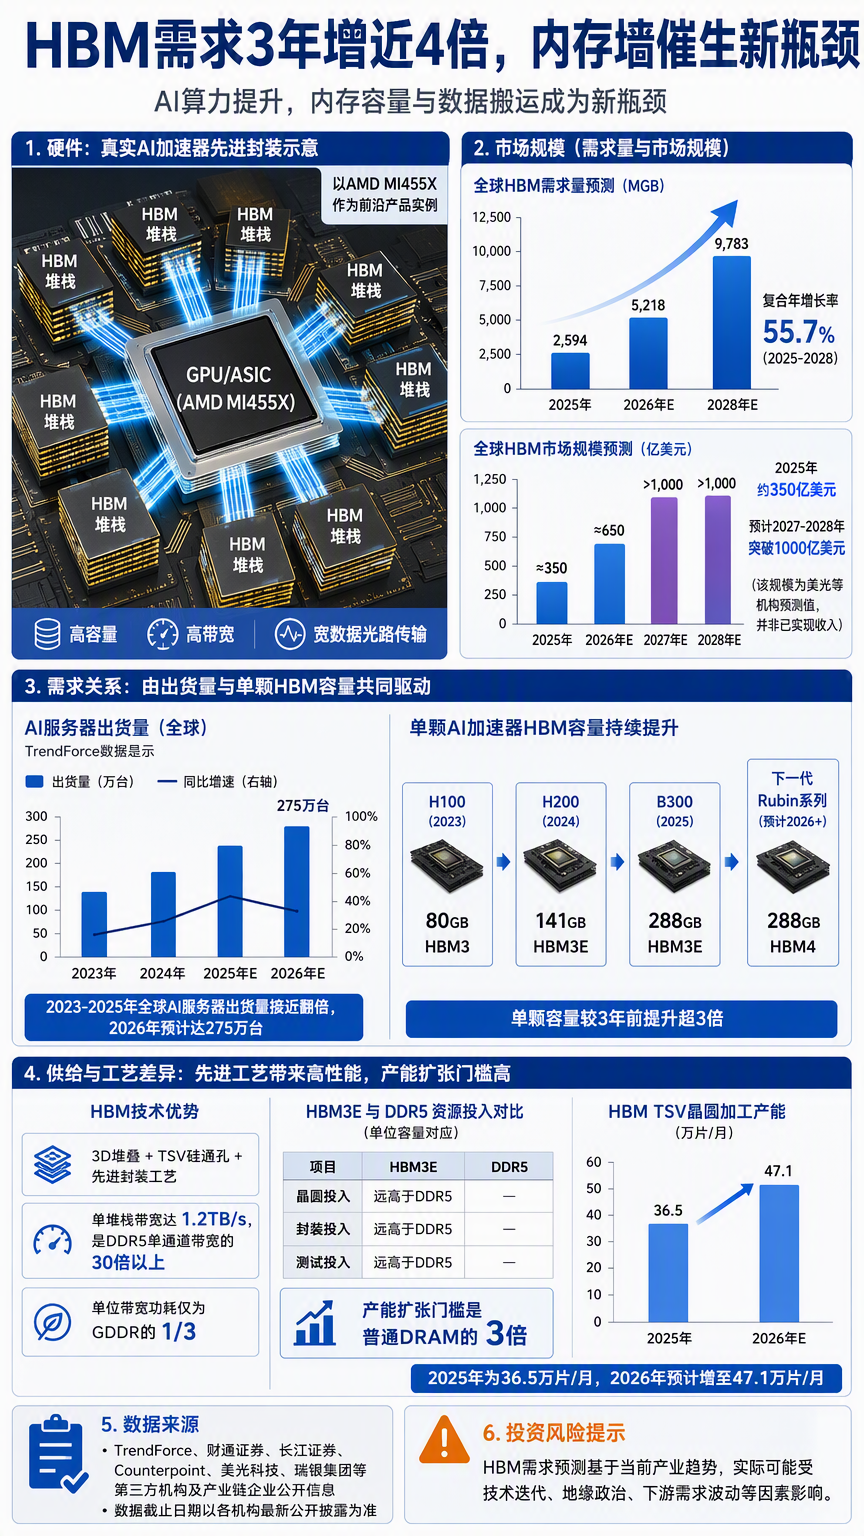
HBM 把多层 DRAM 堆叠在计算芯片附近,通过硅通孔和超宽接口提高数据吞吐。AMD MI455X 因此搭载 12 个 HBM4 堆栈,总容量 432GB,峰值带宽 23.3TB/s。
\t
美光预计,全球 HBM 可服务市场将由 2025 年约 350 亿美元增至 2028 年约 1,000 亿美元。
\t
🔬 HBM4 的难点已不只是 DRAM
\t
- I/O 从 HBM3E 的 1,024 个增加到 2,048 个
- 堆叠从 12 层向 16 层扩展,减薄、翘曲和散热难度上升
- 逻辑基底承担更多控制功能,TSV、键合、模封和测试共同决定良率
\t
🏁 三大厂进入量产竞速
- 三星:2 月宣布 HBM4 量产并商业出货,6 月送出 HBM4E 样品
- SK hynix:第二季度开始 HBM4 批量出货,12 层 HBM4E 已送样
- 美光:向首要客户平台大批量出货,其他客户仍在认证
\t
🏭 增量沿制造链条展开
\t
DRAM 晶圆 → TSV → CMP/减薄 → 多层键合与模封 → 逻辑基底 → 2.5D 先进封装 → 测试 → AI 加速器。
\t
TrendForce 预计,2026 年底 HBM 投片量约占整体 DRAM 投片量的 22%,对应位元供给约占 9%。更高的晶圆消耗和封装复杂度,把增量带向前驱体、CMP/减薄、键合设备和高导热封装材料。
\t
🇨🇳 国内产业进展
\t
- 雅克科技:公司称产品已在客户 HBM 环节稳定供应
- 华海清科:CMP 设备进入国内 HBM、三维堆叠产线
- 联瑞新材、华海诚科:布局低 α 粉体和高导热封装材料
\t
接下来重点看 HBM4 客户验证、12/16 层量产良率,以及热压键合设备和 CoWoS-L 扩产。
\t
资料来源:Samsung、SK hynix、Micron、AMD、TSMC、ASMPT 官方资料;TrendForce;相关公司年报与业绩会。数据截止 2026-08-18。本文不构成投资建议。


作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。