投资要点
明阳电路是国内稀缺的小批量、多品种、高精密PCB专精厂商,正全面战略转型AI算力高端PCB赛道。我们认为公司具备以下核心投资逻辑:
1. 赛道卡位精准:800G光模块PCB已具备样品+小批量能力,AI数据中心高速互联PCB已批量交付,深度受益算力硬件升级
2. 产能扩张明确:12亿可转债投向10万平米AI高阶HDI产能,2027–2028年逐步释放,打开成长空间
3. 模式优势独特:小批量定制化产能与AI硬件迭代快、型号多的行业特征天然匹配
4. 国际化布局:德国工厂深耕多年,马来西亚工厂建设中,全球交付能力持续增强
一、800G光模块PCB:从0到1的突破
1.1 行业空间
高盛预测2028年全球光模块市场1484.95亿美元,800G及以上从2026年452亿美元增至2028年1295亿美元,CAGR 69%。中国厂商合计市占率62%–65%,中际旭创28%–30%全球第一,新易盛15%–18%第二。
1.2 明阳电路的定位
公司为800G光模块提供核心PCB载板,目前处于样品+小批量交付阶段。光模块整机格局集中,但上游高端PCB存在结构性产能缺口。800G光模块对PCB高频高速性能要求严苛,单台价值量显著高于传统产品。
1.3 市占率与竞争格局
明阳电路在800G光模块PCB环节全球市占率不足1%,尚处早期导入阶段。核心竞争对手包括沪电股份、深南电路、生益电子等大厂。明阳的差异化优势在于小批量定制化响应速度,适合光模块厂商新品研发和试产阶段需求。
二、AI高阶HDI:12亿产能扩张
2.1 项目概况
公司变更新能源汽车PCB项目,将2.03亿募集资金投入"年产10万平米AI高阶HDI算力产品项目",总投资11.99亿元,建设期24个月,达产后税后IRR 12.46%。
2.2 行业需求
- IDC:2026年全球AI服务器出货突破200万台,高端PCB需求同比+110%
- Prismark:18层以上高多层板产值增速72.8%,高阶HDI增速26%
- 全球高阶HDI市场2024年60亿美元→2029年96亿美元,AI/HPC领域CAGR 13.9%
三、财务分析
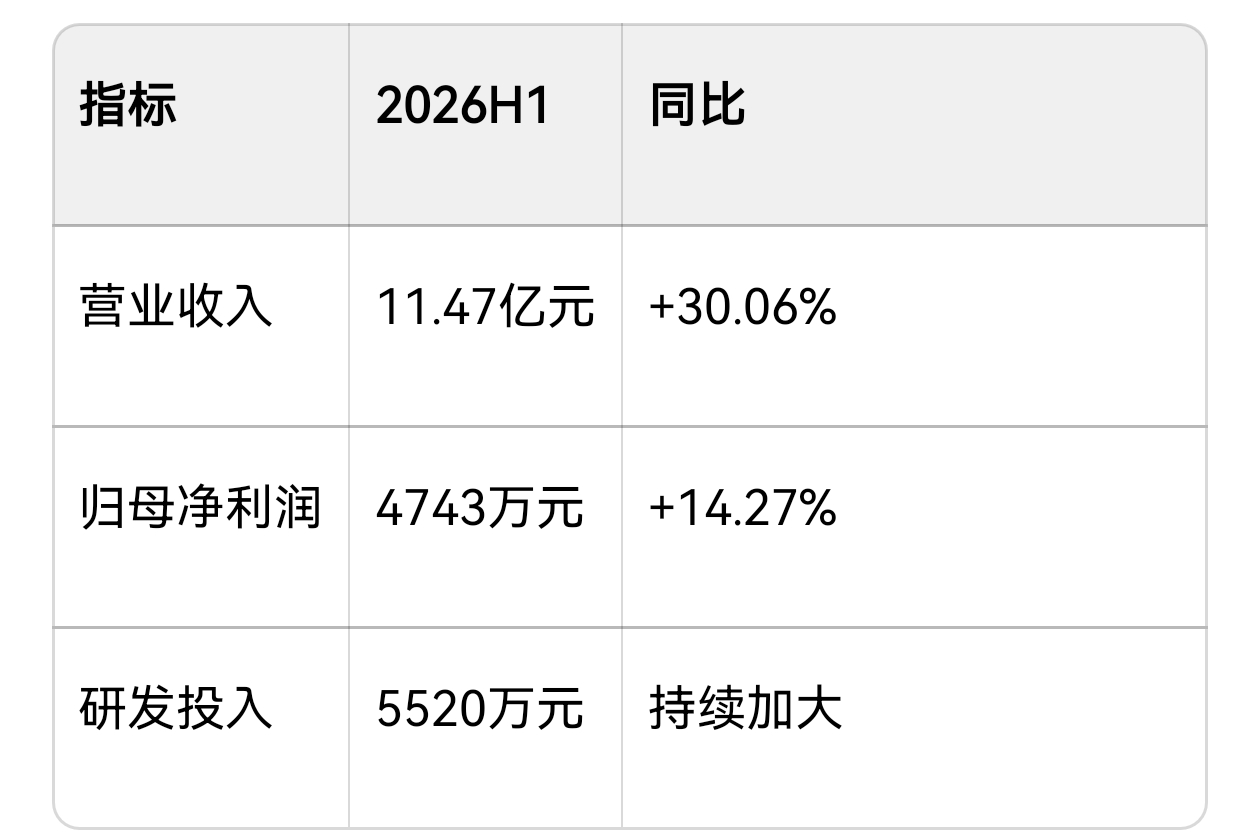
营收高增但利润增速偏低,主因高端产品小批量阶段规模效应不足+研发投入加大。预计2027年起高阶HDI产能释放后净利率逐步修复。
四、盈利预测与估值
由于公司处于转型关键期,业绩弹性取决于算力产品放量节奏。我们暂不给出具体盈利预测,建议持续跟踪:①800G光模块PCB客户认证进度;②可转债审批及产能建设进度;③AI服务器PCB批量订单规模。
风险提示
800G光模块PCB认证不及预期;产能释放晚于预期;行业价格竞争加剧;新能源汽车PCB变更后产能利用率下降。
免责声明:本文为个人研究分析,不构成投资建议。数据来源:公司公告、高盛、LightCounting、IDC、Prismark。S中际旭创(sz300308)SS水晶光电(sz002273)SS剑桥科技(sh603083)SS明阳电路(sz300739)SS万科A(sz000002)S
@柴尔德@小蜜蜂@调研君@10万职业之路@量化观察@研报一图看懂@韭研工具人@题材催化剂@盘前纪要@盘前解读@开盘必读@夜长梦山@韭菜团子
@主流和龙妖@新闻题材挖掘@异动特工小队
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。