1. 行业与产品基础
按煤化程度分为褐煤、动力煤、炼焦煤、贫瘦煤、喷吹煤、无烟煤;无烟煤煤化程度最高、属优质煤,喷吹煤用于高炉炼铁喷吹。我国82%煤炭集中在华北、西北,山西是最大产煤省及无烟喷吹煤主产地(产量约13.3亿吨,占比约27%)。2. 供应情况
国内产量:20—22年增产保供推动产量增长,23年起转向稳产提质。
两次明显产量拐点:2025年7月煤矿超产核查(内蒙15家煤矿被勒令停产,月环比产量下降9.5%);2026年5月山西长治留神峪煤矿瓦斯爆炸事故(82人遇难、2人失联、128人受伤),引发全省安全排查,无烟煤核心产区晋中、长治、晋城高瓦斯矿及民营中小矿几乎全面停产,6月起产量急速下滑,8月恢复有限。进口:1—5月进口收缩(俄罗斯产量同比下降约15%、进口价格倒挂);事故后国内供应收紧、进口煤价格优势显现,进口量增多。
3. 下游需求主要下游为电厂、化工、冶金。
电厂:春节假期致日耗回落,25年1月中旬寒潮使日耗提前上行;电厂库存高位、采购放缓,新能源挤压火电,火电占比从23年70%降至今年63%,今年6月单月火电占比跌破50%。化工(尿素、甲醇、合成氨):产能扩张带动耗煤刚需增长,煤价下行增强煤化工成本优势;但事故后山西无烟煤供应骤减、部分固定床装置检修,31周后总耗煤量回落。
钢铁:房地产虽不景气,但制造业用钢比从20年42%升至25年51%,成为支撑钢材产量增长的关键。
4. 价格走势与后市展望25年至今价格出现两次明显拐点(25年7月超产核查、今年5月末山西事故),均由供应收缩推动上行;9月末价格回落,因前期大涨致下游亏损扩大、压价。
2026年预测:无烟煤产量约3.33亿吨,同比减少约11%;进口量约1250万吨,同比减少约17%。电力方面:新能源装机扩大但机组趋于饱和,预计2026年火力发电量减少约0.04%。
基建方面:制造业PMI处于枯荣线附近,地产增速放缓,建材采购需求一般。10—12月:年末煤矿集中完成生产任务叠加安全检查严格,但下游电厂需求释放、非电按需采购,预计无烟煤价格维持高位震荡,涨跌空间均有限。
二、沥青市场解读
1. 2026年价格走势复盘1—2月价格平缓,3月受原油带动上涨约1300元/吨;二季度油价回落但沥青坚挺(中东战争致供应受阻、炼厂停产减产);7月中旬—8月再涨(油价走高+供应低位)。
2. 供应情况(产量明显缩减)
中石化产量同比下降近50%,受原油供应紧张及3—5月利润不佳影响;金陵石化降58%、镇海炼化降65%、广州石化降38%、茂名石化降75%。中石油影响较小(北方炼厂有自有油田优势),但云南石化降83%、高富降44%,东北西北炼厂相对稳定。
中海油逆势上涨(加工绥中36-1自有原油、原料自给率高),中海滨州同比涨25%,泰州石化因检修降23%。
地炼受原油成本走高影响产量缩减,新海化工降51%、东明石化降78%。
3. 贸易流向与库存
一季度南北方无价差、南方消耗本地资源;二季度南方产量缩减、套利空间打开,山东资源流向华东华南西南;三季度供应整体偏低、套利空间有限,北方资源南下减少。
一季度社会库存缓慢爬坡,二季度炼厂库存降至10%低位、社会库存降至近3年低位,三季度持续消耗。
进口受中东战争影响大幅缩减(韩国、新加坡加工中东原油受限);出口逆势上涨,东南亚同比增81%、占比72%。
4. 需求情况
公路建设投资:十四五2022年见顶后下滑,2025年同比降8%,今年1—8月同比降10%。流向道路占比下降8个百分点(原材料涨价抑制需求),流向防水增加2个百分点(旧改、城市更新支撑),流向焦化明显上升(焦化料与沥青价差约450元/吨)。
今年整体为供需双降,且供应下降幅度更大,沥青价格具抗跌性;二季度表观消费量同比降近50%,创近几年低点。
5. 四季度供需研判成本端:美伊分歧未化解,霍尔木兹海峡通航稳定性弱,四季度或延续“边打边谈”格局,地缘不确定性支撑油价;若矛盾激化,油价有冲高风险。
供应端:关注委内瑞拉原油进展,炼厂寻求加拿大、巴西等替代资源,但采购成本高、资源量有限,四季度沥青供应难大规模恢复。
需求端:10月北方有赶工需求,价格易涨难跌;11月起北方气温下降、需求收尾,市场转向供需宽松、价格承压;南方赶工需求或增加、供应未明确恢复,价格相对坚挺。
6. 未来趋势预测分所属产量:中石化深度收缩、中石油降幅可控、中海油有强韧性、地炼继续萎缩。
进出口:四季度进口温和修复但全年大幅缩减,中东份额或降至50%以下;出口依托自贸港、关税政策红利及东南亚地理优势加大。
价格:10月供应低位支撑价格坚挺、赶工高峰或小涨;11—12月随北方需求下滑走跌,但供应低位有托底,南方价格或小幅松动。
行业长期:能源转型与基建下行夹击下产能加速出清;需求总量见顶回落、向养护高端绿色转型,步入“建养并存”的存量时代;东部纯养护、中西部新建有限。三、概念股
无烟煤生产企业:潞安、晋控、华阳、河南能源、宁煤、贵州盘江、神火
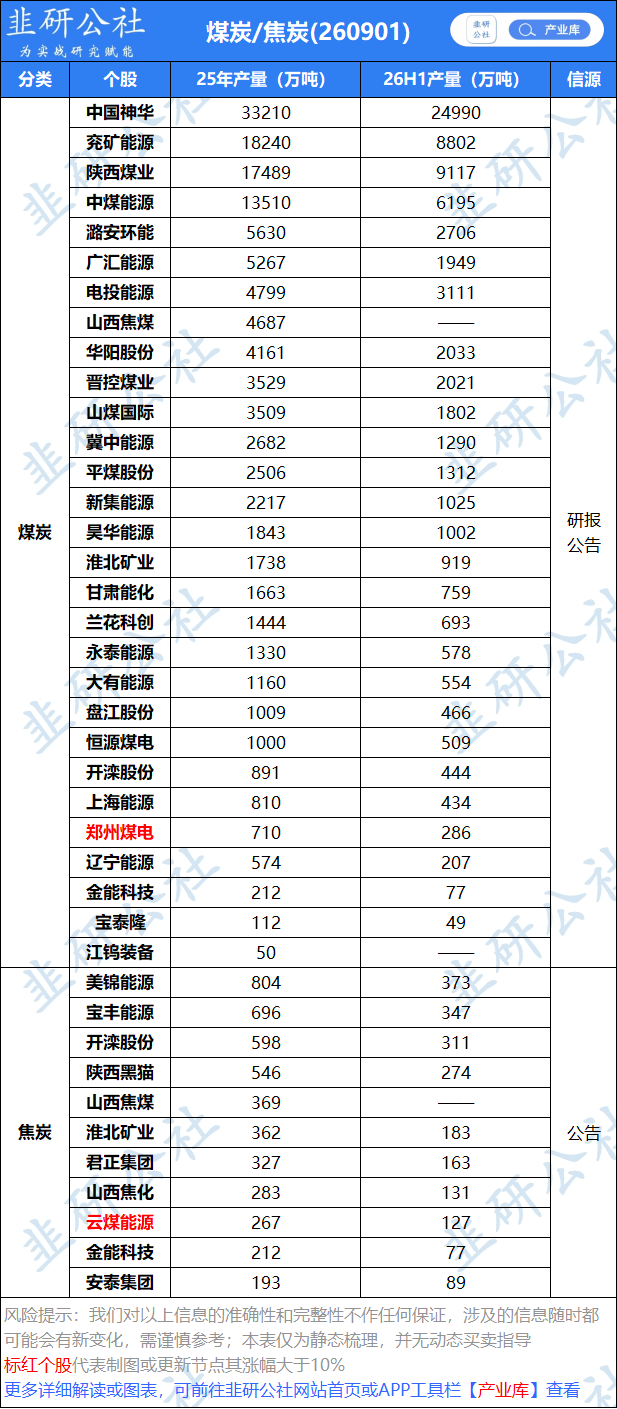
沥青:
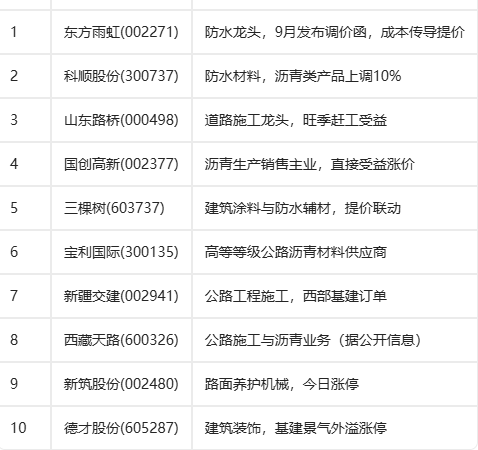
仅作资料整理,不做个股及行业推荐
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。