核心摘要
观点1 PCB钻针是电路板层间互联孔加工不可或缺的高频消耗品,需求随PCB产能与钻孔量同步增长,具备典型的“工业耗材”属性。AI服务器推动PCB层数由12至16层提升至24至40层、板材由FR-4升级为M8/M9高频高速材料,行业迎来“量、损、价”三重共振。
观点2 市场空间方面,全球PCB钻针市场规模由2021年的41亿元增至2025年的约60亿元;据浙商证券测算,AI服务器PCB钻针市场空间有望由2026年的19.3亿元增至2030年的148.8亿元(机构预测值)。
观点3 竞争格局高度集中,2025年上半年CR4约70.5%,鼎泰高科、金洲精工两家内地龙头合计接近全球半壁江山,日本佑能在0.03毫米以下超微钻与IC载板钻针领域仍具传统优势。
观点4 产业链沿“硬质合金棒材—涂层—成品制造”展开,上游棒材、中游CVD/PVD涂层、下游超微钻与涂层针的国产替代正加速,但高端材料、超微钻与客户认证仍构成壁垒。
一、行业概况:小钻针,大耗材
PCB(印制电路板)是电子元器件电气互联的载体,层与层之间的线路需通过金属化孔实现导通,而这些孔主要由微型钻针(PCB微钻)加工完成。钻针以超细晶粒硬质合金(俗称钨钢)为基体,高端产品表面再镀CVD纳米金刚石涂层或PVD复合涂层,以提升耐磨性、降低断针率。
从商业模式看,钻针属于典型的工业消耗品:只要PCB产线运转,就需持续采购更换,需求随PCB产能与钻孔总量同步增长,更接近“卖刀片”而非“卖机床”。其行业壁垒主要体现在三方面:一是加工精度以微米计,最细产品直径可达0.01毫米量级,对棒材晶粒、磨削设备与涂层工艺要求高;二是高多层PCB价值高,断针可能导致整板报废,客户认证周期普遍长达6至12个月,供应链黏性强;三是高端磨削与涂层设备多由龙头自研,新进入者难以短期复制。
二、需求驱动:AI算力下的“量、损、价”三重共振
浙商证券将本轮行业变化概括为“量、价、损”三重共振,即AI服务器使钻针用得更多、损耗更快、单价更高。
量的方面,AI服务器PCB层数由传统服务器的12至16层提升至24至40层,厚板需分段钻孔,单板机械孔数显著增加;同时机构测算全球AI服务器出货量有望由2026年的约310万台增至2030年的约650万台,出货量与单板耗针量叠加。损的方面,M8、M9高频高速板材填充大量二氧化硅等硬质填料,单支钻针可钻孔数由FR-4板材的2000至3000孔骤降至M9板材的约100至200孔,耗材消耗强度大幅提升。价的方面,涂层钻针全球份额预计由2025年的35.4%升至2030年的51.6%,高端涂层钻针单价可达普通钻针的3至5倍,产品结构高端化带动均价上行。
表1 传统服务器与AI服务器PCB钻针需求对比
对比维度
传统服务器
AI服务器
PCB层数
约12至16层
约24至40层
典型板材
以FR-4普通板材为主
M8、M9等高频高速板材
单支钻针寿命
约2000至3000个孔
约100至200个孔
钻针要求
普通钻针为主
高长径比微钻、CVD/PVD涂层针,单价更高
三、市场空间:从60亿元存量到百亿级增量
根据Prismark和弗若斯特沙利文数据,全球PCB钻针市场规模由2021年的41亿元增至2025年的约60亿元,期间年复合增速约10%,原本是个规模有限的细分行业。增量弹性主要来自AI服务器:浙商证券测算,AI服务器PCB钻针需求量有望由2026年的约8.0亿支增至2030年的约39.2亿支,对应市场空间由约19.3亿元增至约148.8亿元,成为行业增速最快的子领域。需要强调,上述2026至2030年数据为研究机构基于出货量、耗针系数与产品结构假设作出的测算,并非已实现业绩,实际值存在不确定性。
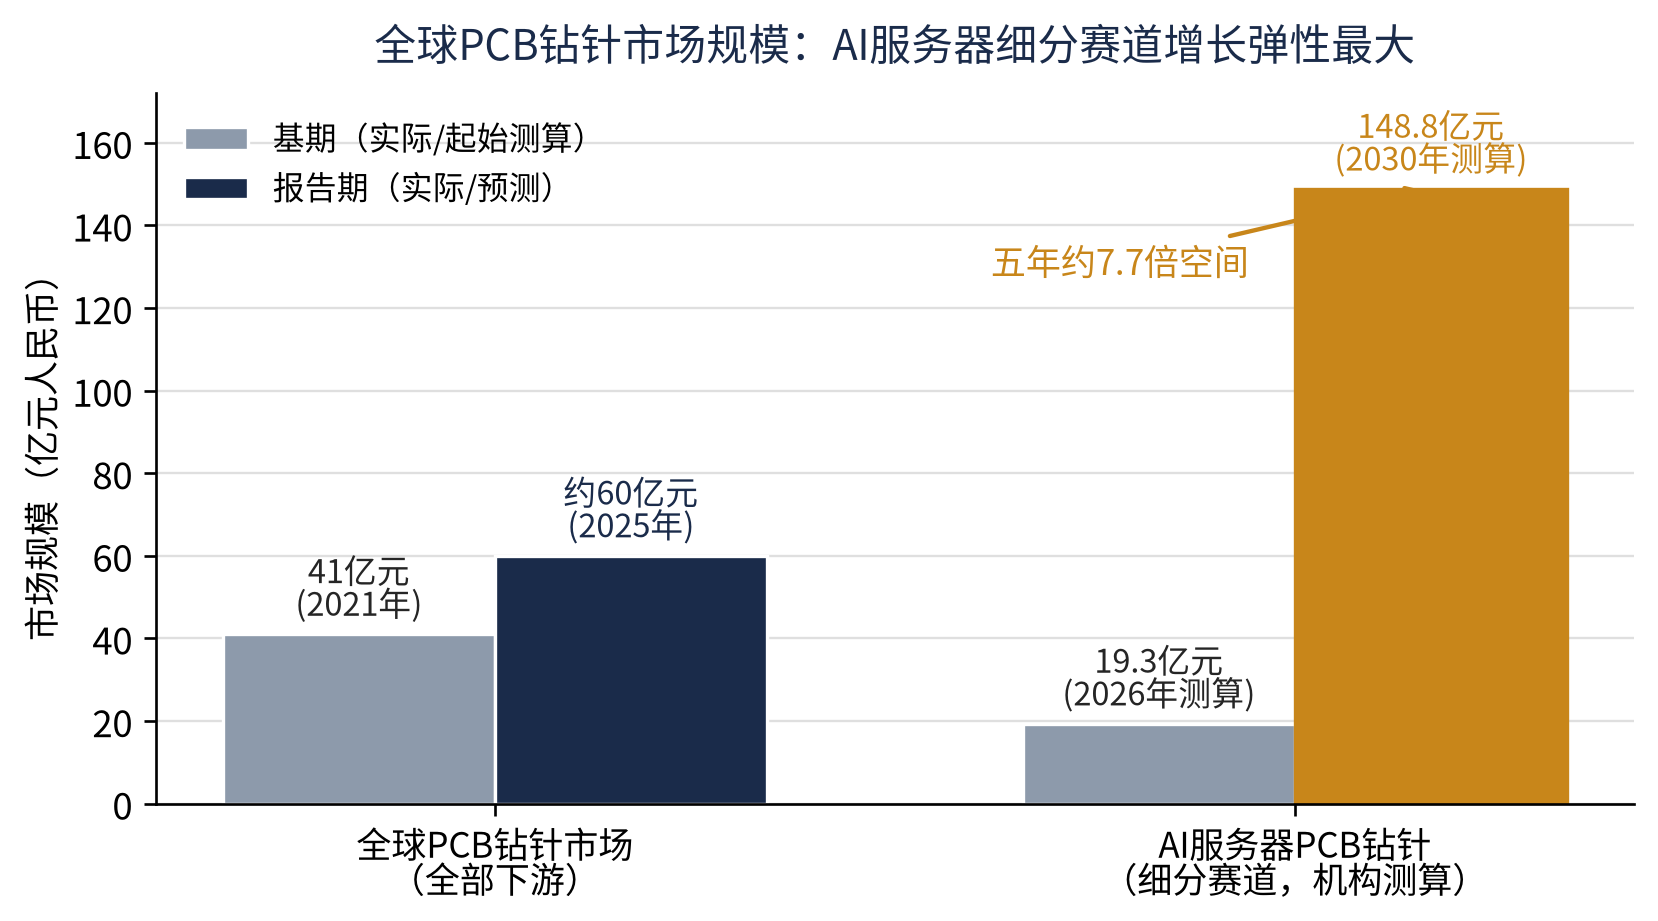
图1 全球PCB钻针市场规模及AI服务器细分赛道测算(亿元)
四、竞争格局:高集中度寡头,国产双雄近半壁江山
PCB钻针行业集中度高。行业统计显示,2025年上半年全球前四大厂商合计市占率约70.5%,CR5约在75%上下。其中,鼎泰高科以约28.9%居首(公司招股书披露2025年全年销量市占率29.2%、销量约11.3亿支),中钨高新旗下金洲精工约20.8%位居第二,两家内地龙头合计接近全球一半;日本佑能约10.8%、中国台湾尖点科技约10%。从需求区域看,财信证券研报指出中国大陆约占全球钻针消费的63%,是全球最核心市场。
龙头护城河体现在产能、设备与客户。以鼎泰高科为例,公开报道显示其月产能已超1.3亿支,可量产0.01毫米级超细钻针,核心生产设备自制率超90%,客户覆盖全球PCB百强企业中的70余家。日本佑能则在0.03毫米以下超微钻、IC载板钻针等最高端领域保持传统优势。
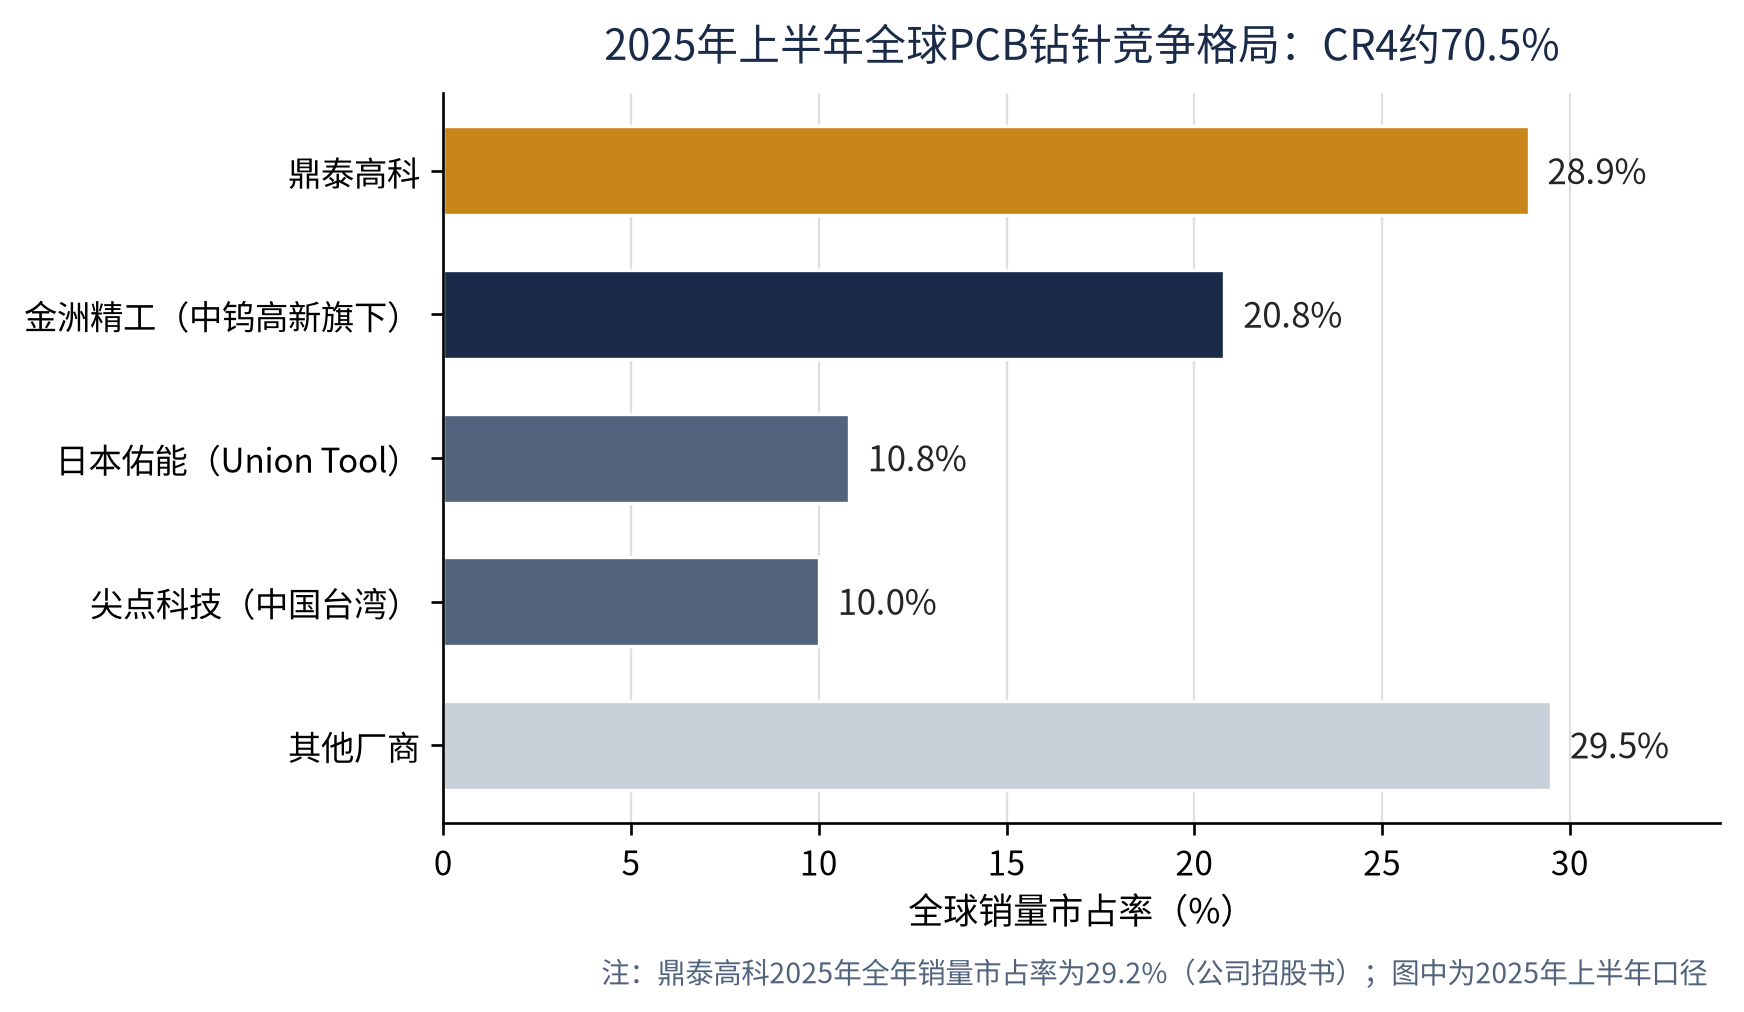
图2 2025年上半年全球PCB钻针竞争格局(按销量)
表2 全球PCB钻针头部厂商竞争格局
厂商
归属
2025H1销量市占率
优势领域
中国大陆
约28.9%(全年29.2%)
全球销量第一,全系列微钻、涂层针,设备自制
金洲精工
中钨高新旗下
约20.8%
高端微钻、高长径比针,钨产业链一体化
日本佑能
日本
约10.8%
0.03毫米以下超微钻、IC载板钻针
尖点科技
中国台湾
约10.0%
微钻、铣刀,传统地区龙头
其他厂商
—
约29.5%
区域性厂商及近年新进入者
五、产业链分析与相关公司梳理
一根高端PCB钻针沿“硬质合金棒材—涂层加工—成品制造”三大环节流转,越往高端,超细棒材与涂层的附加值越突出。行业媒体2026年中调研亦指出,钨钢棒供应偏紧或阶段性制约钻针扩产,业内普遍预期未来两年高端钻针维持紧俏。
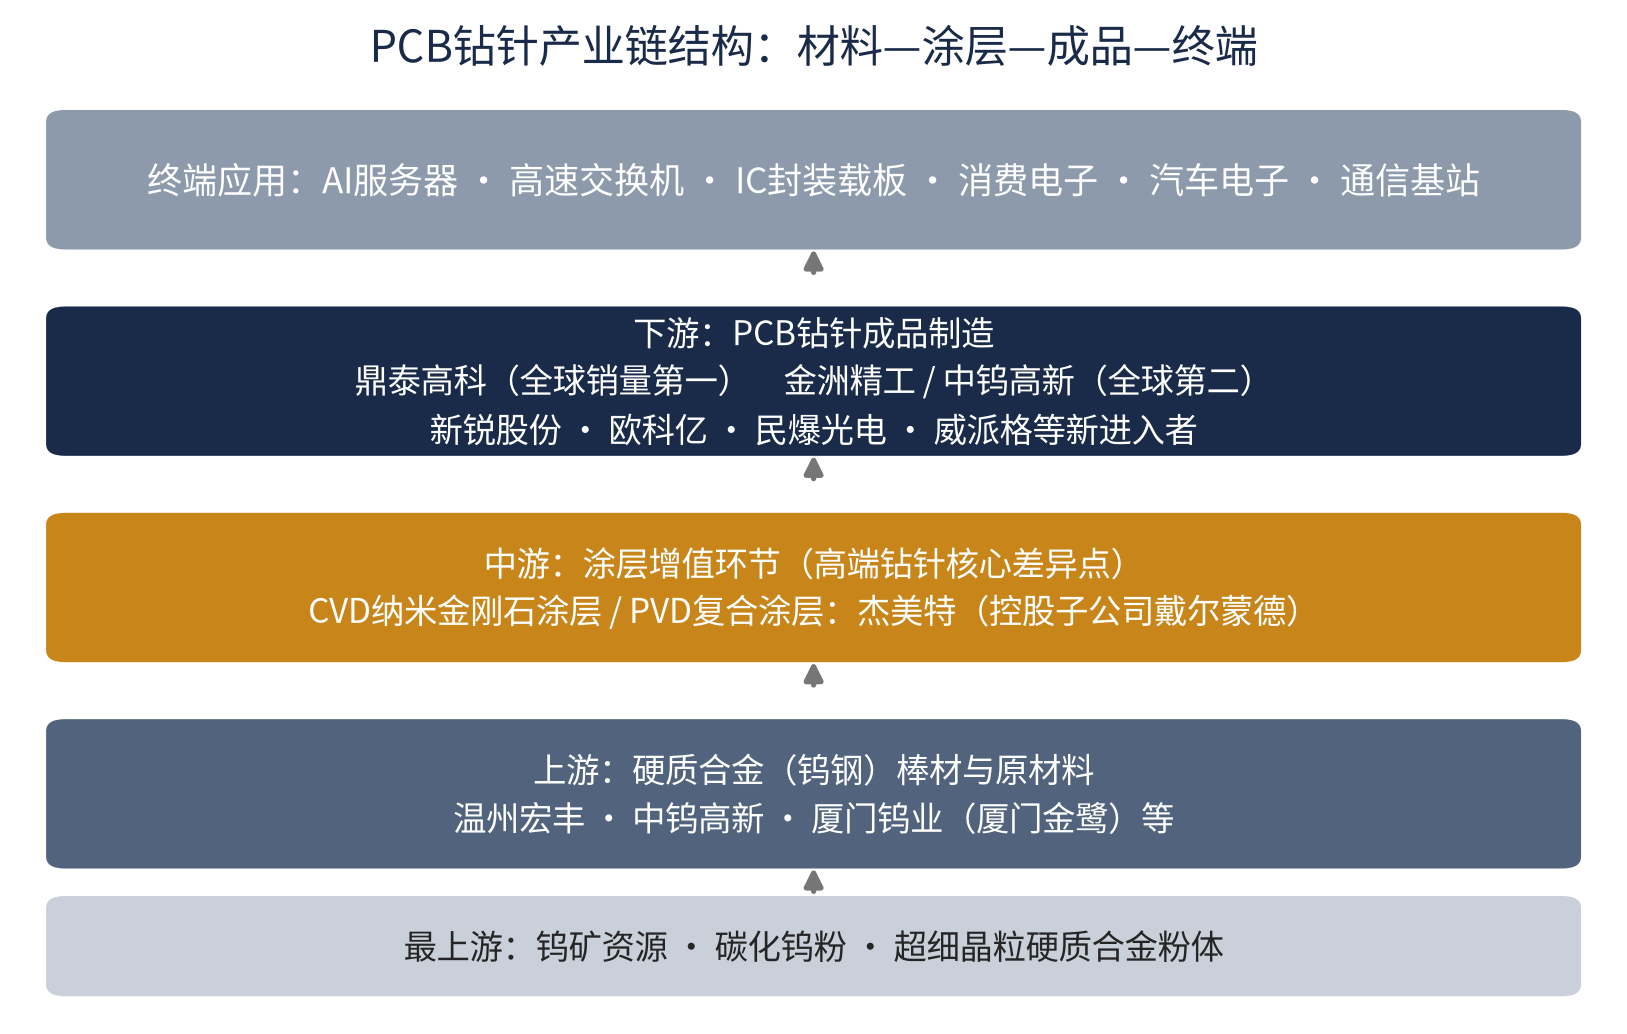
图3 PCB钻针产业链结构:材料—涂层—成品—终端
上游为硬质合金棒材。温州宏丰(300283.SZ)在互动易确认,其硬质合金棒材是制造PCB钻头、钻针的关键基础材料,纳米晶微钻系列适用于刃径0.25毫米以下钻针及高硬切削铣刀,高精度棒材还可用于半导体封测微型刀具;中钨高新(000657.SZ)依托钨资源与硬质合金一体化布局,厦门钨业(600549.SH)旗下厦门金鹭也是国内重要棒材供应商。
中游为涂层增值环节。杰美特(300868.SZ)于2026年5月通过股权受让及增资取得戴尔蒙德52%股权,切入超硬材料与PCB涂层钻针领域;戴尔蒙德已实现CVD纳米金刚石涂层及PVD涂层产品规模化量产,覆盖40倍、50倍长径比钻针,深度绑定AI算力PCB头部厂商,公司披露涂层钻针月产能规划2026年底达3300万支(公司规划目标,达产存在不确定性)。
下游为成品制造,双寡头与新进入者并存。鼎泰高科(301377.SZ)为全球销量龙头;中钨高新旗下金洲精工位居全球第二。近年多家公司通过并购、自研切入:新锐股份(688257.SH)依托硬质合金基体向钻针一体化延伸;欧科亿(688308.SH)公告拟以不超过1.75亿元受让永鑫精工51%股权,标的为国家级专精特新“小巨人”,产品覆盖PCB、IC载板及AI PCB用微钻、铣刀;民爆光电(301362.SZ)收购厦芝精密布局高端微钻,据公开报道规划2026年底钻针月产能突破4000万支、2027年底突破1亿支;威派格(603956.SH)增资控股安徽提曼51.02%,后者具备0.105毫米超高端钻针批量供货能力。海外市场以日本佑能、台湾尖点科技为代表。
表3 PCB钻针产业链环节与相关公司公开业务梳理
产业链环节
公司(证券代码)
公开业务布局与进展
上游·棒材
温州宏丰(300283.SZ)
硬质合金棒材为PCB钻头钻针关键基础材料;纳米晶微钻系列适用0.25mm以下;可用于半导体封测微型刀具
上游·棒材
中钨高新(000657.SZ)
钨资源—碳化钨—硬质合金—金洲精工钻针全产业链一体化
上游·棒材
厦门钨业(600549.SH)
旗下厦门金鹭为国内硬质合金棒材重要供应商
中游·涂层
杰美特(300868.SZ)
2026年5月控股戴尔蒙德52%;CVD/PVD涂层规模量产,覆盖40/50倍长径比;规划年底月产能3300万支
下游·成品
鼎泰高科(301377.SZ)
全球销量第一,2025年市占29.2%、销量约11.3亿支;月产能超1.3亿支,0.01mm量产,设备自制率超90%
下游·成品
中钨高新(000657.SZ)
子公司金洲精工全球第二,市占约20.8%,高端微钻与高长径比针优势突出
下游·新进入
新锐股份(688257.SH)
依托硬质合金基体向钻针研发制造一体化延伸
下游·新进入
欧科亿(688308.SH)
拟不超1.75亿元受让永鑫精工51%股权,切入PCB/IC载板/AI PCB微钻铣刀
下游·新进入
民爆光电(301362.SZ)
收购厦芝精密布局高端微钻,规划2026年底月产能4000万支、2027年底1亿支
下游·新进入
威派格(603956.SH)
控股安徽提曼51.02%,具备0.105mm超高端钻针批量供货能力
六、国产替代进程与核心壁垒
经过多年积累,国产钻针已在中大径、普通微钻领域完成较高比例替代,全球销量前两名均为中国大陆企业即是直接印证;在AI服务器带动的涂层钻针、高长径比微钻领域,国产龙头与涂层企业正加速突破。短板方面,0.03毫米以下超微钻、部分高端IC载板钻针仍由日本佑能等海外厂商领先,部分超高纯超细晶粒棒材的稳定性仍待验证。整体看,6至12个月的客户认证周期、高价值板材对断针的零容忍、核心设备与涂层工艺的 know-how,共同决定国产替代是“靠良率和时间说话”的渐进过程。
七、风险提示
需求不及预期风险:行业景气高度依赖云厂商AI资本开支与服务器出货,若投资节奏放缓,耗材需求将直接承压。
技术路线变化风险:激光钻孔等工艺在部分盲孔、微孔场景持续渗透,可能改变单位PCB的机械钻针消耗强度。
扩产与竞争风险:高景气吸引新进入者与产能扩张,若高端产能释放快于需求,或出现价格竞争、盈利承压;上游钨钢棒供应亦可能制约交付。
测算假设风险:文中2030年市场空间等为机构在特定假设下的预测值,实际可能因出货量、耗针系数、产品结构变化而与预测存在重大差异;原材料价格波动亦影响产业链盈利。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。