本文相关信息仅供参考
①生猪养殖:仔猪均价跌至周期冰点,能繁母猪存栏较高点累计去化7.4%且降速加快,行业连续亏损11个月后市场化去产能与政策调控形成合力;基金重仓比例处于2013年以来最低分位,基本面与交易面同步触底,2027年猪价有望开启周期反转,头部低成本企业超额利润与红利属性开始凸显。
②激光设备:AI芯片封装迭代下,玻璃基板凭低翘曲、低信号损耗与大尺寸能力成为先进封装新底座,TGV微孔加工与孔内金属化是核心难点,2026年被视为商业化元年;这家超快激光平台型企业已切入存储晶圆隐切量产环节,并卡位PCB钻孔与固态电池制程设备,未来两年利润年均增速预计超五成。
③干散货航运:中东局势推升船舶效率损失,巴拿马运河通行受限叠加厄尔尼诺需求催化,BDI指数升至2023年12月以来新高;干散货供给压力小,机构关注潜在上行周期,这家民营干散货龙头境外收入占比超六成,连日涨停。
*本文是对当日大涨公司进行研报深度复盘*
1、养猪:亏到头了?
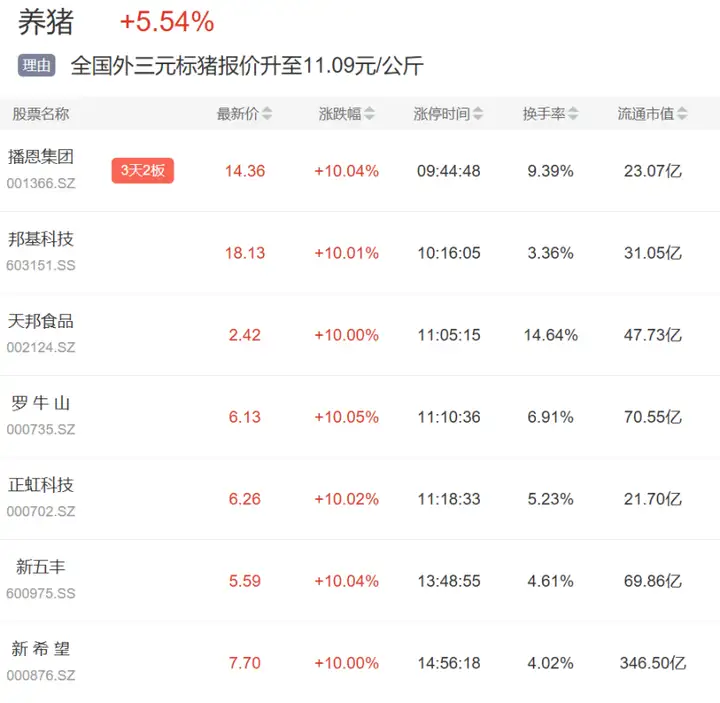
(1)大涨题材:养猪
中报显示,上半年猪企全线亏损,龙头牧原股份亏60亿,温氏股份亏超40亿,新希望亏17亿。
但另一方面,能繁母猪存栏持续下降,产能去化信号已现,牧原股份此前计划于9月底将能繁母猪存栏量降至300万头以下,同时中秋国庆为消费小高潮,假日备货及年底腌腊旺季有望带动需求回暖。
叠加消费概念,去产能预期下,猪肉概念今日大涨。
①截至2026年8月28日,仔猪均价142元/头、同比下跌59%,已逼近2023年10月的前低位置,二元母猪价格同步触底。历史上仔猪价格向生猪价格靠拢往往对应周期底部——行业悲观时养户宁可亏钱也要甩卖仔猪,溢价收敛反映的是补栏意愿降到极致。产能端,行业已连续亏损11个月,二季度末全国能繁母猪存栏降至3780万头,较2024年11月高点累计去化7.4%且降速较一季度明显加快,市场化去产能与政策调控形成合力,接下来几个月能繁产能或进一步加速去化。
②二季度末生猪板块基金重仓比例仅0.20%,低于2021年二季度前低,处于2013年以来历史分位数的1%分位以内;龙头牧原股份重仓比例降至近十年新低,温氏股份重仓比例环比下滑近六成。无论板块还是龙头,配置的风险收益比都开始凸显。
③按历史规律,这是新周期反转的典型前夜,预计2027年猪价有望企稳上行。行业内部的结构变化同样重要:2026年中报测算显示,表现领先与落后猪企的头均净利差距仍接近400元,龙头7月生猪养殖完全成本已降至11.5元/公斤左右、保持行业第一梯队;非洲猪瘟后行业快速扩张中仍有大量低质量扩充产能,成本方差依旧巨大,头部企业超额利润释放空间充足。
④更大的预期差在于估值重估:头部猪企负债率下降速度快于行业,现金流创造能力更强,牧原2025年现金分红加股份回购占当年净利比例达60.95%;随着周期拐点来临,头部猪企现金流有望率先好转,并转型为优质红利标的,估值中枢有望修复。
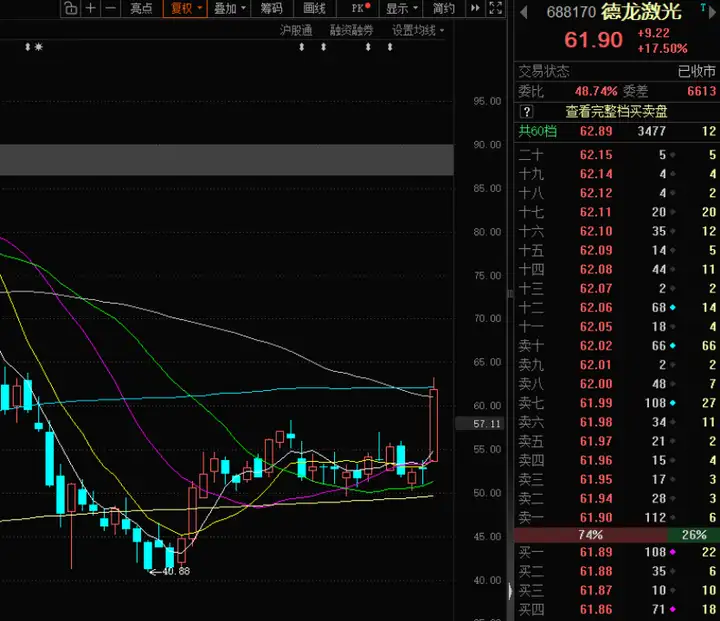
2、德龙激光:下游都热点
(1)大涨题材:智能制造
公司主营精密激光加工设备及核心器件激光器,下游包括电池、光伏、PCB、半导体等。
其中热门行业中,公司推出自主研发的硅晶圆激光隐切设备,已获得存储芯片国内头部厂商的首个国产量产订单。另外针对PCB硬板,公司已经有激光分板机、打标机等设备。
行情上,公司今日大涨17.5%。
(2)研报深度复盘(国盛证券):玻璃上打孔
①AI芯片性能持续提升,英伟达核心GPU由H100的4nm演进至VR200的3nm,单纯依靠制程微缩已难以支撑性能增长;CoWoS封装面临产能不足、光罩尺寸受限、大尺寸硅中介层成本及良率压力,ABF载板又因热膨胀系数失配导致翘曲。玻璃基板凭低且可调的热膨胀系数、较优介电性能、高平整度和大尺寸制造能力登场,可支持约2/2μm精细线路和约25μm Core Via,台积电、英特尔均已布局,2026年被视为玻璃基板商业化元年;全球玻璃基板市场规模2024年为90.3亿美元,预计2032年达到168.1亿美元。
②核心工艺TGV是在玻璃上打百万个微米级微孔再镀铜,打孔和孔内金属化是玻璃基板制造的两大技术难点,主流方案为激光诱导改性+湿法化学蚀刻,对应飞秒激光加工和湿法刻蚀设备。公司深耕超快激光精细微加工,为超薄、超硬、脆性、柔性及复合材料提供激光加工解决方案;自主硅晶圆激光隐切设备项目已通过客户端量产验证,后续将持续优化并逐步扩大应用规模;一季度营收同比下滑系经营重心向交付环节侧重,实际新签订单增长较多。
③其他下游方面,AI PCB材料向M9时代加速推进,超快激光钻孔解决了孔壁熔融成球、孔底残胶、玻纤突出等问题,孔壁粗糙度低、可明显减少高频信号传输损失,有望成为不可或缺的核心设备,跟随PCB行业扩产潮迎来出货量显著增长;锂电领域公司将压辊清洗、激光烘烤引入固态电池制程,推出极片制痕绝缘、干法电极激光预热、超快激光极片制片等方案,有望深度受益固态电池量产加速。预计2026年至2028年公司归母净利润年均增速超过五成。
3、海通发展:民营龙头
(1)大涨题材:航运
媒体报道称,受中东局势、厄尔尼诺风险以及干散货旺季等催化,近期BDI指数创2023年12月5日以来新高。
复盘过往,"厄尔尼诺"气候发生时,通常限制巴拿马运河干散货船通行量,BDI往往有较好表现。
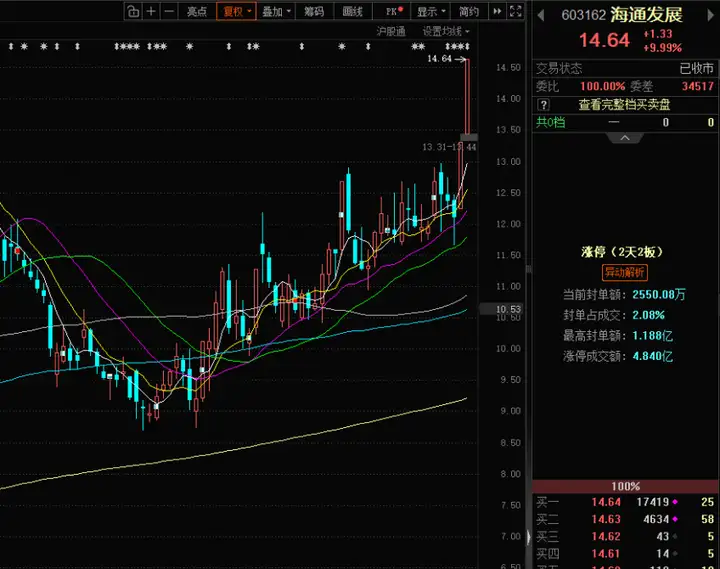
公司是国内民营干散货航运领域龙头,境外收入占比超六成,目前外贸自有控制运力60艘。
行情上,公司连日两日涨停。
(2)研报深度复盘(浙商证券、国盛证券):迎接“效率脱钩牛”
①油轮运价、利润上限持续突破,3月份霍尔木兹海峡混乱刚开始,我们指出油轮理论运费上限为原油区域价差,8月仍处于淡季尾声,TD3C湾内价格突破60万,TD34红海-远东、阿曼至远东航线突破30万、20万美元/天,此前湾内40万、湾外20万美元/天,市场对油轮运价上限已经得到突破,可对标2020年集运价格突破06年高点后连创新高。美股油轮标的FRO Q2 VLCC 现货TCE为15.27万美元/天 ,Q3已锁定86%运营天,TCE为16.7万美元/天。
②中东航线正通过船对船过驳、航程拉长的方式维持原油进口,直接挤占可用运力;大西洋航线成交放量、可用船位收紧,美湾剩余9月货盘、西非及巴西均有货盘释放。分板块看,油运受益海峡放开后的补库需求,集运受益地缘冲突绕航及外贸需求增长,各子板块共振下航运配置价值提升。
③海通发展:关注短期业绩催化,淡季小船运价凸显韧性。
BDI指数创新高验证供需两端偏紧格局,小船运价韧性凸显。公司主力船型超灵便型散货船26年3月至5月运费均值1.8万美元/天,同比+47%(考虑收入确认滞后运价约1个月),上年同期低基数背景下,预计公司26H2有望延续25年下半年以来的业绩趋势,同比实现高增。继续看好干散市场上行潜力,供给增速有限,西芒杜铁矿投产构成核心催化,关注后续厄尔尼诺天气潜在影响。看好公司规模扩张与市场复苏同步,贡献高盈利弹性。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。