CPO把光引擎与交换芯片封装在一起,直接减少对传统高层数高速PCB/CCL板材的依赖。市场不等产业验证,直接提前定价长期需求天花板上修。这是今天台股PCB、A股生益科技/胜宏科技一起杀估值的直接源头。
解读二:扩产 = 供给可见 = 远期价格见顶在"AI需求无上限"的旧叙事下,扩产是利多;在"AI资本开支回报率存疑"的新叙事下,扩产意味着供给曲线从此可见,2027-2028年的产能过剩风险被提前折现。存储、光模块、先进封装同时被杀的远期盈利峰值,都源于此。
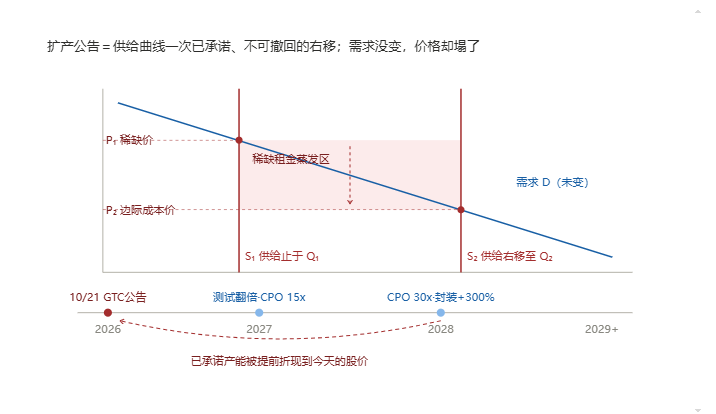
什么是"供给曲线从此可见"
这句话是整份报告里最关键、也最容易被误读的一处。展开如下(这是解释性框架,非公司披露):
第一步:旧范式里,供给曲线是"看不见"的。在短缺市场中,厂商的扩产决策受制于设备交付周期、良率爬坡、客户认证(光模块要过FCC/客户验证、存储要过整机厂认证)这些物理与制度约束。结果是:厂商想扩产也扩不出来,供给曲线在可预见区间内近乎垂直——供给量被锁死在Q₁,无论价格涨到多少,短期内供给弹性极低。判断
这时候,定价权 = 稀缺租金。价格由"多缺"决定,而不是由"成本"决定。第三方测算的结论是:中际旭创+新易盛年化产能合计约1.01亿只,是美国厂商AAOI的8倍以上——这种格局下,A股光模块厂的定价权几乎不可能被挑战。旧范式下,扩产公告传递的信号是"下游需求好到连英伟达都敢签长约锁产能",所以是利多。股价对"扩产"这个信息的正确反应应该是上涨。
第二步:GTC公告做了件特殊的事——它把"不可逆的产能承诺"变成了"带日期的数字"。关键不在于数字大小,而在于这些数字是承诺型的、跨年度的、指向具体时间点的:
承诺产能倍数兑现时点封装基板3年内至 2.5 倍揖斐电大野工厂 2028Q1 起爬坡;欣兴KF 2027Q2 贡献、2028年中满产半导体测试2026-2027 翻倍新加坡扩建 2027年2月大规模生产CPO光引擎2027年中 15 倍 → 2028年底 30 倍由SPIL负责先进封装2028年底 +300%Amkor 韩国新厂在此之前,市场对2027-2028年的供给只能靠猜;现在它变成了一张可以画进模型的日程表。这就是"从此可见"的第一层含义:不确定性被消除了,而消除的方式是不利方向的——因为锁产能这件事本身,就是英伟达对"未来两三年需求不会差"的背书,而这个背书现在被翻译成了供应商的产能承诺。
第三步:供给曲线右移,价格从稀缺租金跌回边际成本。把需求D画成不变(Meta capex下限已上调至1350-1450亿美元,需求没走弱):旧供给曲线S₁在Q₁处垂直、对应稀缺价P₁;新增产能兑现后供给曲线右移到Q₂,即使需求曲线不动,均衡价也从P₁掉到P₂。中间那块阴影区域就是蒸发掉的稀缺租金——这是光模块、PCB/CCL、MLCC、存储、先进封装等所有环节的"暴利"来源。判断
关键的第三层:为什么"今天"就能杀掉股价,而不是等到2027年?因为估值定价的是未来现金流的折现值,不是当期利润。如果市场认为2028年价格会跌到P₂,那么2028年的利润预期现在就按P₂来算——2026年10月的一则公告,就把2028年的价格预期提前折现进了今天的股价。这就是"提前折现"的字面含义。
这解释了今天最反直觉的现象:光模块公司三季报业绩极好(中际旭创2026H1营收417.78亿元、同比+182.49%,归母净利136.51亿元、同比+241.7%),却依然在跌。因为业绩验证的是2026年的价格(P₁),而股价开始定价的是2028年的价格(P₂)。业绩越好,"当前定价的合理性"反而越尴尬——它证明了当期稀缺租金的真实性,也证明了这份租金即将被产能稀释。
第四步:为什么存储是最典型的样本。存储是这条机制最干净的对照组,因为它的价格数据完全公开:
时点DRAM合约价环比涨幅含义2026 Q1+93%供给曲线近乎垂直,稀缺租金最大化2026 Q2约 +60%涨幅开始收敛2026 Q3约 +15%斜率明显钝化2026 Q4E约 +10%接近"供给可见"的均衡态曲线没有转负,但每一次环比收窄,都是周期变老的年轮。叠加已公开的扩产日程——存储原厂新增产能2027下半年起释放(摩根士丹利)、三星M15X 2027年中、三星P5与美光P5 2028、铠侠CEO预测2027年NAND供需过剩、长江存储武汉Fab3 2026年底投产2027满产(产出2026→2027由201万片增至249.6万片)——供给曲线已经从"看不见"变成"可画"。
与此并列的是需求侧的反证:2027年云厂商capex预计1.14万亿美元,其中约4100亿美元用于采购存储;德勤测算三星+SK海力士+美光2027年合计capex 1460亿美元,是三年前430亿的3.4倍。需求和供给都在可见地增长——所以存储板块真正被杀的,不是"需求塌了",而是"供需增速的相对关系"以及市场对份额分配的重新定价(长鑫4F²、长江存储产能释放对海外原厂的挤压)。
第五步:这条机制有一个明确的证伪条件。如果2027年实际需求增长超过新增产能增长,P₂就不会发生,稀缺租金维持到2028年甚至更晚——那么今天的杀估值就是一次"叙事误杀"。这是本报告最重要的多空分歧点,也正是观察指标体系存在的意义(详见第08章)。
一句话总结:"供给曲线从此可见"=不可逆的产能承诺被赋予了具体日期,于是稀缺租金的终点被提前定价,而折现机制让这件事在公告当天就体现在股价上。它不预测需求会崩,它只说明暴利的价格期限被锁死了。解读三:议价权上移 → 供应链利润被挤压
京元电的14亿美元协议中11亿是预付款,安靠的300%扩产由英伟达主导标准化。英伟达"以订单换股权、以预付换产能",本质是向上游转移定价权。产业链的隐含假设从"我按产能定价"变成"我按英伟达的规则定价"。市场解读
一个必须澄清的事实。市场把GTC扩产读成利空,但产业数据是相反的:Meta三季度自由现金流首次降至-21.2亿美元,同时把全年资本开支下限上调至1350-1450亿美元;腾讯、阿里、字节合计订购超300万张英伟达显卡;英伟达GTC首日还宣布电信运营商入局AI算力,T-Mobile完成全球首次商用AI-RAN通话。需求端没有转弱,弱的是"需求的斜率"和"利润的分配方式"。这是估值杀,不是基本面杀。作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。