核心结论是:随着光模块功耗和瓦数持续提升(800G→1.6T,以及 CPU/NPU 时代),陶瓷基板的渗透率和使用量将大幅增加,当前正处于光模块领域放量的爆发阶段,并有望向 AI 服务器电源、下一代 PCB 等领域延伸。
陶瓷基板的核心价值在于散热和可靠性。与玻璃基板不同,陶瓷基板当前不具备走光路、传输信号等功能性能力,其价值集中在散热——在光模块功率提升的背景下,这一短板反而成为需求爆发的驱动力。二、产业链拆解:上中下游
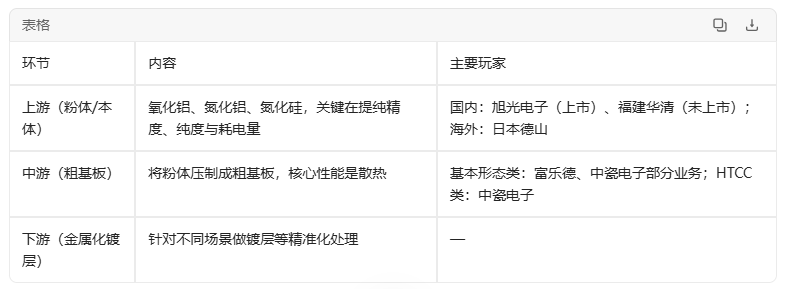 国产粉体仍在追赶:目前日本(如德山)的粉体精度更高,国内企业正在升级,给一些时间,整体精度会上来。
中游分两类商业模式:一类是采购粗基板做电镀化加工(AMB、DBC、DPC 等基本形态)另一类 HTCC(高温共烧)直接从上游买粉体、层层共烧,类似 MLCC 工艺,产业链更长、能耗更高,因此价值量更大。
三、应用场景与粉体选择逻辑
按功耗分层选材:170W 及以下(IGBT 领域为主)更多用氧化铝粉体,200W~230W 及以上用氮化铝粉体更多。逻辑是不同场景热导率要求不同,对应不同粉体。
光模块内的三大应用:
DPC:TEC(制冷片)的核心组件,由“两个 DBC + 一个芯片”组成,用于光测相关器件
TFC:薄膜工艺基板,用于 TO/ROSA 收发器件,比 DBC 更薄、散热更好。
HTCC:用于光模块内“管壳”器件,工艺难度最高,价值量也最高。
四、价值量与市场空间测算
单体价值量:
HTCC:800G 产品约 60~80 元/只,1.6T 约 100~120 元/只,且随升级用量增加而更高。
TFC 和 DBC:约 30~50 元/只。
市场空间粗算(假设明年 800G 出货 7000 万只、1.6T 出货 5000~7000 万只):
HTCC 合计市场空间约 70~75 亿元。
DBC + TFC 合计约 70~80 亿元。
合计总价值量约 150 亿~200 亿元,集中于 800G 与 1.6T 场景。
五、相关的标的
1. 中瓷电子——当前龙头
核心业务为 TFC + HTCC 两块,具备军工背景(此前做氮化硅器件),技术积累深厚。
本轮爆发中积极抢占份额,TFC 与 HTCC 市占率达 50%~60%。
2. 富乐德
原为 IGBT/碳化硅超充快充领域的 AMB、DBC 龙头,正从该领域延伸至光模块的 DPC、TFC、HTCC。
DPC 放量明显:去年 DPC 收入约 1 亿元,今年上半年已达 1 亿元(推算全年 2.5 亿~3 亿元),明年按产能排期有翻倍预期。
核心逻辑在于股东/集团关系:TEC 制冷片龙头是杭州大和(大和热磁),深耕该领域多年,富乐德旗下富乐华与大和热磁为同一集团的兄弟公司,凭此关系具备向 TEC 供应链延伸的天然优势,形成“IGBT 用 DBC → 光模块 DBC → TFC/HTCC”的递进扩张路径。
六、远期看点
AI 服务器电源:高瓦数场景下氮化硅陶瓷板更为适用,未来半年至一年半内有望放量。
下一代 PCB:当前 PCB 背板良品率与散热/导热性能仍不理想,下一代可能在 PCB 加工中加入陶瓷粉体填充或辅助,形成“陶瓷本体 + PCB 共压”形态,陶瓷基板公司有望深度参与。
七、风险提示
潜在风险:渗透率提升不及预期、光模块技术路线变化(如玻璃基板功能化)、国产粉体精度追赶不及、竞争者扩产导致价格战、以及 HTCC 高能耗工艺的良率与成本控制等。
仅做资料整理,不做行业及个股推荐。

作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。