📌 本文定位:GTC柏林2026黄仁勋主题演讲(北京时间10月21日17:00–19:00,柏林Tempodrom)当日速评。
这场演讲刚刚落幕。本篇只拆一件事:英伟达把“AI工厂”从概念做成了可计价的工程标准——14天交付、500亿美元一座、按集装箱卖——这对算力产业链和A股意味着什么。
北京时间10月21日17:00,柏林Tempodrom,黄仁勋登台——这是GTC历史上第一次落地欧洲,会期三天、100多场专题分享。90分钟讲完,场内还出现过抗议插曲(外媒报道,细节以现场视频为准),但他没停。距离上一场GTC(6月台北)只过了四个多月,叙事已经换了一档:不再讲“我们的芯片多快”,而是讲“我们的AI工厂,14天就能点火”。
为什么是柏林、为什么是现在?看两组数就够了。一边是资本对AI叙事的犹豫:英伟达股价过去20个交易日累计下跌 2.42%;另一边是主权国家把算力当基础设施买:英伟达过去一年在欧洲投入近100亿美元、绑住超1.2万家合作伙伴,其欧洲已公布AI工厂项目规划容量超过 2GW。这场主题演讲,就是英伟达对这道裂缝的回答。
一、核心数据:一夜之间,AI工厂有了标价AI工厂造价:1GW级AI工厂总投资约 500亿美元,满产年收入可达400亿美元量级——按此口径,每晚3个月点火,约合 100亿美元收入递延(黄仁勋现场算术)
部署周期:DSX POD模块化方案把集成、布线、测试前置到工厂完成,现场公用设施就绪后,部署时间从约6个月压缩至 14天(官方新闻稿口径);合作制造生态含Bull、戴尔、HPE、联想、施耐德电气、Vertiv、富士康、广达、纬创、Delta、Eaton等,全球交付自 2027年初 启动
能效:DSX平台动态功率管理,相同Token产出功耗最高降 30%;闭环液冷+干式冷却,冷却蒸发耗水降至近零
Vera Rubin:平台已 全面量产出货,较Blackwell最高 30倍性能提升(每兆瓦智能体吞吐口径),配套首款共封装光学(CPO)以太网交换机
欧洲筹码:过去一年欧洲投入近 100亿美元、合作伙伴 1.2万家;已落地合作含欧莱雅、Spotify、沃达丰、保时捷、雀巢、汇丰;10月19日与德国总理默茨同台“Invest in Germany”峰会,锁定物理AI方向
英国前置:10月14日宣布向英国AI安全研究提供 2.5亿美元算力承诺(5年期,媒体报道口径)
供应链扩容:联合Amkor、IBIDEN、KYEC、三星电机、SPIL、欣兴六大伙伴——基板产能3年扩 2.5倍、Amkor先进封装产能到2028年底增 300%、总测试产能2026→2027年翻倍(媒体转述现场发布清单,以官方新闻稿核实为准)
人形机器人:思灵机器人(Agile Robots)发布Agile ONE SN参考本体——31个全身自由度、1.40米/40千克、双手各20自由度(1kHz力控+触觉传感)、Jetson Thor驱动(2070 TFLOPS算力/128GB内存)、预装Isaac GR00T,2027年初上市(官方口径),目标把研究人员的部署准备从数周压到数天
本地硬件:RTX Spark笔记本(128GB统一内存、1 PFLOPS AI算力);DGX Spark 64GB自10月23日起经宏碁、华硕、戴尔、技嘉、惠普、微星发售,8台集群可提供 1TB统一内存
电信AI-RAN:T-Mobile完成 全球首个商用网AI-RAN通话;EMEA九家运营商新建/扩建英伟达基础设施,全球近20家运营商宣布AI-RAN合作;新推Aerial RAN Computer配置MGX 2U/4U(RTX PRO 6000 Blackwell驱动)
三个读数要拎出来。其一,“500亿美元一座”把AI工厂从技术叙事变成了资产叙事——它开始有了造价、产能、回报周期,可以被董事会和财政部反复审计。其二,14天交付的本质不是快,是把“建设”从客户的工程难题变成英伟达的供应链产品。其三,供应链六大伙伴集体扩产(基板2.5倍、封装+300%),是这场发布会里最硬的资本开支信号——它在告诉市场:需求不是订单簿上的数字,是已经付了预付款的产能。
二、结构拆解:五层体系,每层都在往下沉黄仁勋把AI产业定义为五层结构:能源 → 加速计算 → AI工厂 → AI模型 → 嵌入应用的数字智能。这场keynote的每一个发布,都能对进这五层里的某一层。逐层拆:
注意这五层里英伟达下沉的深度。芯片层它在扩产能(供应链六伙伴),工厂层它在替客户干工程(DSX POD),模型层它把商品拱手让人、转头卖工具与安全(OpenShell+Kumo+Agent Toolkit),应用层它直接给参考设计(Agile ONE、Hyperion)。每一层“再往下沉一米”,竞争对手需要复制的就多一米。这是这场发布会真正的结构信息。
⑥ 一条容易漏掉的暗线:电信网络正在变成分布式智能平台与Nokia及全球运营商同日的发布,把第五层“应用”之外又劈出一条边缘战线:T-Mobile已在贝尔维尤完成全球首个商用网AI-RAN通话(商用ARC服务器+CUDA加速RAN软件+Massive MIMO,接商用手机与5G独立组网核心网);BT、德国电信、Elisa、Orange宣布现网AI-RAN试点(Elisa已完成欧洲首个AI-RAN外场试验);EMEA九家运营商(含意大利TIM、阿联酋etisalat、格鲁吉亚Silknet、捷克CRA等)新建或扩建英伟达基础设施,全球近20家运营商已宣布AI-RAN合作。新推ARC配置MGX 2U/4U(RTX PRO 6000 Blackwell驱动,戴尔、QCT、超微将出ARC-ready服务器)。德国电信的工业AI云还托管Nemotron与Soofi开放模型、直接服务思灵机器人——“在机器人上思考、在边缘微调、在中心训练”的分层架构第一次有了商用载体。黄仁勋的原话是:“电信网络曾经承载世界的对话,现在还要承载世界的智能。”
三、前瞻:接下来三个验证点,决定叙事真伪发布会是态度,订单和财报才是证据。接下来三个节点,按时间顺序:
(北京时间11月19日凌晨)
这四点的逻辑关系是:订单验证“AI工厂有人买”,财报验证“买了之后确认收入”,合规时钟验证“物理AI不是展品而是产线”,AI-RAN验证“边缘算力是不是真需求”。四者接连落地,GTC柏林的叙事才算从幻灯片走进损益表。任一掉链子,市场就会退回“AI capex能否持续”的老问题——这正是过去20个交易日NVDA回调2.42%所交易的东西。
四、市场为什么这样反应:一场给“裂缝”打的补丁要理解这场keynote的时机,得先看清英伟达当下面对的三条裂缝:
① 资本开支审视:AI叙事从“信仰”进入“对账”阶段过去20个交易日NVDA累计 -2.42%、年内高点回撤约10%(年内高243.37/低163.77,现价220.06),而年初至今仍 +18.32%、总市值5.30万亿美元、TTM市盈率27.1倍。翻译过来:市场不是不信AI,是不再为“任何AI故事”无脑付费。英伟达需要用可审计的资产语言(造价、交付周期、能效、订单)重新对话——这就是“500亿美元一座、14天交付”这类话术的全部目的。
② 客户结构切换:从互联网公司到政府与工厂云伙伴已在全球AI工厂部署超100万块GPU、对应约1.7GW容量(英伟达6月GTC口径)——兆瓦级机房变吉瓦级能源工程。欧洲这一站,台上坐的是奔驰、西门子医疗、Mistral、德国电信系伙伴和欧盟成员国政府。客户从“烧投资人钱的实验室”换成“烧纳税人钱的产业资本”,采购逻辑完全不同:后者要合规、要数据主权、要本地交付——英伟达用DSX POD、OpenShell、Halos逐条接招。
③ 竞争与叙事分流:欧洲不是空白地AMD与英特尔在GTC柏林周边唱对台戏,争的是欧洲AI Factory的硅片份额;模型侧,OpenAI与Anthropic的资本故事(OpenAI冲刺约300亿美元融资、Anthropic筹备IPO)与芯片侧的现金流故事正在分流。英伟达的应对是把“主权AI”讲成经济学而非政治学:更便宜的Token让“在欧洲土地、按欧洲法律跑开放模型”变得划算。谁把主权讲成成本最优解,谁拿走预算——这句话是整场发布会的主线。
五、三个深层问题,发布会之外更值得想1. “14天交付”到底是效率,还是锁定?DSX POD把机架、布线、测试全部收进英伟达供应链,客户收到的是集装箱里烧过机的可用区块。每替客户省一步,客户的工厂就更深地长成英伟达的产品形状。竞争对手卖一颗芯片,英伟达卖一套“点火即用”的发电厂——这是只造芯片的玩家结构上无法匹配的。代价是英伟达吞下更多重资产与交付风险,收益是切换成本指数级上升。
2. 模型商品化之后,英伟达的护城河在哪?这场发布会给出了明确答案:不在模型。Nemotron、Kumo、Cosmos全线开源,黄仁勋的定位是“模型是商品,可租可微调”。护城河在三处:CUDA-X工具链、企业私有数据入口(Kumo打通表格与关系库)、智能体安全栈(OpenShell+Sentry)。他还直接反驳了“AI终结软件”论——智能体调用专业软件的频次将远超人类工程师,工具厂商将变成“卖智能体的公司”(Cadence、CrowdStrike、达索、IQVIA已在路上)。这对软件生态是利好,对纯模型公司是挤压。
3. 物理AI的瓶颈,到底是算力还是合规?算力早已不是稀缺项——31个自由度的参考本体、仿真平台、世界模型全齐了。真正的瓶颈在“部署前门槛”:机器人进工厂、进公共空间之前,异常环境下的行为能不能被验证、被认证。欧盟新机械法规2027年1月20日全面适用,首次把“机器学习自演化安全功能”纳入强制评估。Halos这类功能安全体系,正在从可选项变成出货前置条件。谁先把“合规成本”摊进量产节奏,谁的物理AI先上产线——这也是德国把宝押在物理AI、江苏同期印发物理AI数据集行动计划的同一逻辑。
六、对A股:四层传导,从“卖铲”到“合规”GTC柏林的信号对A股不直接定价任何个股,但它改写了三条产业链的景气叙事:
1. 算力基建链——确定性最高的一层逻辑最硬:Vera Rubin全面量产+供应链六伙伴扩产(基板2.5倍、封装+300%、测试翻倍)+DSX POD把部署标准化,对应的是光模块/CPO、PCB与基板、先进封装与测试、液冷温控、数据中心电源的全链条放量。欧洲2GW规划若逐条落地,中国供应链的“海外AI工厂”敞口随之扩大。A股对应各环节公认代表可关注中际旭创、新易盛、天孚通信(光模块/CPO),沪电股份、生益科技(PCB/基板),长电科技、通富微电(封测),英维克(液冷)等——举例性质,具体以各公司最新公告与订单披露为准。
2. 物理AI与机器人——政策与产业共振的一层英伟达侧:Agile ONE SN参考本体+Isaac平台+Halos安全体系,把“人形机器人量产”从演示推进到参考设计;德国侧:与政府合作的物理AI工业模型。国内侧几乎同步:江苏10月印发《物理AI与世界模型高质量数据集建设行动计划(2026—2028年)》——到2028年底建成覆盖超100个重点场景的物理AI高质量数据集、超10个世界模型方向数据集。A股对应:人形机器人核心零部件(三花智控、拓普集团、绿的谐波、鸣志电器等)、数据标注与数据集服务(海天瑞声等)。举例性质,以最新公告核实为准。这一层的风险是叙事领先订单,参考设计的量产时点(2027年Q1)是第一个验证锚。
3. 智能驾驶与“主权AI”映射——最需要冷静的一层Hyperion朋友圈继续扩容(奔驰深化至L4、大众商用车、沃尔沃等登台),智能驾驶的“参考架构标准化”对已进入英伟达产业链的中国Tier1是订单逻辑,对自研栈厂商是竞争逻辑——两条线要分开看。更值得注意的是“主权AI”的镜像:欧洲买“欧洲土地上的算力”,中国的对应叙事是国产算力自主可控(寒武纪、海光信息等),以及AI安全合规(OpenShell开源+Anthropic接入,安全从“模型内对齐”走向“系统级管控”,奇安信、启明星辰等安全厂商的智能体安全产品是长期增量)。举例性质,具体以最新公告与订单核实为准;映射≠照搬,海外叙事不构成A股个股的业绩保证。
4. 电信AI-RAN——当日新增的第四条暗线逻辑是“把算力从机房推进到基站”:全球近20家运营商宣布AI-RAN合作、EMEA九家新建/扩建、ARC新配置MGX 2U/4U(RTX PRO 6000 Blackwell驱动,戴尔/QCT/超微出整机)。对A股,这是通信设备商与边缘算力的新增量叙事——运营商的资本开支正从“连接”转向“连接+算力”,对应主设备、边缘服务器、液冷与电源环节(具体标的以最新公告核实)。但要冷静:2027年才是现场试验与商用的密集兑现期,当下是预期定价,不是订单定价。
七、锐少观点:三个判断核心判断第一,这场keynote的实质,是把AI工厂从技术叙事改写成资产叙事。500亿美元造价、14天交付、每兆瓦30倍吞吐、近100亿美元欧洲投入——当一项技术有了造价表、交付周期和能效指标,它就从“故事”变成了“可对账的基础设施”。这是英伟达对20个交易日回调2.42%的直接回应:市场审的不是AI,是不可审计的AI。
第二,英伟达的护城河正在从“芯片性能”迁移到“工程标准+工具链+安全栈”。模型全线开源是主动让渡商品层;DSX POD吞下客户的工程难题,OpenShell吞下智能体的安全难题,Halos吞下物理AI的合规难题。每一层下沉都在抬高竞争对手的复制成本——只造芯片的玩家,结构上追不上。
第三,对A股:算力基建链吃“量”,物理AI吃“政策”,智能驾驶与主权AI吃“叙事”,电信AI-RAN吃“预期”。量的层面(光模块/CPO、基板封装、液冷)最接近财报验证;政策的层面(江苏物理AI数据集、机器人零部件)有产业时钟但无订单时钟;叙事层面(国产算力、AI安全)与电信AI-RAN弹性最大也最容易证伪——后两者的兑现期都在2027年。四层按“离订单的距离”排序配置,不按“离消息的距离”。
操作思路:
短期(一周内):⚠️ 风险提示:
盘中数据口径。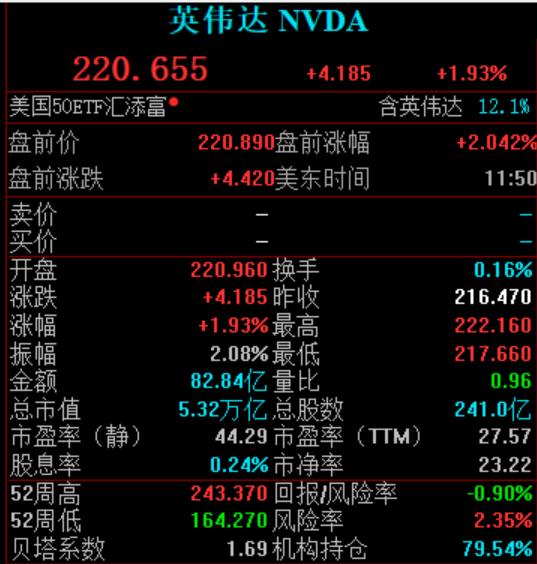
📎 信息来源:NVIDIA GTC柏林2026官方页面(nvidia.cn/gtc/berlin/keynote/,10月21日17:00–19:00北京时间,Tempodrom)及英伟达官方新闻稿/官方博客一手来源:DSX POD(nvidianews.nvidia.com,6个月→14天、2027年初全球交付、伙伴生态)、OpenShell参考架构(nvidianews.nvidia.com + blogs.nvidia.cn,Vera CPU 2倍于x86、Sentry毫秒级隔离、智能体容量最高+20%)及开发者技术博客(Gateway/Supervisor/Sandbox/Policy Prover四组件、CoreWeave实测沙箱启动快3倍/单机架超1.1万并发)、Isaac机器人平台(nvidianews.nvidia.com,Agile ONE SN 31 DOF/1.40米/40千克/Jetson Thor 2070 TFLOPS/2027年初、SimReady 2000+资产、Isaac Lab 3.0)、Hyperion汽车平台(nvidianews.nvidia.com,Bolt+Lucid至少2.5万辆L4、Halos SAFE、保时捷数据飞轮省90%实测里程)、Nokia与电信运营商AI-RAN(nvidianews.nvidia.com,T-Mobile全球首个商用网AI-RAN通话、EMEA九家运营商)、Agent Toolkit与Agent Knowledge Foundation(blogs.nvidia.com)、欧洲工业开放模型(blogs.nvidia.com,Nemotron 3.5 Super VL/Kumo/Cosmos 3.5/BioNeMo RFD4-Proteina/Ising);另引中国金融信息网、腾讯新闻、OFweek、Businessabc/PJFP/The CODEW等媒体报道(供应链扩产、20亿美元交易预期、500亿美元造价为媒体转述口径)、通达信行情、第三方财报日历(11月18日美东盘后,预期EPS/营收为第三方汇总)。本文为事件解读,不构成投资建议。
锐少事件洞察 · 每次只说透一件事
(《锐少事件洞察》专栏将持续跟踪市场的重大变局,欢迎关注。)
🔍 【锐少事件洞察】栏目特色快速响应:重大事件48小时内深度解读
独特视角:结合产业趋势、政策导向与市场情绪
实用导向:明确投资机会与风险,提供可操作建议
数据驱动:基于翔实数据与产业链验证
✨如果文章对您有启发,请点赞+收藏+转发给我鼓励,这是我持续分享的动力!
如果你有任何想沟通交流的内容,欢迎留言!让我们的投资越来越稳健!
👇关注我,把握事件背后的投资本质!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。