第一部分:🧠主线题材卡
题材一:🖥️ “六张网”建设 / 算力网 / 新型电网 / 新一代通信网
① 事件逻辑(发生了什么)
今天最高级别的政策主线,是国常会听取服务业扩能提质,以及水网、新型电网、算力网、新一代通信网、城市地下管网、物流网等“六张网”规划建设督查情况汇报,并强调要系统推进“六张网”规划建设,因地因业加快实施,加强资金要素保障。
这条信息的级别很高,因为它不是单一行业政策,而是把未来几年的基础设施建设方向重新框出来:
水网解决资源与安全,新型电网解决新能源消纳和算力用电,算力网解决AI基础设施,新一代通信网解决低时延连接,地下管网解决城市安全,物流网解决流通效率。
同时,材料中还提到《2026-2028年全国算力基础设施建设行动方案》9月起正式执行,要求央企、地方国资投资新建智算、超算中心时,AI芯片、AI服务器、高速光模块等核心硬件国产化采购比例不低于75%。如果后续落地,这会直接把算力建设从“建设总量逻辑”推向“国产硬件替代逻辑”。
② 供需推演
这条线属于国家级基础设施建设 + 国产替代 + 算电协同。
需求端非常清楚:AI应用、政务大模型、工业互联网、低空经济、自动驾驶、数据中心、城市治理都需要算力网和通信网;新能源消纳、AI数据中心用电、储能调度又需要新型电网;城市地下管网和物流网则对应城市更新和降低流通成本。
供给端的瓶颈在三个地方:
第一,算力侧:国产AI芯片、AI服务器、高速光模块、交换机、存储、液冷、电源。
第二,电力侧:新型电网、储能、虚拟电厂、变压器、智能配网、算电协同。
第三,网络侧:新一代通信网、确定性网络、边缘计算、低时延传输、光通信。
所以今天这条线不是简单炒“基建”,而是新型基础设施的总纲。最强的交易路径会是:
六张网 → 算力网 / 新型电网 / 新一代通信网 → 国产AI服务器 / 高速光模块 / 智算中心 / 储能电网 / 算电协同。
③ 最受益细分

④ 基本面龙头标的

⑤ 周期判断
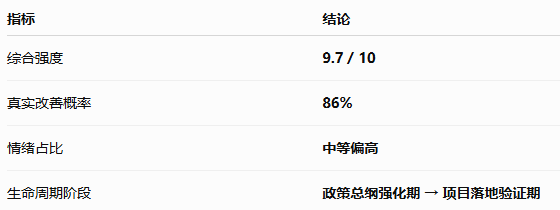
当前处于政策总纲强化期 → 项目落地验证期。
后面最关键的不是口号,而是央企、地方国资、运营商、地方政府的智算中心、新型电网和通信网项目招标是否加速。
⑥ 综合评估
题材二:📡 AI硬件订单 / 1.6T光模块 / 存储量价齐升 / 算力服务
① 事件逻辑
今天AI硬件线继续有非常多真实验证。
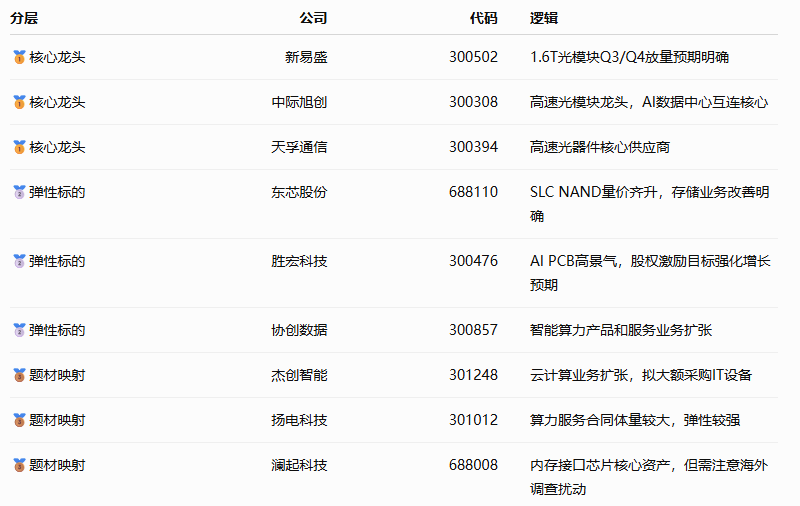
新易盛表示,下半年订单交付仍处于快速增长阶段,1.6T光模块预计Q3、Q4起放量节奏进一步加快。美股隔夜虽然整体偏弱,但光通信、存储板块多数上涨,Lumentum、Credo、Coherent、闪迪、西部数据等表现相对强,说明海外资金也在从泛AI回到更细的光通信和存储链条。
国内公告端同样强:
杰创智能拟不超过100亿元采购IT设备及零配件,扩大云计算业务规模;扬电科技签署8.6亿元算力服务合同,占公司2025年营收比例较高;东芯股份Q2净利润环比大幅增长,SLC NAND Flash存储业务量价齐升;胜宏科技股权激励考核目标以2026年净利润增长不低于40%为基准,也继续强化AI PCB链条的业绩信心。
这说明AI硬件已经从“题材阶段”进入订单、交付、涨价、业绩、股权激励目标共同验证阶段。
② 供需推演
这条线属于真实需求 + 真实订单 + 国产采购强化 + 业绩兑现。
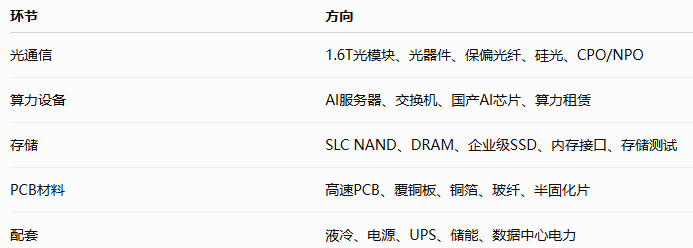
需求端来自智算中心、AI训练集群、推理集群、运营商算力、云厂商扩容、政企大模型和端侧AI。AI算力建设越多,对1.6T光模块、高速光器件、交换机、服务器、存储、PCB、铜箔、液冷、电源的需求越强。
供给端的瓶颈依然集中在:
1.6T光模块良率和交付能力;
高端光器件和保偏光纤;
高速PCB和低损耗材料;
存储芯片和企业级存储;
国产AI芯片和服务器供应能力。
今天的新变化是国产化采购比例预期会进一步强化产业链分化。也就是说,未来不是所有AI硬件都受益,而是国产芯片、国产服务器、国产光模块、国产存储、国产交换机、国产电源和液冷更容易获得政策与订单倾斜。
结论:
AI硬件仍是最硬的产业主线之一,但交易从“泛AI扩散”切到“真实订单和国产采购比例”。短线最强路径是:1.6T光模块 → 算力服务合同 → 国产服务器采购 → 存储量价齐升 → AI PCB与电力配套。
③ 最受益细分
④ 基本面龙头标的
⑤ 周期判断
当前处于业绩验证期 + 国产采购强化期。
产业景气仍强,但美股科技资金撤出、费城半导体高位回落,会使A股科技线更偏向“有订单、有业绩、有客户、有国产替代逻辑”的公司。
⑥ 综合评估

题材三:📈 资本市场稳预期 / ETF放量 / 保险资金表态 / 回购潮
① 事件逻辑
今天资本市场线继续强化。
证监会主席吴清到证券营业部调研并主持召开投资者座谈会,强调一体推进资本市场防风险、强监管、促高质量发展,全力维护市场平稳运行,提高上市公司透明度和真实性,更好回报投资者。
同时,科创50ETF华夏、创业板ETF易方达昨日尾盘成交额均突破160亿元,刷新2024年11月以来成交额新高;五家头部保险机构相继表态支持资本市场发展;东山精密、华友钴业、三花智控、智飞生物等公司也发布或提议回购。
这条线的核心是:政策稳市场 + 长线资金表态 + ETF承接 + 上市公司回购同时出现。它对市场的意义不是简单“金融股利好”,而是给高位分歧中的科技成长和核心资产提供承接力量。
② 供需推演
这条线属于政策托底 + 长期资金入市 + 交易生态改善。
需求端主要来自ETF、保险资金、央国企增持资金、上市公司回购资金和部分机构调仓资金。ETF尾盘放量说明被动资金承接非常明显,尤其是科创50和创业板相关产品,代表资金仍在关注科技成长方向。
供给端则是短线获利盘、海外科技股调整、美股半导体进入技术性熊市,以及部分小票题材的监管压力。市场需要新的资金承接和制度信号来稳定风险偏好。
这条线的交易路径会是:
证监会投资者座谈会 → 保险资金表态 → ETF成交放量 → 上市公司回购 → 券商/金融IT/核心成长修复。
结论:
资本市场稳预期是今天的底层支撑。它本身未必一直是最强题材,但会提高市场对券商、金融IT、ETF生态、保险、优质成长股的风险偏好。
③ 最受益细分

④ 基本面龙头标的

⑤ 周期判断
当前处于政策托底期 → 资金承接验证期。
后续要看ETF是否继续放量、保险资金是否有实际增配、座谈会后是否有更具体制度安排。
⑥ 综合评估

题材四:⚡ 新型电网 / 水电大基地 / 算电协同 / 能源基础设施
① 事件逻辑
今天“六张网”里面,除了算力网,新型电网和水网也值得单独拆出来。
国投电力拟与宁德时代合资设立项目公司,投资建设牙根二级水电站,总投资333.94亿元。这是非常典型的“能源央企 + 储能龙头 + 大型清洁能源项目”组合。与此同时,ITU算电协同两项标准成功立项,工信部也提到加速算电一体化布局落地。
这说明能源方向正在从传统电力建设,升级到新型电网、清洁能源基地、算电协同、储能调节、数据中心用电保障。
② 供需推演
这条线属于电力需求增长 + 清洁能源建设 + 算电协同标准化。
需求端来自AI数据中心、工业生产、新能源车充换电、城市用电、高温负荷和新型基础设施。算力网越建,电力网压力越大;AI服务器、智算中心和数据中心扩容,最终都会落到用电指标、绿电供应、并网能力和储能调节能力上。
供给端瓶颈在新型电网、变压器、储能、调度系统、虚拟电厂、清洁能源基地建设和水风光互补。国投电力与宁德时代合作水电项目,说明大型电力央企和储能龙头正在深度绑定,未来水风光储一体化会成为重要方向。
结论:
新型电网不是防御线,而是AI算力和新能源消纳共同驱动的基础设施主线。短线看水电、储能、新型电网、算电协同、虚拟电厂;中期看项目投资和地方电网建设节奏。
③ 最受益细分

④ 基本面龙头标的

⑤ 周期判断
当前处于政策强化期 → 项目投资验证期。
后续观察国常会后各地方“六张网”项目清单,以及央企、地方国资在水电、储能、电网、智算中心上的资本开支节奏。
⑥ 综合评估

第二部分:🧩加更主题卡
加更主题一:🛍️ 平台经济 / 个体工商户 / 服务消费
市场监管总局推动平台企业赋能个体工商户,要求合理降低佣金、抽成、会员费、技术服务费、信息服务费、营销推广费等费用。叠加商务部继续推进消费品以旧换新,服务业扩能提质仍是政策方向之一。
这条线偏内需和平台经济修复,不如AI硬件和算力网强,但对本地生活、电商、支付、SaaS、小微商户服务有一定支撑。
核心映射:阿里巴巴概念、美团生态、焦点科技、汇付天下映射类、泛消费服务。
强度:7.5 / 10
阶段:政策修复期
加更主题二:🌏 中美关系 / 元首外交预期 / 关税扰动
外交部回应中美年内元首互动安排保持沟通,这对市场风险偏好有边际改善作用。但同一天美国对加拿大部分产品加征额外关税,说明全球贸易摩擦并没有消失。这个方向属于宏观风险偏好变量,影响出口链、稀土、汽车零部件、半导体和资源品。
强度:7.4 / 10
阶段:预期修复与贸易摩擦并存
加更主题三:🛢️ 美伊冲突 / 油气油运
美军继续对伊朗发动新一轮打击,伊朗革命卫队也对美国地区势力发动回应。中东冲突仍是油气、油运、黄金、军工的事件变量,但隔夜原油没有大幅上冲,说明市场更多交易“冲突持续但未失控”的状态。
核心映射:中国海油、中远海能、招商轮船、山东黄金。
强度:7.6 / 10
阶段:高波动反复期
加更主题四:🧱 氧化锆涨价 / 精密陶瓷材料
国瓷材料上调氧化锆粉体销售价格,涨幅约10%—40%。氧化锆材料可用于齿科、精密陶瓷、结构陶瓷、消费电子、传感器等场景。这条线属于材料涨价分支,短线容量不如存储和光模块,但可以作为材料涨价链的低位补充。
核心映射:国瓷材料、三环集团、东方锆业。
强度:7.2 / 10
阶段:材料涨价验证期
第三部分:🌍全球供需与涨价追踪

作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。