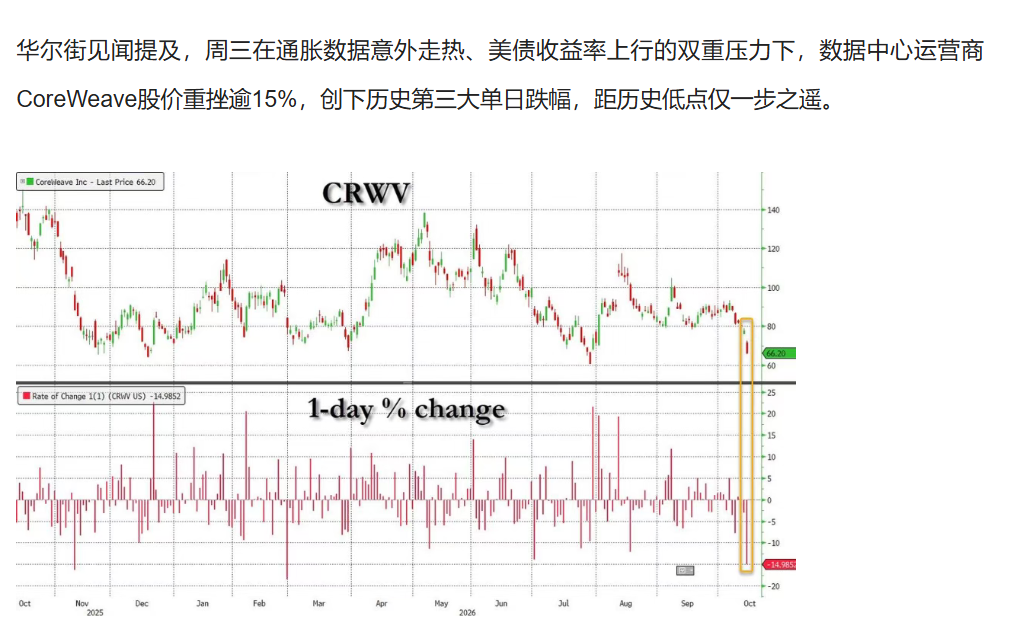
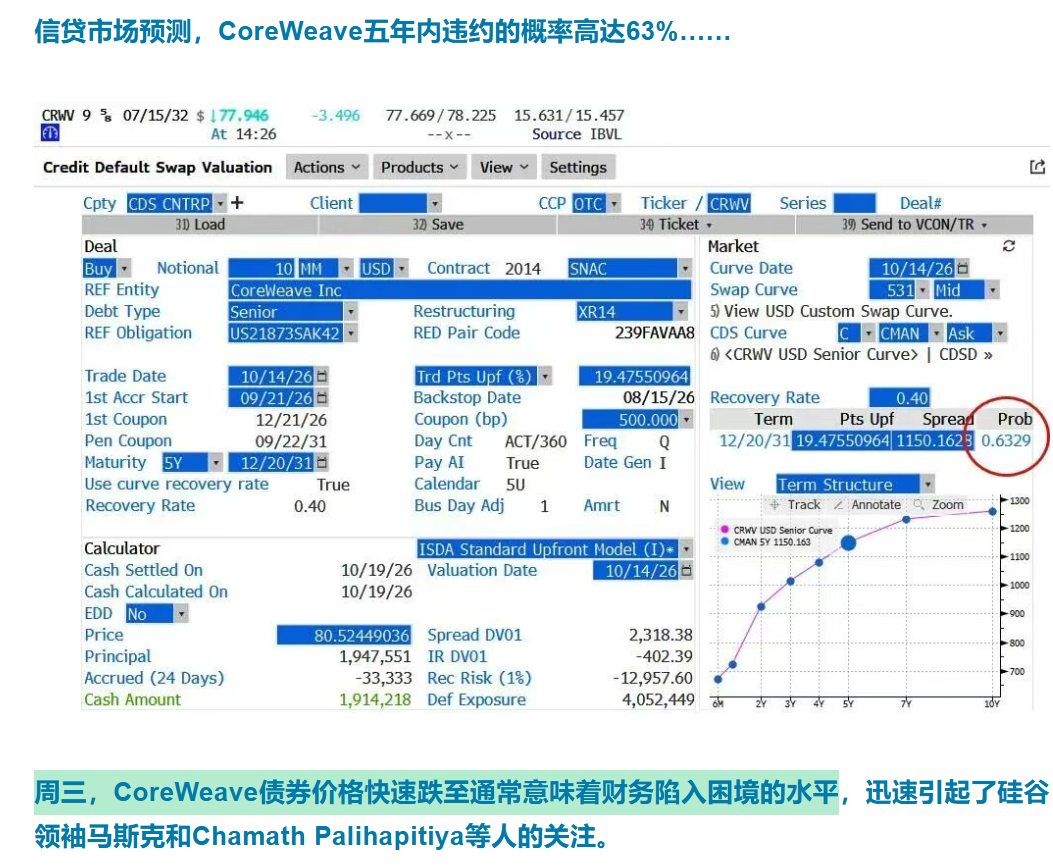
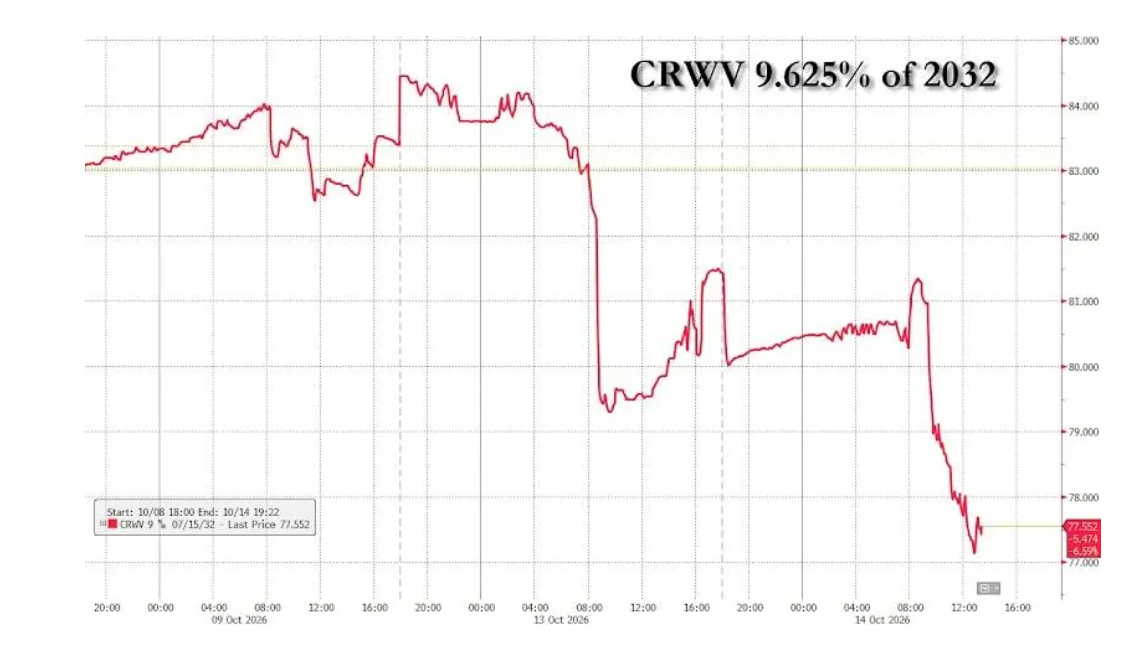
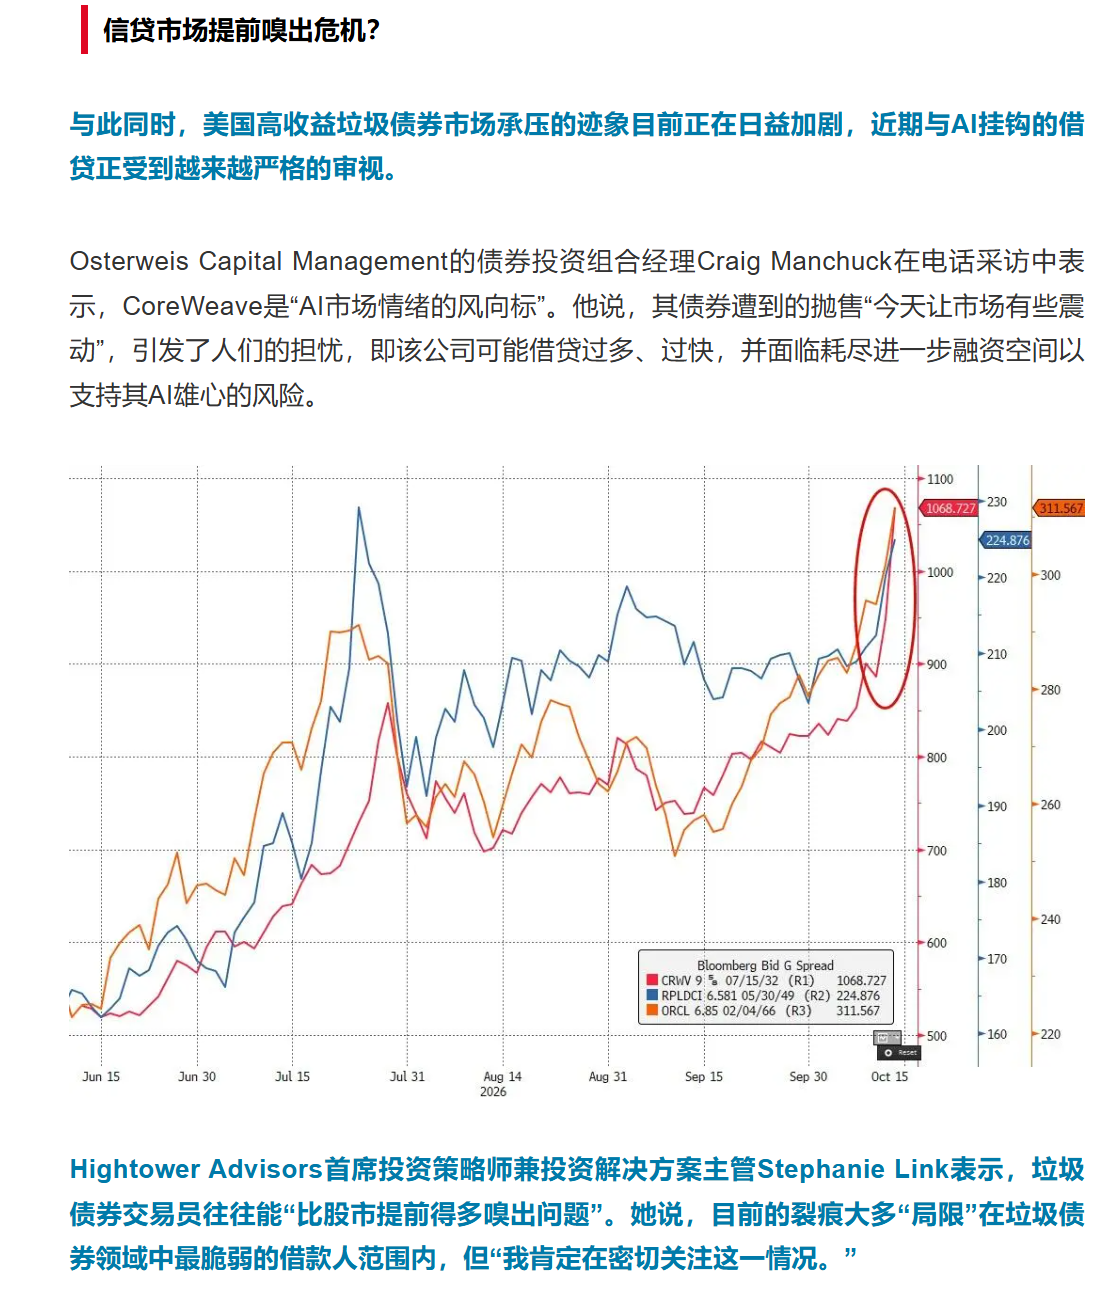
2032年到期的无担保债券周三跌至不足面值的80%。按这一交易价格计算,该债券收益率超过15%。

大白话:
英伟达“亲儿子”,债券收益率逼近15%,融资成本与投资回报的严重倒挂在过去一周内,CoreWeave一只2032年到期的债券收益率累计狂飙了约150个基点。
CoreWeave的借贷成本高达9%左右,但其投资回报率却只有区区1%。即便达到公司设定的4%至5%的目标回报率,依然无法覆盖其融资成本。
问题在于,既然其无担保债券的收益率都已经突破了15%,该公司根本不可能找到比现有资本结构更便宜的资金了
双重角色的风险敞口:利益深度捆绑的双向反噬
英伟达不仅是CoreWeave的股东,更是其核心业务的唯一硬件供应商,CoreWeave借入的数十亿美元债务,本质上是用来采购英伟达芯片的。这种供应商与股东身份高度重叠的结构,使双方的财务利益异常深度捆绑。
营收端:如果 CoreWeave 陷入流动性困境,必然大幅缩减 GPU 采购规模,直接影响英伟达的芯片出货量与营收。作为头部算力租赁厂商,CoreWeave 是英伟达的核心大客户之一。
投资端:英伟达持有的 CoreWeave 股权会面临大幅减值,直接产生账面亏损。
一个典型的博弈论困局:救援代价高昂,但不救援的代价可能同样难以承受。
若这一模式在资本市场收紧、需求增速放缓的背景下遭遇压力测试,其传导效应将波及整条产业链:GPU需求预期、云算力定价、以及投资者对AI基础设施赛道的整体风险偏好,均可能受到冲击。
tips:
CoreWeave的融资体系已经用到了几乎所有可行的工具,且每一类资金的成本都在不可逆地抬升:
有抵押的芯片贷款:这是 CoreWeave 此前成本最低的资金(SOFR+4.5% 左右),但这类资金以 GPU 硬件为抵押,额度受限于资产本身,且已经大规模使用SEC;无担保信用债:也就是当前收益率破 15% 的这类债券,二级市场定价已经直接决定了:如果公司再发新的无担保债,投资者要求的收益率必然不会低于 15%,只会比现在更贵;
股权融资:公司股价单月已暴跌超 15%,当前市值约 420 亿美元,而总债务已达 350 亿美元,再通过股权融资会大幅稀释原有股东权益,且市场信心崩塌下融资难度极高。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。