本文相关信息仅供参考
①机器人零部件:一台人形机器人要用上千个轴承,这个环节的单机价值量正从数千元往万元抬。国内唯一通过海外头部客户全身轴承验证的厂商,把交叉滚子、柔性轴承与谐波减速器的四大核心零件都卡在了位,量产订单刚开始交付。
②智能终端:一家做机顶盒的公司,把第一视角数据采集设备做成了量产商品,头戴、腕部与全身动捕拼成一套采集系统,出货已过万台。存储涨价前囤下的料锁住了成本,利润增速远远跑在收入前面。
③出版传媒:收入几乎没动,利润却涨了两成多,靠的是渠道整合把成本压下来、把毛利修回来。微短剧与AI教育两条线同时在铺,AI听说的用户量已经过了三百万,出版业的两项AI行业标准也由它牵头起草。
*本文是对当日大涨公司进行研报深度复盘*
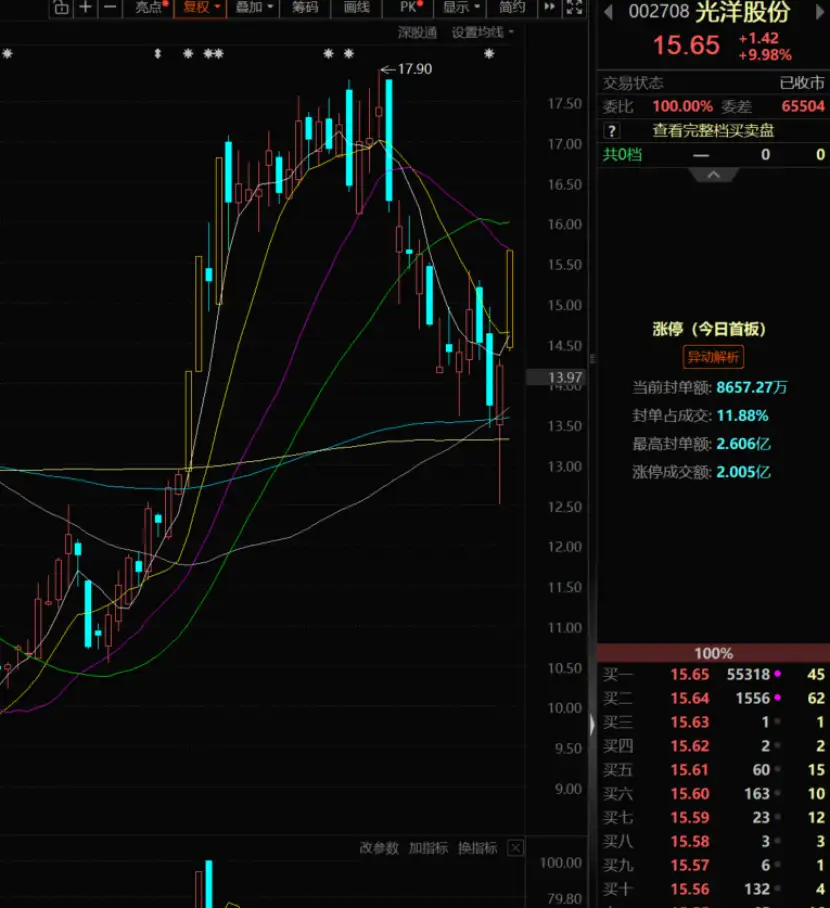
1、光洋股份:都要扩张
(1)大涨题材:汽车零部件+机器人+业绩增长+PCB
公司以汽车轴承起家,2024年黄山国资入主,公司开始大举布局FPC、人形机器人、低空飞行汽车零部件等业务。
对于当前市场热门的物理AI/机器人,公司具体产品包括交叉滚子轴承、柔性轴承、RV组合轴承等。此外,公司FPC业务第一大客户为Meta,同时覆盖谷歌、Amazon、Xreal、雷鸟等全球头部品牌。
行情上,公司今日涨停。
(2)研报深度复盘(东吴证券、华鑫证券):全身一千个轴承
①一台人形机器人的轴承用量超过1000个,是所有零部件里数量最多的一类,也是最容易被忽略的价值量洼地。公司在T客户上的轴承ASP还在往上走,目标是把全身轴承全部拿下,单机价值量从当前的数千元往1.5万元抬。公司是唯一通过T机器人全身轴承验证的国产品牌,交叉滚子轴承则是国内唯一实现量产的厂商。在手订单覆盖10余款机型、39个型号,其中难度最高的交叉滚子占7个,最新一轮审厂后又新增至9款。谐波减速器这边,通过T的重要Tier 1供应交叉滚子、柔性轴承、钢轮、柔轮四个零件,四件合计占谐波价值量的60%,落地时点已临近。
②26H1营收14.80亿元,扣非净利润却只剩0.03亿元、同比下降94.83%,二季度扣非直接转亏。汇兑损失同比增加,叠加资产与信用减值计提,两项都不是经营性亏损,但把利润表压得很薄。同步器行星排增长37.83%,FPC增速接近四成、毛利率仍为负但减亏趋势延续,机器人业务首次贡献营收;轴承主业基本持平,整体增速靠新业务拉动。
③黄山基地一期已正式投产,越南基地预计年内投产,两块产能对着新能源汽车与机器人零部件的订单;FPC端国际AI眼镜品牌项目一季度进入SOP、手持式摄像机VCM马达FPC已量产,产能与客户在同一条线上推进。
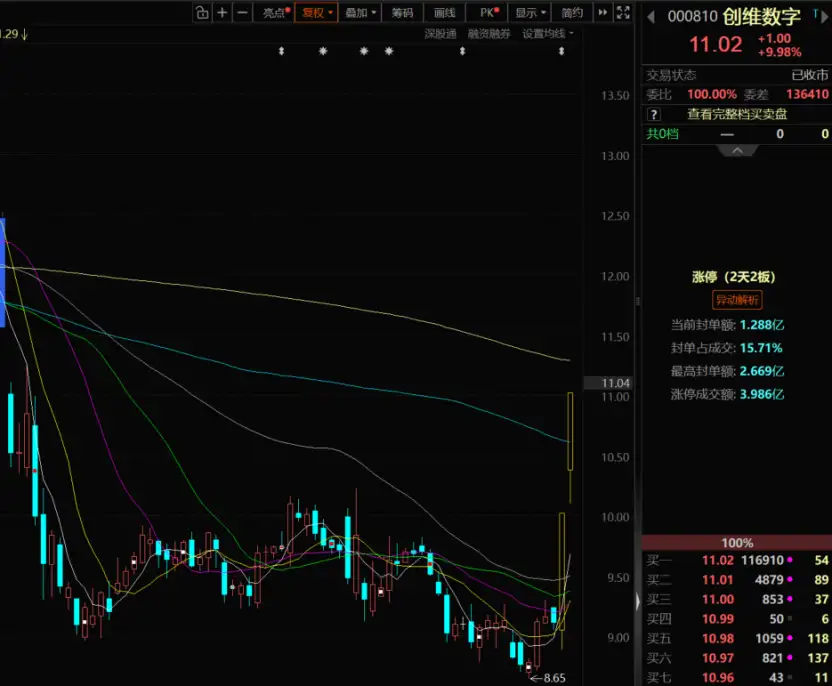
2、创维数字:董秘会玩
(1)大涨题材:智能设备+业绩增长+机器人
公司主营机顶盒、智能音箱、企业网关等终端,披露三季报净利润同比增长184%。
同时,公司精准命中近期市场热门的数据采集业务,公司在互动平台表示,“基于在XR领域长期积累的空间定位等能力,已切入具身智能数据采集领域,面向具身智能与机器人训练场景,推出了EGO第一视角数据采集系列产品,覆盖从第一视角到全身动作的完整数据采集,面向机器人训练、模仿学习、空间感知等具身智能应用场景,目前已于海内外市场形成销售。”
行情上,公司今日涨停。
①Kimi K3.1基于三万亿参数的K3后训练,在代码、Agent及知识类基准上达到或接近最强闭源模型水平,定价约为海外头部的一半。物理世界理解与空间推理能力的抬升,为世界模型与具身智能提供了更硬的底座。
②公司前三季度营收85.97亿元、同比增长33.15%,归母净利润2.44亿元、同比增长184.42%,利润增速持续跑赢收入,毛利率同比提升约1.8个百分点。
③E2、E6、E8头戴式采集设备覆盖大视场角,腕部相机做到微秒级同步,配合全身动捕与灯环定位实现毫米级精度;自4月起交付,累计出货已超1万台,客户基于设备采集了数十万小时真实场景数据,设备也亮相了美国RoboBusiness 2026展会。
④存储芯片涨价之下,公司大量囤料锁价:期末存货61.37亿元、同比增长129.68%,合同负债1.76亿元、增长153.77%,预付款项同步扩张。三条线一起走,锁的是后续交付的确定性。
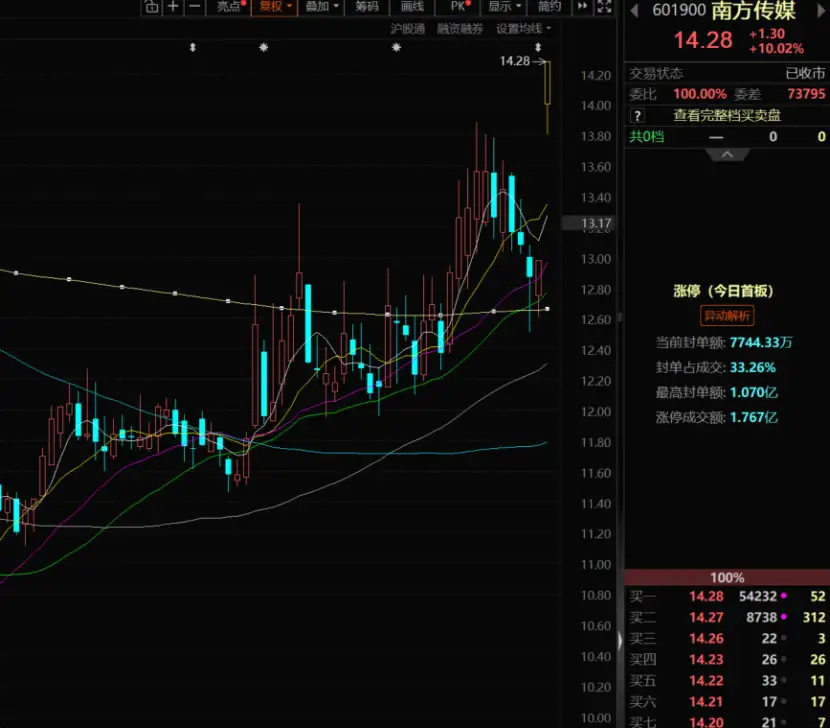
3、南方传媒:绩优短剧股
(1)大涨题材:传媒+业绩增长+短剧
公司上周五披露第三季度净利润6.04亿,同比增长51%超预期。
公司自身主营教辅材料,立足广东,在AI上已推出包含粤教AI听说、薪火美誉、粤教讯飞E听说学习机等产品。此外,与中文在线等深度战略合作推动AI短剧、漫剧业务。
行情上,公司今日涨停。
(2)研报深度复盘(华泰证券、中泰证券、国泰海通):利润不是涨在收入上
①《出版业人工智能应用安全要求》《出版业人工智能语料加工要求》两项行业标准由广东人民出版社牵头起草,2025年获国家新闻出版署批准立项,今年8月正式发布。标准先行意味着AI在出版核心环节的应用有了准绳。
②公司前三季度营收62.94亿元、同比基本持平,归母净利润10.78亿元、同比增长26.75%,利润与收入明显背离;三季度营业成本同比下降8.25%,一般图书出版业务的毛利率由负转正。教材教辅端对普宁市广弘教育书店、揭阳市广雅教育书店等网点持股51%,存在整合空间,征订模式改为线上线下结合。三季度毛利率同比提升7.0pct,另有股票公允价值变动贡献0.27亿元。
③全国首家试水微短剧的地方出版单位,广东人民出版社推出80集微短剧《厌朱墙》;旗下《包拯在端州》六集微短剧已于10月21日上线爱奇艺、优酷、搜狐。图书IP向视听转化这条路径,已经跑出了可复制的前几部。
④AI教育侧,粤教翔云数字教材应用平台持续迭代,上线AI陪伴学习助手花卷帮帮,粤教AI听说累计用户突破300万人;图书IP影视改编的AI剧项目《谁在撒谎》《征途荣耀》在推进中。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。