第一部分|🧠主线题材卡
① AI硬件 × 国产半导体:从“海外AI景气”进入国产产业链业绩兑现期
① 事件逻辑|今天新增的不是一个点,而是一条完整证据链
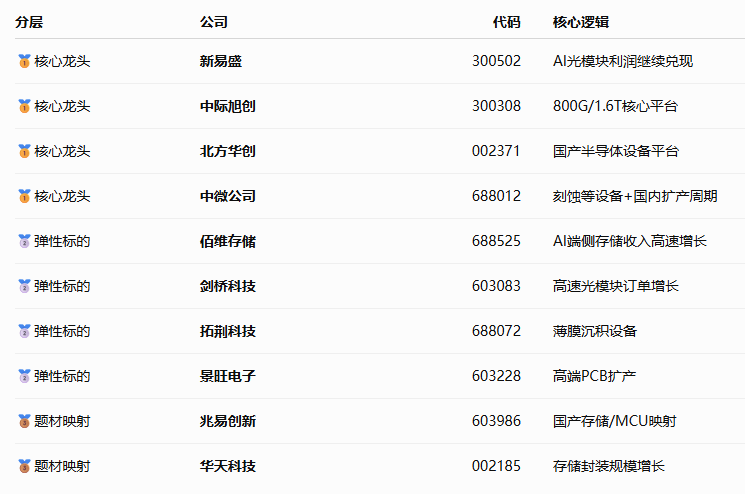
【变量一:A股AI硬件利润继续兑现】
从提供的半年报看:
上半年净利润同比+91%;
公司明确指出,增长来自AI算力投资带来的销售收入增加。
净利润同比+171%;
高速光模块订单明显增长。
上半年净利润71.66亿元,实现大幅扭亏;
AI新兴端侧存储收入同比增长4.34倍。
再叠加此前中际旭创净利润+242%、长飞光纤+889%、东山精密+290%,这已经不是单家公司偶然高增长。
现在A股AI硬件链已经形成:
光模块 → 存储 → PCB → 光纤 → 封装
多个环节同步出现利润验证。
【变量二:国产存储第一次进入LPDDR6旗舰终端】
这是今天我认为非常重要、甚至容易被低估的一条新闻。
8月24日小米发布玄戒O3,行业首发支持LPDDR6。供应链消息显示,长鑫存储是其LPDDR6核心合作伙伴。
如果该供应链信息最终持续得到产品出货验证,它意味着国产低功耗DRAM不只是“技术送样”,而是开始进入:
旗舰SoC → 旗舰终端 → 实际商业化应用。
这和长江存储IPO形成非常强的呼应。
一个是NAND:
长江存储。
一个是DRAM:
长鑫存储。
因此国产存储现在正在从:
国产替代预期
进入:
技术升级+实际客户验证+盈利周期
三个维度叠加。
【变量三:上海把集成电路直接列为“全链突围”产业】
上海8月24日正式公开《上海市加快推进新型工业化构建现代化产业体系“十五五”规划》。
集成电路部分的措辞非常明确:
全链突围、集群进阶。
并提出推动:
高性能算力芯片;
通用处理器;
存储芯片;
互联芯片;
智能传感器;
达到国际先进水平,同时加快重大产线、先进封装、装备材料零部件建设。
这比简单写“支持半导体”更加具体。
【补充变量四:北京正式出台全国首个AI4Chip专项政策】
8月24日,北京经开区正式发布《“AI4Chip”人工智能赋能集成电路产业跨越式发展行动计划(2026—2028)》。
这个政策值得高度重视。
因为它不是简单的“AI芯片政策”,而是:
用AI反过来改造整个芯片产业链。
覆盖:
EDA → 芯片设计 → 晶圆制造 → 先进封装 → 测试 → 半导体设备 → 材料。
甚至明确涉及:
GPU、ASIC、RISC-V AI芯片、高端CPU、存储器、CPO/OIO硅光芯片、电互联芯片、服务器电源芯片。
这实际上把:
AI for Chip + Chips for AI
两个方向融合到了一起。
【补充变量五:全球半导体设备CAPEX预期继续上修】
高盛最新研究被多家财经媒体转引,将2026—2028年全球晶圆厂设备WFE支出预测提高至约:
1500亿美元 → 2180亿美元 → 2810亿美元。
这里具体预测值来自机构研究而非官方产业统计,因此要把它作为景气预期指标而不是确定数据。
但趋势与产业端并不矛盾:
AI芯片+HBM+DRAM+先进制程+国产晶圆扩产
都在增加设备资本开支。
② 供需推演|最大的变化已经不是“GPU卖得好”
本轮AI产业现在开始形成三个叠加周期。
第一层:算力数量周期
AI模型越来越大:
→ GPU/ASIC数量增加。
第二层:单机价值量升级周期
服务器内部:
HBM容量增加
→ PCB层数增加
→ 光模块升级800G/1.6T
→ 液冷比例提高
→ 电源功率提高。
即使服务器数量不翻倍,单台服务器BOM也可能显著提高。
第三层:国产替代周期
与此同时:
海外设备和芯片限制
↓
国产DRAM/NAND/设备加快验证
↓
国产晶圆厂扩产
↓
国产半导体设备订单增加。
所以现在AI硬件周期已经不是一个简单的“全球AI需求周期”。
而是:
全球AI资本开支周期 + 半导体涨价周期 + 中国国产替代周期
同时发生。
📈需求端
真实需求来源目前仍然非常清楚:
海外Hyperscaler + 国内互联网厂商 + AI模型企业 + 数据中心运营商。
Goldman Sachs Asset Management今年披露的预测甚至已经把五大Hyperscaler 2026年AI资本开支预期提高到约7370亿美元,明显高于此前市场预期。
📉供给端
目前最紧张的资源还是:
HBM/DRAM
→ NAND
→ 高端光器件
→ 先进晶圆
→ 高端PCB/电子材料。
TrendForce对三季度的判断仍然是DRAM市场非常紧张,传统DRAM合同价预计环比上涨13%—18%,NAND预计上涨10%—15%。
因此服务器涨价并不是孤立现象。
⚠️但今天必须新增一个风险判断
隔夜:
英伟达-2.91%,连续第七天下跌;存储、光通信美股也明显回调。
这意味着资本市场已经开始讨论:
AI硬件价格上涨最终会不会伤害下游ROI?
如果未来出现:
硬件涨价
→ 数据中心投资回报率下降
→ 云厂商开始压缩CAPEX,
那么才会真正产生需求端拐点。
目前还没有充分证据证明这一点。
但市场已经从:
“只交易需求强”
进入:
“需求强,但开始计算价格和估值”
的新阶段。
⏳持续性
季度—年度级。
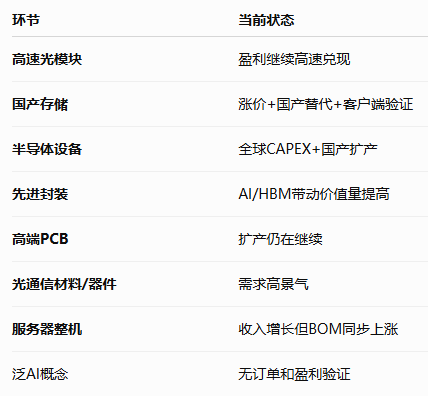
③ 最受益细分
④ 基本面龙头标的
⑤ 历史类比|生命周期出现变化
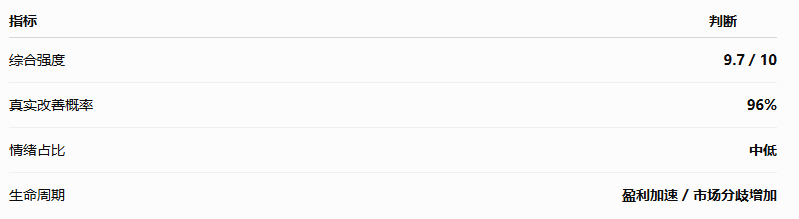
过去几天我们给AI硬件的定义是:
盈利加速期。
今天应该稍微修改:
产业生命周期:盈利加速期。
资本市场生命周期:高位分歧开始增加。
这是两个完全不同的概念。
基本面没有因为一晚美股下跌消失,但市场已经不再处于最早期的普涨阶段。
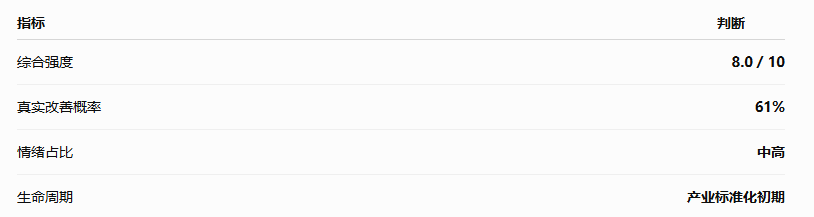
⑥ 综合评估
② 6G × 新一代通信:政策开始从“技术研发”向央企产业化任务推进
① 事件逻辑
这一条是今天我主动提升权重的方向。
上海“十五五”规划明确提出:
加快6G通信技术产品创新;
推动卫星通信设备量产;
发展激光通信器件;
发展系列化重复使用商业火箭;
推进卫星互联网;
把6G、硅光、天基通感算等列入未来产业。
如果只有上海规划,还不足以把6G升这么高。
【补充】国务院国资委召开中央企业6G未来产业推进会
会议有31家相关央企参加,并发布“中央企业6G未来产业场景共创任务”。
要求:
关键器件突破
→ 产业链建设
→ 场景孵化
→ 加快形成6G商业闭环。
这和之前国常会“新一代通信网”形成了连续政策链:
国常会
→ 六张网
→ 上海6G规划
→ 央企6G推进会
→ 场景共创任务。
所以6G开始从科研概念转向:
央企任务制+场景验证。
② 供需推演
但这里必须保持克制。
6G目前还没有像光模块那样出现:
大量订单+利润爆发。
所以今天的真实供需变化主要不是“马上建设大量6G基站”。
而是:
第一阶段:研发CAPEX增加
运营商、设备商、央企开始投入:
芯片
→ 射频器件
→ 天线
→ 测试设备
→ 通感一体设备。
第二阶段:试验网和场景建设
然后才可能进入:
网络设备规模采购。
因此真正最先产生订单的往往是:
通信测试、设备、射频和光通信基础设施。
③ 最受益细分
测试仪器/设备 → 通信主设备 → 光通信 → 卫星通信 → 射频器件。
④ A股映射

⑤ 生命周期
过去:
6G技术预研。
现在:
标准/试验→央企场景验证。
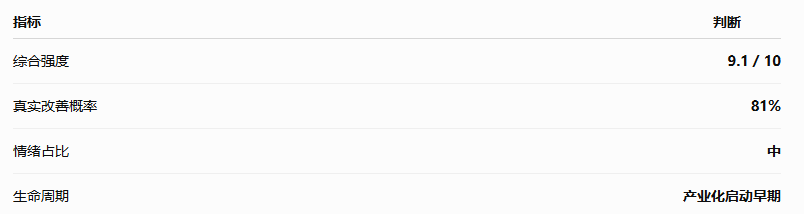
因此:
产业启动早期。
距离大规模设备收入兑现仍明显早于AI光通信。
⑥ 综合评估
③ 人形机器人:资本、标准、政策、量产四条线第一次高度重合
① 事件逻辑
昨天小鹏机器人业务完成首轮融资:
超过9亿美元,投后估值超过63亿美元。
小鹏官方确认,这是目前中国具身智能领域规模最大的单轮私募融资之一。
资金明确用于:
软硬件研发、Physical AI模型、数据生产、量产设施以及全球商业化。
IRON计划2026年底进入量产,2027年正式开始国内外商业交付。
这条新闻的重要程度明显高于一般机器人融资。
因为钱的用途已经写到了:
量产设施。
【补充】更重要的一条:国家人形机器人标准体系来了
工信部8月24日晚公布《国家人形机器人产业标准体系建设指南(2026版)》征求意见稿。
提出到2028年:
完成至少100项关键标准制定,超过200家企业开展标准推广。
涉及:
基础共性
→ 类脑与智算
→ 肢体与部组件
→ 整机系统
→ 应用
→ 安全伦理。
这是机器人产业非常关键的一步。
因为我们前几天一直强调:
机器人真正批量进入工厂以后,最大的障碍之一就是:
接口不统一、评价方法不统一、可靠性标准不统一。
标准体系出现,意味着政策已经开始提前解决规模化阶段的问题。
上海政策又形成第三重确认
上海规划明确提出加强智能机器人自主全产业链布局,并推动机器人进入:
工业制造、物流装配、商业零售、医疗康养、家政服务。
于是今天机器人形成了:
出货增长 + 巨额融资 + 量产规划 + 国家标准 + 地方产业政策
完整组合。
② 供需推演
机器人真正发生的变化是:
以前:
钱主要用于研发。
现在:
开始有越来越多的钱用于生产线和商业部署。
这意味着供应链需求正在逐渐从“小批量样件”进入:
批量零部件采购。
但目前仍然不能与AI硬件相比。
因为机器人实际出货绝对量还很小,单家公司量产目标也仍处于千台/月级别附近。
📈需求端
目前真实应用首先来自:
汽车工厂
→ 3C制造
→ 仓储物流
→ 零售服务。
📉供给端
仍然容易产生壁垒的环节:
减速器
伺服
关节执行器
力传感器
灵巧手
高性能电机。
⏳持续性
年度级。
③—④ 产业链与A股映射

⑤ 生命周期
我今天会把机器人进一步从:
“商业化扩散初期”
调整为:
“量产准备→商业化扩散期”。
还没有进入大规模盈利阶段。
⑥ 综合评估

④ 脑机接口:从技术政策开始进入“国家标准化”阶段
① 事件逻辑
8月24日,工信部发布《国家脑机接口产业标准体系建设指南(2026版)》征求意见稿。
目标是:
2028年制定40项以上标准;参与/牵头10项以上国际标准;2030年累计80项以上标准。
体系覆盖:
电极、芯片、模组、软件算法、数据通信、整机、医疗、工业、交通、消费、安全伦理。
而去年七部门的政策已经提出:
到2027年初步建立技术体系、产业体系和标准体系。
所以今天不是第一次支持脑机接口。
真正的新增变量是:
原来的产业政策目标,开始转成具体标准体系。
② 供需推演
这一方向目前仍然不能定义为“大规模真实需求爆发”。
现阶段真正受益的是:
科研设备
→ 脑电采集
→ 电极
→ 神经芯片
→ 医疗器械研发。
大规模收入仍然需要:
临床审批+产品定型+医疗机构采购。
因此目前更多是:
产业制度基础建设。
③—⑥ 综合判断
A股可以重点映射:
创新医疗002173
三博脑科301293
翔宇医疗688626
诚益通300430
但多数公司与侵入式脑机接口核心硬件的收入关联仍有限,因此不能简单按“脑机接口概念”理解基本面。
第二部分|🧩加更主题卡
💧 央行流动性组合拳|不是“大放水”,而是更精准的跨月流动性管理
今天央行开展5000亿元1年期MLF。
需要注意一个细节:
8月份实际上有6000亿元MLF到期,所以单看MLF是净回笼1000亿元。
但加上本月买断式逆回购后,中期流动性整体仍实现约1000亿元净投放。与此同时,8月27日至9月1日还将提供每日最多6000亿元隔夜逆回购,用于应对月末和政府债缴款导致的短期资金扰动。
所以更准确的理解不是:
“央行5000亿放水”。
而是:
中期保持充裕+短端精准削峰填谷。
对A股整体属于流动性底座变量,但不构成独立产业主线。
强度:7.8/10|生命周期:流动性呵护期。
🥽 AR/智能眼镜|上海规划中的一个潜在新增细分
上海规划明确提出:
Micro LED、硅基OLED、柔性显示、光波导、驱动芯片、核心装备、关键材料。
这实际上非常接近AI眼镜/XR的核心产业链。
其中:
光波导+Micro OLED/Micro LED
是未来轻量化AI眼镜的重要硬件瓶颈。
A股映射可放在:
水晶光电002273、歌尔股份002241、蓝特光学688127、莱特光电688150等。
目前仍处于产品渗透率提升阶段,供需确定性低于AI数据中心。
强度:7.6/10。
🔋 固态电池
上海规划进一步明确:
重点突破全固态电池高导电性固体电解质。
叠加此前市场监管总局把固态动力电池纳入质量强链,政策连续性明显增强。
但目前仍然缺少与AI存储类似的:
大规模收入+产品涨价+利润兑现。
因此:
强度7.7/10|产业化准备阶段。
☢️ 可控核聚变
上海正式把可控核聚变列入未来产业,并提出:
高温超导磁体+智能控制+托卡马克装置+净能量增益。
产业链上更直接的是:
高温超导材料、磁体、真空系统、电源、精密设备。
A股可映射:
联创光电600363、永鼎股份600105、国光电气688776等。
但仍然属于长周期产业化题材。
强度:7.5/10。
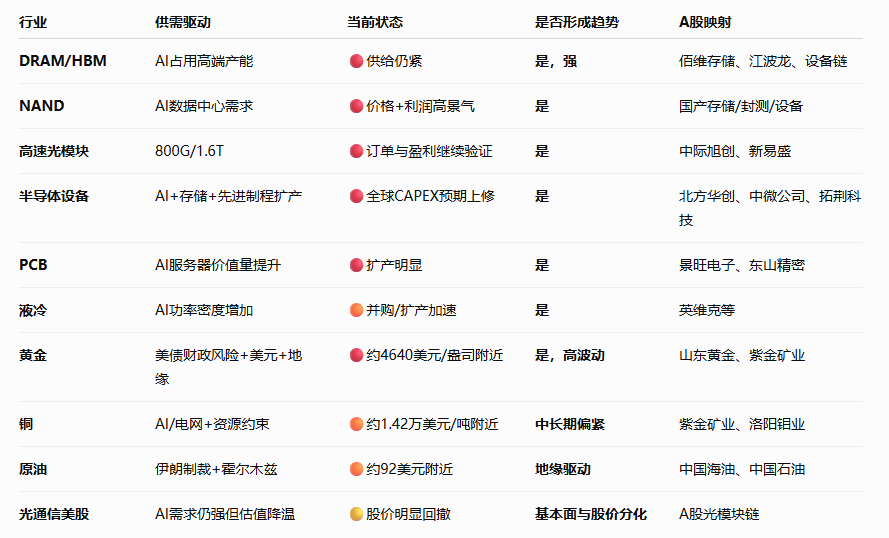
第三部分|🌍全球供需与涨价追踪
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。