博通被调查:交换芯片、DSP与高端射频的国产替代机遇
——兼论NPO架构下TIA/Driver价值重估与A股映射
一、事件概述
近期《金融时报》与路透等媒体报道称,中国有关部门正在审查国资背景数据中心对博通(Broadcom)交换设备及交换芯片的使用情况。当前公开信息显示,本轮审查的直接焦点是数据中心网络基础设施,尤其是高速交换设备在国资数据中心中的渗透情况。
从表面上看,这是一则与AI数据中心网络相关的供应链事件;但从产业层面看,博通同时横跨交换芯片、光通信DSP以及高端射频/无线连接三大高壁垒市场。因此,事件的外溢意义并不局限于交换设备本身,而是进一步强化了关键半导体环节国产化、自主可控和国产替代的中长期逻辑。
二、博通在三大核心芯片环节的市场地位
博通在全球半导体产业中的核心竞争力,主要体现在“高速互联 + 无线连接”两个方向。若结合AI基础设施与移动终端两端需求,可以概括为三大关键芯片环节。
• 高速光通信DSP:在400G及以上PAM4 DSP市场,行业资料通常估算Marvell约占60%左右,博通约占30%上下,两家合计份额超过90%。博通是800G、1.6T光模块高速DSP的重要供应商之一。
• 数据中心交换芯片(Merchant Switch ASIC):在全球数据中心商用交换芯片市场,博通长期占据主导地位,市场份额通常被认为在70%以上;在国内较早的商用以太网交换芯片市场统计中,博通份额也显著领先。Tomahawk、Jericho 等系列产品已成为AI数据中心以太网组网的重要基础。
• 射频与无线连接芯片:若以广义“RF + 无线连接”口径来看,博通在相关细分市场长期处于领先位置,历史上部分口径下份额曾超过40%。但需要强调的是,不能把这一数字简单等同于“全球RF前端整体市占率”。博通真正高度集中的优势环节是高端BAW/FBAR滤波器,行业资料显示其在该细分市场的份额约为87%,同时在Wi‑Fi/蓝牙等无线连接芯片领域也具备较强竞争力。

图1:博通在DSP、交换芯片与高端射频领域的市场地位(信息图)
三、中国调查对产业链的影响
本轮调查的直接影响,首先体现在数据中心网络设备领域。若后续国资数据中心采购规则进一步强调国产化比例,国内交换芯片、网络设备厂商的验证和导入节奏有望加快。相比此前集中关注GPU、AI加速器和服务器整机,交换网络这一关键环节可能成为下一阶段国产替代的重要着力点。
更重要的是,博通并不是单一产品公司。它在交换芯片之外,还深度卡位高速DSP和高端射频器件。如果政策层面对关键芯片环节的国产化要求进一步延展,市场关注点就可能从“国产交换芯片替代”逐步外溢到“高速光通信电芯片替代”和“高端射频器件替代”。这意味着产业链机会将从单一设备层面扩展到更上游、更高壁垒的芯片层面。
四、NPO架构下的关键逻辑:DSP移除,价值向TIA/Driver与交换芯片转移
在传统800G、1.6T光模块架构中,DSP负责大量数字信号处理功能,包括均衡、时钟恢复、误码校正、失真补偿等。进入LPO/NPO架构之后,模块侧DSP被弱化甚至移除,但这些功能并不会凭空消失,而是会重新分配到链路的其他环节。
• 第一部分功能转移给 TIA/Driver:DSP移除后,模拟链路对带宽、线性度、噪声和增益控制的要求显著提升,TIA/Driver需要承担更多原本由DSP完成的链路补偿和信号完整性压力。
• 第二部分功能上移至交换芯片:特别是交换芯片内部高速 SerDes,需要承担更强的链路均衡、误码恢复和信号补偿能力,因此也推动了交换ASIC技术门槛与价值量的抬升。
因此,DSP的移除本质上不是价值消失,而是价值重分配。随着800G向1.6T、3.2T演进,Lane速率从100G升级到200G甚至更高,NPO架构下高速电芯片的重要性显著提升。按行业普遍估算,TIA/Driver整体价值量相较传统800G架构有望提升约2—3倍,成为光模块最紧缺的上游物料之一。也正因如此,未来高速光互联的瓶颈有望从“模块集成”进一步上移到“高速电芯片与上游工艺平台”。
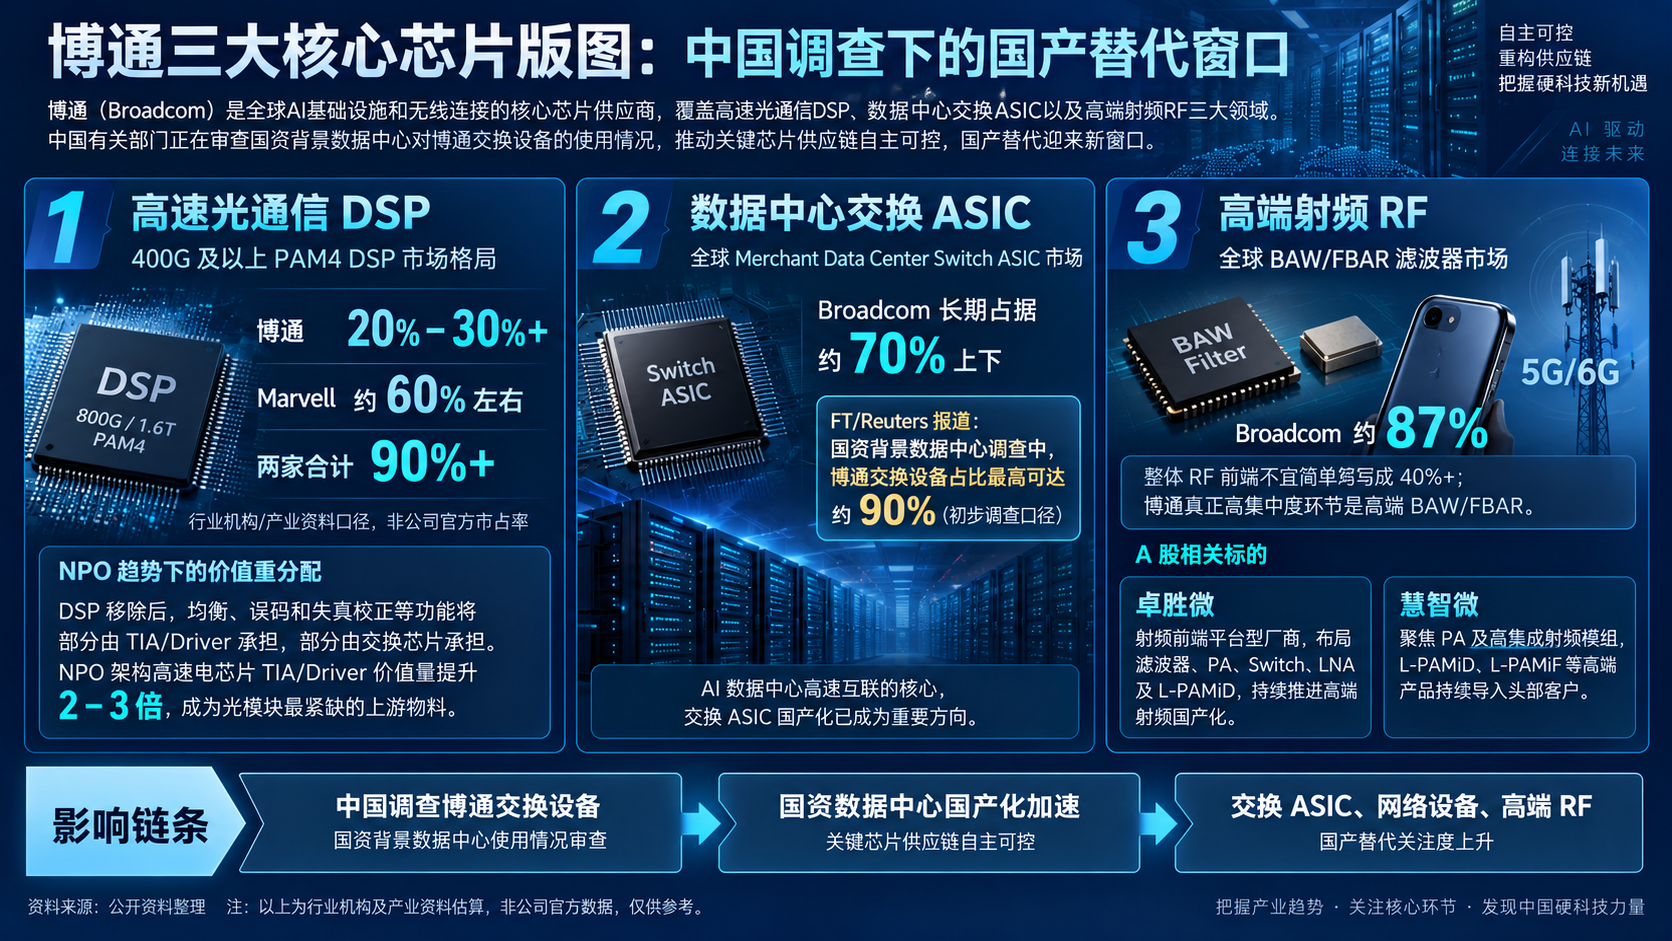
图2:NPO去DSP后,价值向TIA/Driver与交换芯片重新分配(信息图)
基于上述逻辑,A股受益方向大致可以分为两条主线:一条是交换芯片与数据中心网络设备的国产替代;另一条是高端射频前端与模组的国产替代。
• 盛科通信(688702):公司是国内少数真正具备高端以太网交换芯片设计能力的上市公司,产品已向25.6T交换容量、800G端口方向升级,是A股中最直接对应博通交换芯片国产替代的标的之一。若国资数据中心后续提升国产交换芯片导入比例,盛科通信有望成为核心受益方向。
• 卓胜微(300782):公司是国内射频前端平台型龙头之一,布局滤波器、PA、Switch、LNA及L-PAMiD等全链路产品,并逐步形成自产滤波器与晶圆制造能力。若高端射频国产化继续推进,卓胜微有望受益于滤波器和高集成模组渗透率提升。
• 慧智微(688512):公司重点聚焦PA和高集成射频模组,持续向L-PAMiF、L-PAMiD等高价值产品突破。若国产品牌手机在中高端射频模组上持续提升国产化比例,慧智微具备较强弹性。

图3:博通被调查背景下的国产替代主线与A股映射(信息图)
六、结论
综合来看,博通被调查的直接起点在交换设备,但其背后反映的是AI基础设施关键芯片环节自主可控的重要性提升。博通之所以值得高度关注,不仅因为其在交换芯片领域的龙头地位,更因为其同时掌握高速光通信DSP和高端射频/无线连接等关键能力。
从投资逻辑看,这一事件一端强化了盛科通信所对应的交换芯片国产替代主线,另一端强化了卓胜微、慧智微所对应的高端射频国产替代主线;与此同时,NPO去DSP又使高速电芯片特别是TIA/Driver的价值量显著提升,产业链关注点进一步向更高壁垒的上游环节迁移。未来如果国内在交换芯片、TIA/Driver以及高端射频器件三条线上同步推进,国产半导体在AI时代的关键增量机会有望进一步打开。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。