东阳国资持股升至73%,泛半导体转型期权+地产链出清见底,困境反转的教科书样本
引子:一次身份的切换
市场给中天精装的定价,还停留在「地产精装乙方」:2026年上半年营收8965.7万元,同比下降30.07%,归母净利润-3469.39万元。但如果只看到这里,就错过了这家公司最本质的变化——实控人已换成东阳国资办,且国资还在真金白银加码:2026年7月31日,东阳畅文受让创始人乔荣健所持控股股东中天荣健17.2348%股权,变更后国资合计持有中天荣健72.9961%。公告写得直白:基于「对公司发展质量和长期投资价值的坚定信心」。8月14日,公司应声涨停。

图片来源:中天精装官网
一、主业出清:最坏的时候正在过去
批量精装修曾是公司全部标签,地产下行期它主动收缩:放弃高风险订单、聚焦优质项目,上半年装修业务毛利率同比提升3.43个百分点,管理费用因一次性支出减少而下降23.57%。更关键的是现金流——经营活动现金流净额1.08亿元,同比增长99.43%,系子公司收到代采设备预付款增加所致;资产负债率仅31.99%,同业第4低。公司还设立资产管理部盘活存量资产,上半年出售住宅、公寓、商铺、车位交易金额9418.94万元。出清期的公司,比扩张期的公司更需要看的恰恰是现金流——而它已经是正的,且接近翻倍。
二、第二身份:泛半导体转型的期权已经开始发芽
国资入主后,公司的转型路径清晰落地:参股布局ABF载板(科睿斯)、先进封装、HBM设计(远见智存,穿透持股7.17%)等环节,新设微封科技(半导体封测设备代采与治具加工,已承接订单)、中天数算(算力服务),并于9月11日新增「算力概念」标签。目前新业务收入体量尚小、参股企业仍处投入期,但逻辑在于:手握干净的报表、充裕现金与国资信用背书的公司,买入的是半导体产业的「入场券组合」——每一次参股标的的量产、认证、融资进展,都是催化的引信。
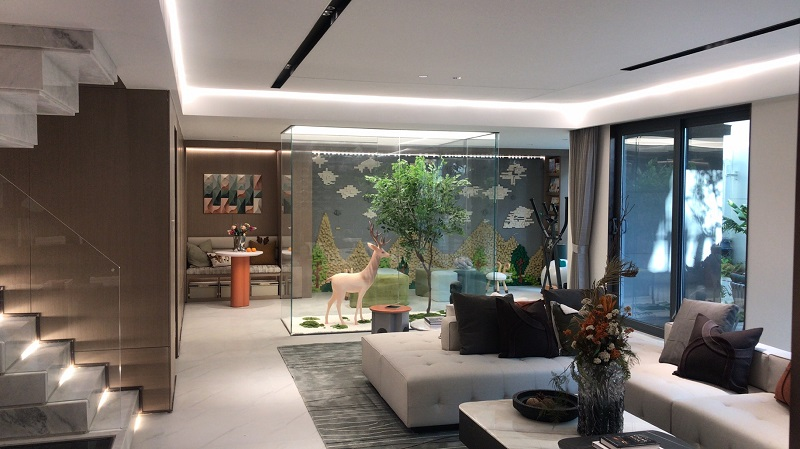
图片来源:中天精装官网·精装项目实景
三、治理重构:国资背书的信用重估
2025年公司归母净亏损1.28亿-1.9亿元,同比减亏55.65%-70.12%;年报与内控审计均为标准无保留意见,扫清了财务真实性疑虑。国资入主后,董事会与专门委员会人员补全、独立董事制衡强化、会计师选聘制度升级——治理结构的每一项修补,都是在为后续资本运作铺路。这种「国资控盘+治理翻新」的组合,在A股困境反转的剧本里,历来是弹性最大的章节。
四、展望:期权不贵,正股出清
短期看,地产链政策托底下,装修主业订单结构持续优化,减亏趋势延续;中期看,半导体参股标的进入认证与量产兑现期,数算与微封科技贡献增量收入;长期看,国资平台+干净壳资源+产业方向明确,资本运作想象空间并未被定价。对于偏好「预期差」的资金而言,这是一笔「主业见底打底、转型期权免费」的组合——风险早已暴露,而催化正在路上。
(以上内容为基于公开信息的行业分析,不构成投资建议。公司当前主业亏损、转型业务尚未起量且参股企业存在持续亏损风险,股价波动可能剧烈。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。