工信部、发改委、交通部、商务部、市监总局、能源局、国家铁路局七部门联合印发《新型电池产业发展 “十五五” 规划》(工信部联规〔2026〕220 号),9 月 28 日正式对外发布,是继 “十四五” 之后,国内电池产业最高级别中长期纲领性文件。
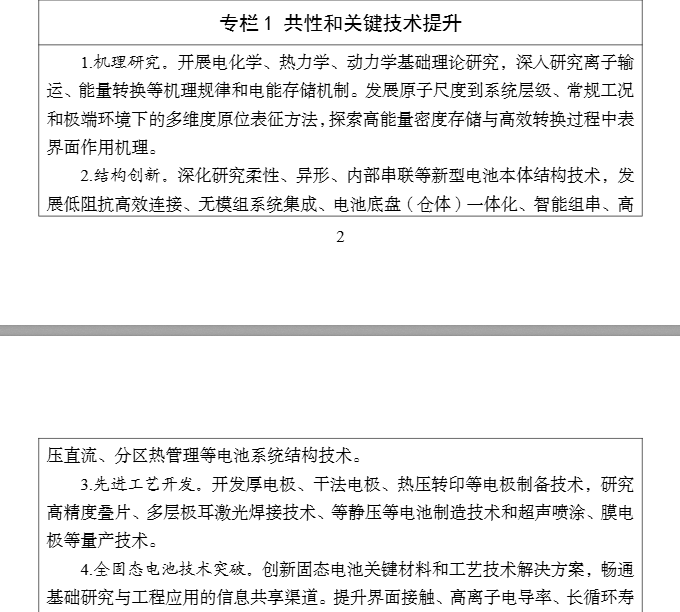
核心目标:产业规模稳步增长,全链条创新能力显著提升;先进电极材料、新型电解质、高端辅材持续突破;全固态电池初步实现规模化应用;长寿命锂电池循环寿命达到 15000 次;头部企业产品缺陷率达到 PPB 级别。
拓展多场景应用:动力电池、储能、船舶、航空、工程机械、数据中心储能等,打通电源侧、电网侧、用户侧储能场景,支撑新型电力系统建设
产业链供应链韧性提升,巩固我国新型电池全球竞争优势。
新型电池定义为新质生产力、能源体系、交通电动化的底层基础设施,不再只是新能源车零部件;储能、低空装备、机器人等新场景打开增量空间。
兼顾现有锂电提质增效,同时大力扶持固态、钠电、液流等下一代电池,鼓励技术多元化,利好材料、设备、电芯多环节创新龙头。
电池板块过去 5 个月持续调整,区间最大跌幅约 30%,估值回落至近三年历史低位区间,下跌核心驱动并非产业基本面崩塌,而是市场对产能过剩、价格战、远期需求增速放缓的提前悲观定价:
1. 市场担忧锂电产能持续释放带来价格内卷,对中游盈利预期持续下调;
2. 市场前期低估储能装机节奏波动,叠加新能源车增速放缓预期,压制板块估值;
3. 板块交易情绪走弱,资金持续流出,形成 “杀预期、杀估值” 行情,股价大幅回调,但**国内新能源车销量、储能装机总量仍保持正增长,基本面并未出现系统性恶化**,股价与产业基本面形成明显背离。
利空已充分反应,估值处于低位,赔率显著提升。重磅顶层产业政策落地,属于典型的低位利好催化,有望扭转市场悲观预期,开启估值修复行情。
宁德时代:硫化物全固态中试线已贯通,500Wh/kg级样品送样,目标2026Q4良率提升至90%以上,规划2027年小批量生产。
比亚迪:2GWh车规级硫化物中试线2026年2月投产,单体能量密度400Wh/kg,计划2027年开展小批量示范装车。
国轩高科:金石全固态电池能量密度突破400Wh/kg,0.2GWh中试线良品率超90%并已开启装车路测,目标2026年底前小批量装车。
孚能科技:60Ah硫化物全固态电池预计2026年底下线,目标能量密度500Wh/kg以上。
赣锋锂业:首款500Wh/kg级10Ah电芯已实现小批量量产,硅基体系梯度布局中。
鹏辉能源:已建成固态电池中试线,被多家券商列为电池环节关注标的。
先导智能:已打通全固态整线工序,固态设备订单2025年约8-10亿元,2026年预计增至约20亿元。
利元亨:为行业头部车企供应全固态电池整线,券商研报多次提及。
纳科诺尔:布局干法电极、等静压、转印等前段关键工序,与清研电子协同形成设备谱系。
天赐材料:百吨级硫化锂及固态电解质中试线已建成投用,液相反应法路线。
上海洗霸:百吨级硫化锂产线已完成调试,被东吴证券等列为硫化锂龙头。
国瓷材料:硫化物固态电解质自动化产线落成,产品已获下游电池企业验证。
金龙羽:宣称实现硫化物固态电解质吨级量产。
当升科技:全固态正极累计出货50吨,富锂锰基材料可支撑500Wh/kg级别电池。
厦钨新能:氧化物路线正极已供货,硫化物路线正极多次送样验证。
容百科技:被多家券商纳入固态电池正极材料关注名单。
科力远:向中固时代增资1000万元,推动其在河北保定落地固态电池研发基地和中试线。中固时代由中科院物理所背景的团队发起,聚焦固液混合及全固态电芯
政策催化情绪修复。低位重磅产业政策落地,有望修复市场对电池板块长期成长信心,优先受益固态、储能等高弹性细分赛道,板块迎来估值修复窗口。
当前板块估值低位叠加政策利好,未来可期!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。