修复未确认,防守基调不变。昨日预期「量能回补转修复」——今日上证收3713.03(-0.60%),距3750仍差36.97点;沪深成交14293.49亿元,较昨日14561亿元缩量267.51亿元,仍远低于1.6万亿/1.7万亿修复阈值。科创50 +0.06% 成七大指数唯一红盘,但其余六指全绿、创业板 -1.62%、北证50 -0.72%;全市场2006只上涨、3401只下跌,跌多涨少,钱从电池、证券、煤炭撤出,科创与硬件链勉强托底。10月20日预判③④(量能/3750)双双落空,修复确认再推迟。
→ 4条中0条兑现、2条偏差、1条落空、1条守住。量能与3750两道修复门槛依旧未过,防守基调不变。
→ 上期文章回顾:一、市场情绪📊
1、市场回顾(10月21日)
科创独红,电池提款,跌多涨少下的弱修复。全市场2006只上涨、3401只下跌(沪深1967涨/3092跌,北交所39涨/309跌),涨停50只、跌停5只;沪深两市成交14293.49亿元,较昨日14561亿元缩量267.51亿元。科创50 +0.06% 成七大指数唯一红盘,上证 -0.60%、深成 -0.82%、创业板 -1.62%、北证50 -0.72% 全绿——涨的是科创与硬件链托底,跌的是电池、证券与资源,指数与个股方向再次背离(2006涨却指数普跌)。
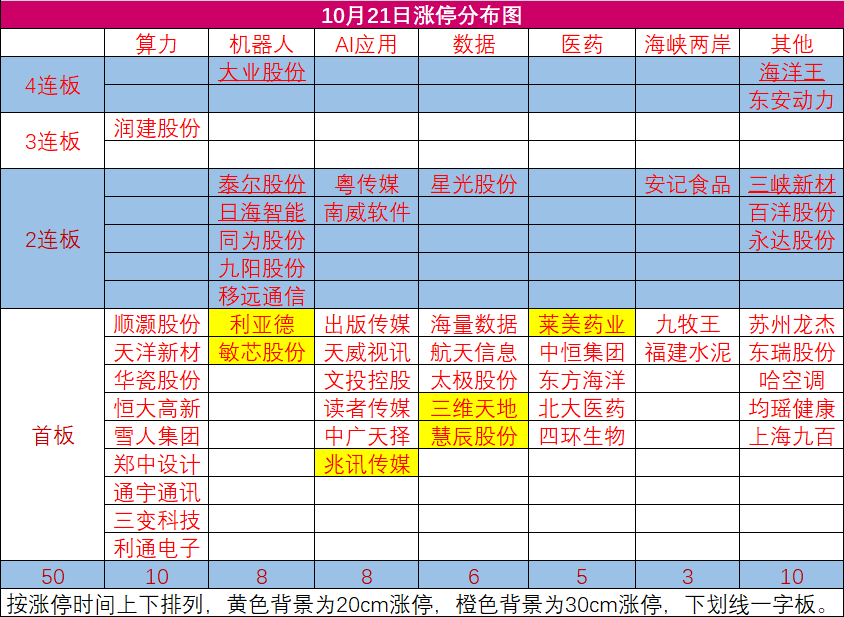
市场情绪:修复转分歧。
主板高度:新华传媒,修复。

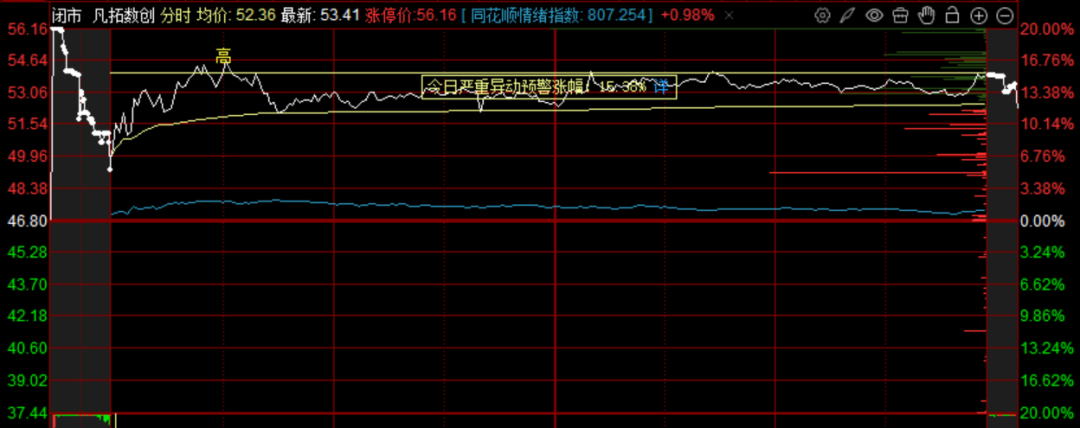
创业板高度:凡拓数创,卡异动、继续涨。
(1)中办、国办《关于推动科技创新和产业创新深度融合的意见》。文件点名推动集成电路、工业母机、高端仪器、先进材料、生物制造等重点领域关键核心技术攻关取得“决定性突破”,并部署量子科技、生物制造、氢能和核聚变能、脑机接口、具身智能、第六代移动通信(6G)等前沿领域多元技术路线。
(2)工业和信息化部21日公布《关于开展专精特新赋能中心建设工作的通知》(工信部企业函〔2026〕350号)。提出“十五五”期间在全国范围内建设30家左右专精特新赋能中心,形成覆盖重点领域、辐射全国的专精特新赋能网络,采取“先试点、后推广”“部省共建”模式,补齐中小企业高能级技术创新服务短板,推动专精特新“小巨人”企业持续涌现。
(3)工信部10月21日:2026世界智能网联汽车大会在北京亦庄开幕,副部长辛国斌致辞。提出推动人工智能赋能汽车研发、生产、供应、服务全链条,加快自动驾驶重点场景规模化示范,深入实施“车路云一体化”试点,抓好自动驾驶相关强制性国家标准宣贯落地。
→ 利好:半导体设备、工业母机、高端仪器、生物制造自主可控链条;量子、脑机接口、具身智能、6G等前沿主题;专精特新“小巨人”、工业软件与技术创新服务;智能驾驶、车路云、汽车电子与智能网联零部件。
(1)国新办10月21日发布会:生态环境部发布《中国应对气候变化的政策与行动2026年度报告》,全国碳排放权交易市场配额累计成交量突破10亿吨。市场覆盖电力、钢铁、水泥、铝冶炼等行业,到2027年扩围至石化、化工等工业行业,碳价引导与碳金融机制持续完善。
(2)工业和信息化部印发《加快构建工业和信息化领域碳排放双控工作体系实施方案(2026—2030年)》。明确到2030年规模以上工业单位增加值二氧化碳排放比2025年降低17%以上、能耗比2025年下降10%以上,制定重点工业产品碳足迹核算规则标准400项左右,建设国家级零碳工厂和零碳算力设施500个左右。
(3)市场监管总局(国家标准委)10月21日发布两项国家标准。《交通管理电子证照 机动车行驶证》国家标准增设授权使用人、用途事项等机制,2027年4月1日起实施;同日发布《电动汽车动力蓄电池在役检测试验方法》,覆盖电池隐患排查、二手车交易与功能检测,2027年3月1日起实施。
→ 利好:碳监测、林业碳汇、绿电运营商,石化/化工板块(扩围预期);零碳工厂、零碳算力、碳足迹核算、工业节能改造;电子证照与数字政务;动力电池检测、电池安全、二手车评估与储能。
(1)数字人民币运营管理中心对外公布数字人民币基础设施服务体系。服务体系由央行端数字人民币系统(DCEPS)与“数币达”跨境结算综合服务平台(CBETS)共同构成,分别由数字人民币运营管理中心和国际运营中心建设运行。
(2)上交所首批主动ETF启航在即。上交所召开动员会,9家管理人、7家券商参会,引导中长期资金入市,主动管理型ETF产品矩阵有望扩容。
(3)不良ABS信息披露规则启动修订。2016年试行指引重启修订,聚焦披露起点前置与流程精简,提升信贷资产证券化市场透明度。
→ 利好/规范:数字人民币跨境结算与运营服务、银行IT与支付终端;指数/主动ETF、券商与公募机构;ABS信息披露规范化利好信贷资产流转与银行资本盘活。
市场监管总局10月21日公布6起网络食品销售虚假宣传、误导消费典型违法案例。聚焦虚假宣传、误导消费等突出问题,部署依法查处违法案件、清理违规主体。
→ 扰动/规范:外需与汇率波动、原油进口成本上升为全球通胀与贸易格局带来变量;网络食品销售合规收紧,平台与品牌方需强化宣传合规,利好规范龙头企业。
四、历史新高 🚀
了解市场方向,3股创历史新高。

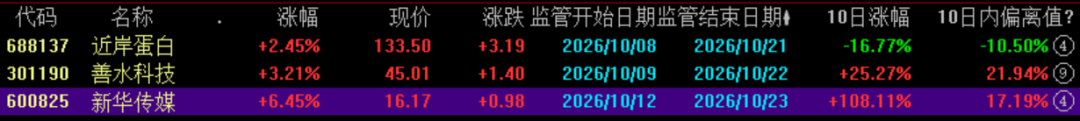
五、监管股池 ⚠️
六、新股速递 🚀
通则康威
301718
外销为主的宽带连接终端设备商,全球5G FWA CPE供应商竞争力排名第七
七、国际市场 🌍
完整外盘研判见明早《锐少外盘速览》。
市场答卷:科创独红,电池提款。昨日压在电池上的50.74亿被提走,科创50 +0.06%成七大指数唯一红盘;2006只上涨对3401只下跌,跌多涨少,钱从电池、证券、煤炭搬去了元件、通信、半导体。但上证3713.03仍差3750为36.97点、成交14293.49亿未回线,修复依旧不确认。
第一,电池遭血洗,新能源链成今日提款机。电池-7.56%净流出-50.74亿,为全市场最弱方向,诺德股份虽+3.36%难救板块;光伏-8.54亿、工业金属-7.17亿、煤炭-7.41亿、证券-19.12亿同步净流出。昨日压在科技上的钱今天部分去了硬件托底,但更大头是从电池、红利撤出,减量博弈特征明显。
第二,科创独红,硬件链微弱托底非进攻。元件+19.92亿、通信设备+14.07亿、半导体+13.44亿、光学光电子+11.95亿、IT服务+10.87亿逆势净流入,科创50 +0.06%红盘;但板块仅微涨(半导体+0.29%),且消费电子+7.65亿/自动化设备-1.07亿均未守20亿,属托底非主线爆发,持续性看今晚GTC演讲与费半第二天确认。
第三,量能未回线,修复确认再推迟。沪深成交14293.49亿,较昨日缩量267.51亿,距1.6万亿/1.7万亿修复阈值甚远;上证3713.03收绿、距3750差36.97点,10月20日预判③④双双落空。存量博弈+指数普跌,不是趋势反转,别把单日科创红当底。
第四,情绪靠个股硬撑,高度不升宽度略降。最高板维持4板(东安动力/大业股份/海洋王一字),但3板仅润建股份1只、5板以上断层;涨停50只微降、炸板19只减少、封板率72%回升。机器人主线(大业4板)仍强但孤立,3板以上不接力,一字板次日开板风险大。
明日关注
① 10月22日周四|英伟达GTC柏林大会黄仁勋演讲(10月21日美东,北京10月22日凌晨)。物理AI、机器人、智能体AI列为核心议题,今日已部分提前演绎;关注演讲是否超预期,决定机器人、端侧AI能否从题材走向趋势,而非一日游。
② 10月22日周四|科技链持续性验证。费半D-1 +1.61%已转涨、今日科创50 +0.06%勉强红,需第二天确认;消费电子/自动化设备主力净流入守20亿、机器人概念出2只以上二板。中两条,成长线成立。
③ 10月22日周四|量能能否放大破1.6万亿。今日14293.49亿仍缩量未回线,若周四成交回到1.6万亿+且上证过3750,修复确认;否则仍是存量跷跷板,红利与成长轮动。
④ 全日性风险(点位+情绪)。上证守3700(今日3713.03、最低3703.12),破3700先降一半;涨停若跌回45只以下且封板率跌破60%无条件降仓;3板以上不接力,机器人主线防一字板开板。
操作思路:仓位维持三成内防守。今日真金白银流入的硬件托底(元件、通信、半导体、光学、IT服务)按「GTC演讲+费半第二天确认」持有;电池-50.74亿遭血洗、证券/煤炭/光伏净流出,不接飞刀。回避3板以上接力与一字连板开板风险。量能回1.6万亿且上证过3750才谈加仓。
锐少 ·
一句话
周三2006股上涨、科创+0.06%独红,但电池-50.74亿遭血洗、上证3713.03仍差3750为36.97点、成交14293.49亿未回线,修复未确认、防守三成内。
2006涨/3401跌|3713.03差3750为36.97点|14293.49亿(未回1.6万亿线)
觉得有用,转发给同样在盯盘的朋友。
信息来源:证监会官网、深交所公告、上交所公告、北交所公告、公司官网、央视新闻、财联社、科创板日报、证券时报、东方财富、中国基金报、21世纪经济报道、巨潮资讯网、芝商所。不引用匿名消息,不转发未核实信息。
锐少复盘,是您每天的必修课,洞悉昨日得失,厘清今日先机!
如果你有任何想沟通交流的内容,欢迎留言!让我们的投资越来越稳健!
👇关注我,把握更多市场机会!投资快人一步!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。