太极实业是无锡市国资委旗下的一家"拼盘型"平台公司,它装了四块东西:一块是给芯片厂盖房子的工程总包(占收入 72.86%)、一块是给 SK海力士代工的存储封测(占收入 10.10%)、一块是自家的国产存储封测(占收入约 3.5%),还有一块是参股 20%、不计入收入但分利润的中电四建。
表面上:市场把它当成"存储超级周期 + 半导体扩产"的高弹性标的。股价从 7.29 元最高涨到 32.10 元(4.4 倍),2026 年 6 月 2 日到 7 月 1 日一个月内涨了 137%、期间连续 6 个涨停;现在回到 19.74 元,总市值 412.87 亿元。
真实情况是:在 DRAM 现货价同比涨 480% 的这半年里,它的扣非利润同比掉了 31%。把一次性项目拉平之后,可比利润总额同比约 −28.8%。同一段时间里,真封测厂的利润在集体翻倍——通富微电 +316.8%、华天科技 +259.2%、长电科技 +79.4%,半导体洁净室龙头亚翔集成 +204.8%;而它是 −3.5%。
为什么?因为它和那轮行情之间隔着三重过滤器:
第一重,收入的大头不赚钱。占收入 72.86% 的工程总包,毛利率只有 1.15%(去年还是 2.72%)。297.2 亿元的电子高科技新签订单全部按 1.15% 结转,也只产生约 3.4 亿元毛利——分摊到 3 年,年均约 1.1 亿元。而这笔订单公告当周,公司市值涨了上百亿。
第二重,涨价传不进来。海太半导体(太极持股 55%/SK海力士 45%)跟海力士的结算方式是"全部成本 + 约定收益",DRAM 涨 480%,它的收入只涨 3.51%;同期封装产量 +11.96%、测试产量 +13.24%——隐含单位加工价同比约 −7.6%(源报告反算)。更直接的是:海太净利润从 2025H1 的约 1.535 亿元降到 1.170 亿元,约 −23.8%。
第三重,唯一赚钱的那块在失血。"设计和咨询"是公司真正的高毛利业务,毛利率 2023 年 63.03% → 2024 年 60.80% → 2025 年 53.23% → 2026H1 只有 38.16%,三年掉了近 25 个百分点。而这半年该业务收入是增长的(+7.8%),毛利却同比 −14.4%。原因公司没解释,源报告标"待核验"。
那 412.87 亿市值是靠什么撑的?靠两件"未来才可能发生的事"——337.62 亿元新签合同在 2—3 年内陆续结转(收入转化滞后 1—3 年),以及 4.7133 亿元的太极半导体高端存储器封测扩产项目(利润贡献最快要到 2027—2028 年)。
再看市场为此付的价:PE(TTM) 94.58 倍、PB 4.71 倍,PE/PB/PS 三项分位分别落在 98.8%/98.6%/96.7%(2018 年以来)。而这家公司的 ROE 长期在 5% 附近——隐含 ROE = PB ÷ PE = 4.98%,与实测的 TTM ROE 5.02% 几乎完全一致,说明 PB 与 PE 之间没有口径裂缝:市场就是在给一个"ROE 5%、但要 94.6 倍 PE"的资产定价。要支撑当前 4.71 倍 PB,在 40 倍 PE 的假设下需要 ROE 约 11.8%——等于要求这家公司的赚钱效率在未来翻倍以上。
一句话定价:市场定价的是"存储涨价弹性 + 订单利润弹性"这两重假设,而这两重假设在这家公司的商业模式里都不成立。真正要回答的只有两个可验证的数字:1.15% 的工程总包毛利率和 38.16% 的设计咨询毛利率,在三季报里能不能止跌。
这家公司最大的特点是:它的"收入结构"和"利润结构"几乎完全错位——收入最大的一块最不赚钱,最赚钱的一块最小。把这个错位看明白,后面所有财务数字都会自己讲出故事。
打个比方把它想成一家"什么活都接"的工程公司,手里同时还攥着两个芯片封装车间。这两件事听起来没关系,但它们是同一家上市公司的报表。
第一块活是搬砖——但它搬的不是普通砖,是给芯片厂盖厂房。这块业务叫"工程总包"(十一科技),接的是晶圆厂、封测厂、面板厂、数据中心的洁净厂房,把设计、采购、施工一整条包下来。问题是这块活占收入的 72.86%,毛利率却只有 1.15%——收 100 块钱的工程款,刨掉直接成本只剩 1 块 1 毛 5。这是典型"靠规模不靠赚钱"的活。
可这家工程公司最赚钱的活,是画图纸。同一批人还有个"设计和咨询"业务——纯出方案、出图纸、做项目管理,不用垫钱买材料。这块占收入只有 7.79%(10.23 亿),毛利率 38.16%,却贡献了全公司 42.0% 的毛利。这就是全篇最要紧的一件事:它的利润引擎是"图纸",而收入的主体只是"搬砖"。(十一科技手里那张《工程设计综合甲级资质》——全国只有 20 来家持有、可以覆盖全部 21 个行业——就是"画图纸"能卖出价的底气。)
第二块活是代工——但这个代工有个特殊条款。海太半导体是太极实业(55%)和 SK海力士(45%)的合资公司,做的是 DRAM 存储芯片的"后道封测"(把裸芯片切开、封装、测试成能用的成品),是海力士在中国大陆唯一的 DRAM 后道基地,承担它全球约 40—50% 的后道产能。它跟海力士的收费方式是"全部成本加上一笔约定收益"——相当于你给别人当厨子,菜市场的肉涨价了,跟你没关系,你拿的是"包工包料+固定工钱"。这个条款的好处是行情差的时候也能稳住(合同锁到 2030 年 6 月),坏处是——行情好的时候,你也吃不到。
第三块是自家的国产车间。太极半导体(100% 持股)面向国产存储链(长鑫、长江存储)做第三方封测,已经做完 1β DRAM 与 300+ 层 NAND 的验证量产,16D 高堆叠也量产了。这块 2026H1 刚扭亏(净利 0.173 亿元),营收 4.55 亿元——大概只有长电科技的 2.3%。它是个"期权",还不是"业绩"。
最后还有一块账外的——参股 20% 的中电四建。它做的是和十一科技一模一样的生意(半导体洁净室工程),是直接竞争对手。太极实业没有控制权,所以中电四建的 100.30 亿元收入一分钱都不进太极实业的收入报表;但它赚的钱,太极按 20% 分——2026H1 分了约 0.511 亿元,占太极归母净利的 16.2%。这一块市场基本没在看。
所以这个比方要记住一条:这家公司不是"一个业务",而是"三个业务+一笔投资"被装进了同一个代码里,它们的商业模式、壁垒、周期属性完全不同。拿任何一个单一指标(比如 PE)去套它,都会失真。
它的六块业务,谁在贡献收入、谁在贡献利润
一眼就能看出来的那件事:收入最大的和最赚钱的,是两块不同的业务
工程总包占收入 72.86%,毛利贡献只有 11.9%;设计和咨询占收入 7.79%,毛利贡献却有 42.0%。这就叫"结构性错配"。
为什么这件事决定了一切?因为市场对它所有乐观的假设(存储涨价、半导体扩产、订单爆发),最后都要经过这个结构才能落到利润上——而经过的方式是:绝大部分收入要先去跑一趟 1.15% 的毛利率。
更需要注意的一句话:三大高毛利来源(设计咨询 38.16%、封装测试 19.33%、光伏 34.63%)里,只有封装测试的毛利率在改善(+1.30pct),另外两块都在掉。而封装测试这块的体量(13.27 亿元收入、2.57 亿元毛利)撑不起 3.16 亿元的归母盘。
还有一层更隐蔽的错位:利润在子公司层面是怎么归属的把四块主体拆开看,你会看到两个"账外的力量"
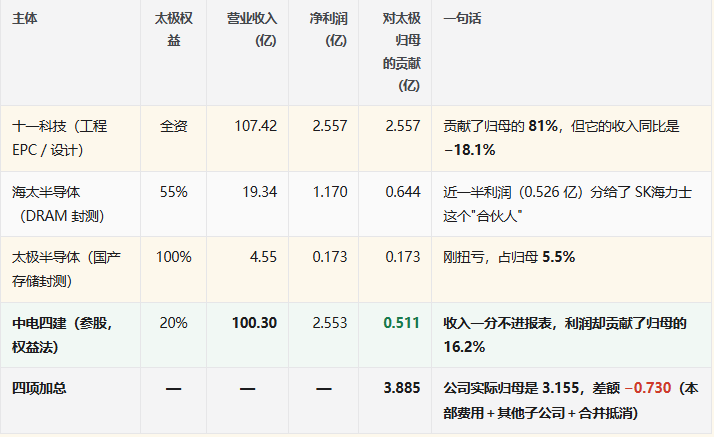
两个容易被忽略的点:① 中电四建贡献了归母的 16.2%,却因为"权益法"不进收入,市场普遍不算它是太极的利润来源;② 海太的归母贡献只有 0.644 亿元——因为它一半的利润要分给海力士(源报告的验证:少数股东损益 0.526 亿 ÷ 海太净利 1.170 亿 = 45.0%,与"海力士持股 45%"完全吻合)。
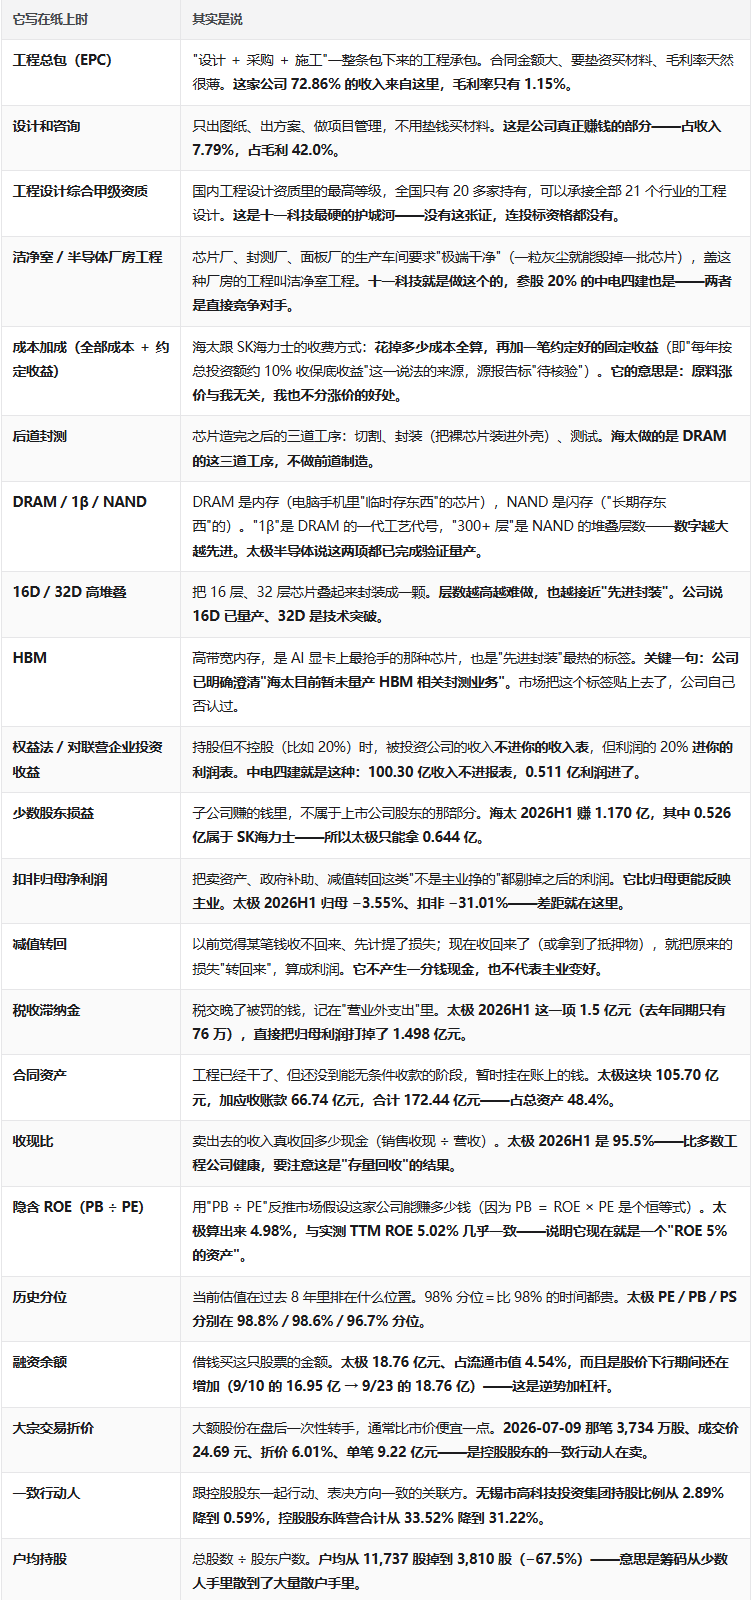
黑话翻译表
这份报告术语密度很高,先把它们一次翻完,后面读起来会顺很多:
2钱从哪来、赚在哪、又漏在哪
先明确一件事:这家公司还在赚钱,不是亏损公司(2026H1 归母 3.155 亿元、扣非归母 2.235 亿元,都是正的)。所以这一节的标题不是"亏在哪"。但方向是向下的,而且斜率在变陡——归母只降了 3.55%,扣非却降了 31.01%;如果把一次性项目拉平,可比利润总额同比约 −28.8%。"还在赚钱"和"赚钱能力在变弱"是两件事,这一节要把这两件事分开说清楚。
2026H1 营业收入131.44亿同比 −14.88%工程总包贡献 72.86%2026H1 归母净利润3.155亿同比 −3.55%
降幅看着不大——但请看右边那张卡2026H1 扣非归母2.235亿同比 −31.01%
剔掉一次性项后,主业降了三分之一这张表里最值得先看的一个数字:归母 −3.55%,扣非 −31.01%
同一个半年、同一家公司,为什么两个数差这么多?因为 2026H1 的归母里含有大额"一次性项目"。而扣非是专门把这类东西剔掉的——所以扣非 −31.01% 才是主业真实的降幅。
再往下还有一层:2026Q2 单季扣非只有 0.98 亿元、同比 −53.1%。也就是说二季度的主业降幅比一季度更深——不是"一路平稳下滑",而是"越滑越快"。
来源:源报告摘要、§1.3。归母与扣非的差值为 0.920 亿元,即本期净利润中含约 0.92 亿元的非经常性损益(税前口径见下方一次性项目拆解)。
关键财务比率:哪几个在变好、哪几个在变差
那"漏"的部分在哪?——三层,一层比一层隐蔽
把归母 3.155 亿元拆到"钱是怎么来的"这一层,会看到三件不同性质的事。


第一个必须说清的:减值转回的那 2.342 亿元,是一次性的,下不为例。它来自"上海保华国际广场房产"这个历史遗留事项的闭环——源报告明确写它是"属一次性",并把它列进了短期风险:「2026H2 及 2027 年将失去这 2.342 亿元利润」。所以不能把它当成"公司赚到了钱"来理解,只能理解成"以前担心的坏账风险,现在确认不用再担心了"。
第二个必须说清的:滞纳金那 1.500 亿元是真花钱,不是账面动作。它减少归母净利 1.4984 亿元——相当于 2026H1 归母的 47.5%。这一笔与经营好坏无关,但它确实发生了。
两句合起来的意思:2026H1 这份报表里,有 +2.342 亿的"账面转回"和 −1.500 亿的"真金流出",两者方向相反、互相冲抵——这才导致归母只掉 3.55% 而扣非掉了 31%。换句话说:不能用"归母只微降 3.55% → 经营稳健"来读这份报表,也不能用"扣非大降 31% → 公司垮了"来读——正确的读法是"主业在掉,而且掉了差不多三成"。
有一件事是真的改善,值得单独说经营现金流由 −7.90 亿转为 +5.33 亿,是本期最实质的好消息同期销售收现 125.49 亿元 ÷ 营收 131.44 亿元 = 收现比 95.5%,这是一个健康的数字——比很多工程公司都好。
但构成也要看清楚:2026Q2 单季经营现金流约 +9.0 亿元(H1 的 5.33 亿减去 Q1 的 −3.67 亿),而这个数字与 Q2 单季 2.56 亿元的信用减值转回在时间上高度重合。
源报告的原话是:它"更接近'存量应收款的集中回收 + 票据结算结构变化'的一次性重排,而非收入端的自然造血"——证据是应付票据从 16.19 亿元降到 10.32 亿元、预付款从 2.67 亿元升到 10.32 亿元。
这句话的杀伤力在于:靠"回收老账"改善现金流,这条路只能走一次。
还有一个挂了很久的尾巴:诉讼与仲裁2026H1 累计诉讼、仲裁涉案金额 9.11 亿元(含本期新增 0.64 亿元),占最近一期经审计净资产的 10.55%。其中绝大部分是十一科技作为原告,追讨工程款——以光伏/风电 EPC 项目为主。
翻译一下:这是"工程业务终会发现的问题"——活儿干完了,钱要不回来。它和上面那 172.44 亿元的应收账款+合同资产是同一个问题的两个表现。源报告把它列在中期风险里。
3市场在讲什么故事这只股票身上挂着很多标签。这一节的任务不是"揭穿标签",而是把每个标签拆成两半:哪一半是真的、哪一半被读过了头。因为源报告的核心判断是一句话——"行业叙事正确,但公司传导失灵。"
先把"行业是真的热"这一条确认掉存储这轮周期不是概念。以下是源报告援引的行业数据(均标注了来源与时点):

六个说法,逐条拆成"真的部分"和"被读过头的部分"

"太极实业当前面临的是'行业叙事正确、公司传导失灵'的典型错配。存储超级周期是真的,半导体扩产是真的,十一科技的新签订单也是真的——但这些真实变量在太极实业的财务报表上,被'1.15% 的工程总包毛利率''成本加成的海太条款''连续下滑的设计咨询毛利率'三重过滤器大幅衰减。市场目前定价的是叙事本身,而非叙事经过这家公司商业模式过滤后的残留。"
还有一句也值得整段引下来:"市场用行业景气给公司估值,却没有用行业数据检验公司的传导效率。"——它的证据就是下面这张表。

4说点公道话:它的真家底
把文章写到这里,很容易给人一个印象"这家公司不行"。这个印象是错的。它有几样东西是硬的、可验证的、别人拿不走的。下面这些同样是源报告明确肯定的部分——一份负责任的研究,正反两面都得摆出来。
这四条是"真家底",不是叙事① 订单是真的,而且是这轮扩产里最强的一档。337.62 亿元新签(+195.88%)、电子高科技 297.2 亿元(+373.66%)——这个增速不是靠基数低凑出来的,它对应的是国内晶圆厂/存储厂实实在在的扩产。订单能见度可以覆盖未来 2—3 年的收入。收入端的弹性是确定的(只是利润端不确定)。
② 工程现金流真的转正了。从 −7.90 亿元到 +5.33 亿元,改善 13.23 亿元,收现比 95.5%。无论构成如何,账上确实多出了这些现金。
③ 那张资质是硬门槛。十一科技持住建部《工程设计综合甲级资质》——全国仅 20 余家持有、可覆盖全部 21 个行业,外加建筑工程与机电施工总承包壹级。在半导体洁净室设计领域是国内双龙头之一(另一个就是它参股 20% 的中电四建)。没有这张证,连超大型半导体基地的投标资格都没有——这是"别家进不来"的门槛,不是"努力就能追上"的差距。
④ 海太是一个"抗周期的利润底"。成本加成 + 合同锁到 2030 年 6 月,意味着存储下行周期里它仍然能稳定盈利。源报告的措辞很准:这是"底部锚",不是"弹性源"。它的价值在于"跌不深",不在于"涨得多"。
再把几件容易被低估的事摆上来绿灯 · 账外还有一块稳定分利润的资产参股 20% 的中电四建 2026H1 营收 100.30 亿元、净利 2.553 亿元,权益法贡献约 0.511 亿元、占太极归母的 16.2%;账面反映在长期股权投资 11.00 亿元(2026-06-30)。它不进合并收入,所以不污染"低毛利工程"这个结构;但它实实在在分利润。市场普遍忽略这一块。绿灯 · 国产存储封测这块刚刚扭亏太极半导体 2026H1 营收 4.55 亿元(+40.82%)、利润总额 0.173 亿元,同比扭亏为盈;已完成 1β DRAM 与 300+ 层 NAND 验证量产。母公司增资 3 亿元、规划 4.7133 亿元扩产。方向是对的——只是体量还太小(占总营收 3.5%、占归母 5.5%)。绿灯 · 股权结构干净,没有解禁这颗雷20.9154 亿股全流通,无限售股解禁压力;实控人为无锡市国资委。这在 A 股里是加分项——至少不用每年担心一波解禁砸下来。(但请同时看第 5 节坑⑥:无解禁 ≠ 无抛压。)绿灯 · 海外这条路刚打通过一次马来西亚子公司取得CIDB G7 最高等级资质,正在跟进马来西亚、越南、埃及、土耳其项目。这是"十一科技能把图纸卖到国外去"的第一个硬凭证——海外工程的毛利率通常好于国内。源报告标其可见度为"低",因为还没有落地合同。黄灯 · 财务安全垫"不算薄,但也谈不上厚"有息负债合计约 45.16 亿元(短期借款 34.46 + 一年内到期非流动负债 1.55 + 长期借款 4.28 + 应付债券 4.00 + 租赁负债 0.87),货币资金 71.20 亿元;但其中受限货币资金 14.46 亿元(银行承兑汇票保证金、保函保证金、农民工工资保证金、冻结资金),剔除受限后净现金约 11.58 亿元。源报告的原话是:"作为一家工程企业,这个安全垫不算厚。"5几个"看着美、其实是坑"的地方这一节是全文最需要慢慢读的部分。下面每一条都不是"我猜的"——每一条都能在源报告里找到数字出处,或者直接是公司的公告原话。
坑①:"存储涨价受益股"——它其实是一只"加工费收入股"这是整份报告认为最重要、也是当前股价最大的风险来源。
海太与 SK海力士的结算方式是"全部成本 + 约定收益"(按市场口径,每年按总投资额约 10% 收取保底收益,该说法源报告标"待核验")。这个条款的数学含义是:DRAM 价格变动传导到海太报表上的系数,接近于 0。
数据验证(三条,全部来自源报告):
同期 DDR5 现货同比 +480%,海太营收只涨 +3.51%同期产量:PKG +11.96%、PKT +13.24%、模组装配 +49.23%——营收增速比产量增速低了 8.45 个百分点,隐含单位加工价同比约 −7.6%(源报告据公开数据反算,非公司披露)海太净利润从 2025H1 的约 1.535 亿元降至 1.170 亿元,约 −23.8%(源报告口径);其中 1.170 亿元这一数值与"少数股东损益 0.526 亿元 ÷ 45%"的验证吻合(即太极只拿 0.644 亿元、SK海力士拿 0.526 亿元)翻译一下:存储涨价这半年,海太的利润反而少了将近四分之一。而市场是按"存储涨价股"给它定价的。
源报告点出的后果是倍数级的:"如果市场最终接受这个定性,太极实业的估值锚会从'存储周期股'切换到'工程 + 代工服务股',这是一个倍数级的重估,方向向下。"
坑②:"HBM 概念"——公司自己已经否认过公司公开澄清:"海太目前暂未量产 HBM 相关封测业务。"市场上流传的"新增 2 条 HBM 封装产线、产能提升至每月 18 万片"仅见于第三方自媒体转述,公司未公告、半年报未提及,源报告明确标注"不采信"。
这一类坑的特点:它不是"公司骗人",而是"市场自己把一个标签贴上去、然后按这个标签定价"。HBM 是 2026 年最热的先进封装标签,贴上去股价就能多一段——但公司买不了这个单。
坑③:"订单爆发 = 利润爆发"——快变量是收入,慢变量是利润,中间隔着一条正在变窄的毛利率订单数字是漂亮的:337.62 亿元、+195.88%。但把它换算成利润,会得到一个让人不太舒服的结果:
电子高科技新签 297.2 亿元 × 工程总包毛利率 1.15% ≈ 3.4 亿元毛利(而且这是毛利,不是净利)分摊到 3 年结转期 ≈ 年均约 1.1 亿元毛利源报告的"订单市值法"也是同一个结论:337.62 亿元新签 × 约 1% 净利率 ≈ 3.4 亿元增量净利 ÷ 3 年 ≈ 1.1 亿元/年,给 20—25 倍 PE ≈ 22—28 亿元市值增量把"22—28 亿元市值增量"和"412.87 亿元总市值"放在一起看,比例关系就很清楚了。
而毛利率还在往下走:工程总包 2023 年 2.73% → 2024 年 1.78% → 2025 年 1.96% → 2026H1 只有 1.15%。源报告的原话是:1.15%"已经接近'做一单亏一单'的临界线"。
坑④:"现金流转正 = 财务质量改善"——它更像一次"存量回收",只能走一次这条在第 2 节已经拆过:Q2 单季约 +9.0 亿元的现金流,与 Q2 单季 2.56 亿元信用减值转回时间高度重合,伴随应付票据从 16.19 亿降到 10.32 亿、预付款从 2.67 亿升到 10.32 亿。
源报告的判断:这"更接近一次性重排,而非收入端的自然造血"。而"其他应收款坏账转回 2.64 亿元"本身也是同一件事的另一面——把以前挂着的老账,在这一次集中出清。
所以正确的读法不是"公司现金流变好了",而是"公司把历史上攒下来的问题,在这半年里清理了一遍"。清完就没了。
坑⑤:估值在 98% 历史分位,还没有安全垫,而且融资盘在逆势加杠杆先看估值位置:PE(TTM) 94.58×/PB(MRQ) 4.71×/PS(TTM) 1.52×,分别处于 2018 年以来 98.8%/98.6%/96.7% 分位(按 2026-09-23 收盘估值口径计算;历史 PB 中枢:2024 年 1.62、2025 年 1.71)。
再看波动:2026-07-01 最高 32.10 元 → 2026-07-20 最低 15.17 元,13 个交易日跌 52.7%;随后 8/13 反弹到 24.88 元(+64%)→ 现在 19.74 元。日换手率长期在 5%—25% 之间。源报告称这种走势"典型的情绪驱动型,缺乏价格锚"。
最后看杠杆:融资余额 18.76 亿元(2026-09-23),占流通市值 4.54%;而且 9/10 以来股价下行期间,融资余额仍从 16.95 亿元升到 18.76 亿元——逆势加杠杆。若跌破关键位,去杠杆会放大跌幅。
坑⑥:股东行为,和"长线价值重估"的叙事完全反着来这是本报告认为最能说明问题的一组事实(全部为公司公告或公开数据):
控股股东的一致行动人在高位减持。无锡市高科技投资集团 2026-07-09 通过集中竞价减持 1,066 万股(0.51%)+ 大宗交易减持 3,734 万股(1.79%),合计 4,800 万股(2.30%);持股比例由 2.89% 降至 0.59%,控股股东阵营合计由 33.52% 降至 31.22%。大宗交易成交价 24.69 元(折价 6.01%),单笔 9.22 亿元;合计减持金额约 12 亿元(源报告估算)。董监高也在减。董事、总经理王毅勃 2026-08-05 至 08-07 以 18.10—19.61 元减持 38,300 股,随后"提前终止减持计划"。数量不大,但方向明确。股东户数 6 个月暴增 208%。2026-03-31 的 178,193 户 → 2026-06-30 的 548,947 户;户均持股由 11,737 股降至 3,810 股(−67.5%),东财标签"非常分散"。Q2 单季涌入约 37 万户。公募几乎不在场。2026-06-30 机构合计持股 41.10%,但其中 39.14% 是国资法人;公募基金 127 只合计仅持股 1.02%,且以被动 ETF(广发中证基建工程 ETF、南方中证1000ETF)为主,缺乏主流主动权益基金。卖方已经两年不覆盖了。东财研报库最新一篇是 2024-08-30 国信证券《业绩阶段性承压,下半年订单落地进度有望加快》,2025、2026 两年零覆盖。源报告的判断是:"这意味着股价缺乏基本面锚,定价权在边际资金手里。"它在龙虎榜上出现得很频繁。2026 年 6—8 月共上榜 10 次。2026-08-13 那期买卖前五均为"沪股通专用/国泰海通总部/高盛(中国)/瑞银/中信上海分公司"等机构与量化席位(并非典型游资营业部)——说明这是机构与量化资金的高频博弈场,而不是单一庄家控盘。这一组事实放在一起,讲的是同一件事:真正了解这家公司的一群人(控股股东的一致行动人、董监高)在卖,而涌入的是 37 万户散户;同时专业机构(公募、卖方)基本缺席。
坑⑦:工程业务的老问题——干完的活,钱在别人手里应收账款 66.74 亿元 + 合同资产 105.70 亿元 = 172.44 亿元,占总资产的 48.4%。公司总资产里接近一半是"还没收回来的工程款"。以年化营收 262.89 亿元计,应收账款大约相当于 93 天的收入。
同一件事的另一面是诉讼:2026H1 累计诉讼、仲裁涉案金额 9.11 亿元,占最近一期经审计净资产的 10.55%,其中绝大部分是十一科技作为原告追讨工程款(光伏/风电 EPC 项目为主)。
翻译一下:这不是"意外风险",这是工程商业模式的固有成本——收入确认了,但钱要靠打官司去要。源报告把它列在中期风险的第一条。
6那它到底贵不贵"贵不贵"这件事,在这家公司身上有个特殊麻烦:它的分母(利润)里含 2.342 亿元一次性减值转回,所以 PE 这个数本身就不干净。所以这一节要用三把尺子量——历史分位、隐含 ROE、同业横向。
第一把尺子:估值在历史上的位置PE(TTM) 94.58× — 2018 年以来 98.8% 分位98.8%PE 近 3 年 96.9% 分位 · 近 1 年 91.2% 分位96.9% / 91.2%PB(MRQ) 4.71× — 2018 年以来 98.6% 分位98.6%PS(TTM) 1.52× — 2018 年以来 96.7% 分位96.7%数据来源:源报告 §7.1、附;东财 RPT_VALUEANALYSIS_DET,2,119 个交易日样本,分位由源报告自算(PE 负值 242 个已剔除),样本区间 2018-01-02 至 2026-09-23。历史 PB 中枢参考:2024 年 1.62、2025 年 1.71、2020 年 3.31(当时 ROE 更高)。
把它放在一起:一个"ROE 只有 5%、却被要求 94.6 倍 PE"的定价

第二把尺子:跟同行比——两个口径下它都是最贵的
这家公司横跨两个行业,所以横向对照也要分两组看。
A 组:半导体封测(它 10.10% 收入的那块业务)

横向结论:无论拿哪一组比,它都是最贵的那一个
比封测:它的 PE 94.58 倍,是长电科技(64.05)的 1.48 倍、通富微电(38.74)的 2.44 倍、华天科技(45.44)的 2.08 倍——而这三家的利润增速分别是 +79.4%/+316.8%/+259.2%,它是 −3.5%。
比半导体厂房工程:若只看"半导体厂房建设"这条主线,亚翔集成的毛利率是太极实业的 3.4 倍(24.25% vs 7.08%)、归母增速 +204.8%,而 PE 只有它的 29%(27.03 vs 94.58)。
源报告的措辞很克制,值得原样引:"这不是说它一定贵,而是说:这个估值包含了'订单要兑现成利润''设计咨询毛利率要止跌''市场愿意继续给题材倍数'三重假设同时成立。"
第三件事:这份报告认为该用什么框架给它定价
7要赚到多少钱,才对得起这个价
这是整份报告最"硬"的一步:把估值问题倒过来算——不问"它值多少钱",而问"现价已经假设了它要赚多少钱"。算出来之后,你手里就有一个可以拿季报去核对的具体数字。
第一步:2026 年全年,三种可能已知前提:2026H1 归母 3.155 亿元,而 2025 全年归母 4.481 亿元、其中 2025H2 是 1.210 亿元(2025 全年 4.481 − 2025H1 3.271)。也就是说,上半年的利润已经是去年下半年的 2.6 倍——全年结果几乎完全取决于"下半年还能不能再拿到一次性项目"。源报告因此设了三档:

三个情景的共同点,比逐情景叙述更有杀伤力
把最后一列和第 6 节的同业表放在一起读:即便走到最乐观情景(归母 6.8 亿元),94.58 倍的 PE 也仍然高于所有真封测同业(长电 64×、通富 39×、华天 45×)和半导体洁净室龙头(亚翔 27×)。
而如果市场按同业中枢的 40 倍 PE 给它定价,三种情景对应的股价是 7.3—13.0 元——现价 19.74 元。
换句话说:这三个情景没有一个能让"94.58 倍 TTM PE"变成"看起来很便宜"。现价能被"解释"的前提只有一个——市场愿意继续按题材股给 90 倍以上的 PE。这不是一个财务假设,是一个情绪假设。
源报告原文的表述:"若市场继续按题材股给 90× 以上 PE,则现价可被'解释'。"本文照此口径引用,未做方向判断。
第二步:另一个方向的倒推——如果 PB 往历史中枢走
第三步:要让现在的价格站得住,必须看到这三件事设计和咨询的毛利率要止跌(这是利润弹性最大的单点)
这条业务的轨迹是 2023 年 63.03% → 2024 年 60.80% → 2025 年 53.23% → 2026H1 38.16%。2026H1 该业务收入同比 +7.8%,但毛利率 −9.90pct 使毛利同比 −14.4%。源报告的敏感度测算:若毛利率再降 5pct,将再吃掉约 0.5 亿元税前利润——相当于 2026H1 归母的 16%。
工程总包的毛利率不能再往下走轨迹是 2023 年 2.73% → 2024 年 1.78% → 2025 年 1.96% → 2026H1 1.15%。1.15% 已经接近"做一单亏一单"的临界线。源报告的原话:这一水平若继续下探,337.62 亿元新签将从'收入利好'变成'利润负担'。
中海太"产量与营收的增速差"不能继续扩大2026H1 这个差值是 −8.45pct(产量 +11.96% vs 营收 +3.51%)。差值扩大 = 加工单价继续被压。这一条是"成本加成条款在起作用"的唯一直接读数,每季度都能算。同时可以顺带看一个先行指标:模组装配产量增速已到 +49.23%(增速最高),而模组毛利率只有 10.96%——量的结构正在往低毛利方向偏。
第四步:下一份可以核对的报表,看哪几个数字
8那,到底该怎么看
源报告的立场是一句话:"中性偏谨慎",并且明确不给出买卖建议。下面把它拆成四步,再用一张红黄绿灯表收口。
第一步:先把"公司好不好"和"这个价值不值"当成两个独立问题源报告在结论里专门写了这一层,值得整段引:"这并非一只'基本面差'的公司——它有资质壁垒、有订单、有现金流修复、有国资背景;问题在于它当前的价格已经定价了'存储涨价弹性 + 订单利润弹性'两重并不存在的假设。"
这句话的意思是:如果你因为"这家公司其实还不错"而认为"价格合理",或者因为"价格明显透支"而认为"公司要完",两个结论都会错。这两件事必须分开看——公司是真的有东西,价格也是真的已经把未来的东西提前买掉了。
第二步:把"行业逻辑"和"商业模式"分开读——同一条利好,过滤后的残留完全不同行业层面:存储超级周期、半导体扩产、DRAM 连涨 20 个月、2027 缺口扩大——这些都是真的,源报告全部认同。
商业模式层面:同一条利好要进太极实业的报表,必须穿过三道闸门——① 72.86% 的收入要先跑一趟 1.15% 的毛利率;② 海太的成本加成条款把价格弹性直接归零;③ 唯一高毛利的"设计和咨询"毛利率三年掉了近 25 个百分点。
所以正确的读法是:不要问"存储周期还在不在",要问"这轮周期经过这家公司后,还剩多少"。而它给出的答案是——扣非 −31.01%。
第三步:接受"贵"这个事实,然后把注意力从"贵不贵"转到"靠什么假设撑住"PE/PB/PS 三项分位 98.8%/98.6%/96.7%、同业横向两个口径都是最贵——这个事实没什么可争的。
更有用的问法是:它贵在"哪一层"?源报告给了答案:它的分母 E 里含 2.342 亿元一次性减值转回,剔掉之后可比利润总额同比约 −28.8%。也就是说,94.58 倍的 PE 是在一个"被一次性项目垫高的利润"上算出来的——真实经营口径下的估值比表面更贵。
而支撑它的是两个财务假设:ROE 要从 5.0% 升到 11.8%(40× PE 口径),以及 337.62 亿元订单要在 2—3 年内顺利结转且毛利率不再下探。这两个假设都可以用季报验证。
第四步:把三季报(预计 2026 年 10 月下旬)当成关键窗口,只看三个数字顺序是:① 单季扣非是否继续下滑(2026Q2 已是 0.98 亿、−53.1%);② 设计和咨询毛利率是否止跌(2026H1 为 38.16%);③ 十一科技新签合同是否继续放量(2026H1 为 337.62 亿元、+195.88%)。
可以顺带看的两个:股东户数(54.89 万户)有没有拐头下降、控股股东阵营(31.22%)有没有继续减持。
源报告对短期窗口的原话是:"这是一只'题材 + 国资 + 无卖方覆盖'的高换手博弈标的,短期走势主要由存储板块情绪和资金结构决定,与公司自身基本面关系不大。7 月从 32.10 元到 15.17 元的 52.7% 回撤已经证明它没有价格锚。"
红黄绿灯表绿灯 · 订单是真的,而且是这轮扩产里最强的一档十一科技 2026H1 新签337.62 亿元(+195.88%),其中电子高科技297.2 亿元(+373.66%);新签 ÷ 半年营收 = 3.14 倍;华虹 FAB9B 等重大项目推进中。收入端的能见度可覆盖未来 2—3 年——这是所有多头逻辑里最硬的一条。绿灯 · 工程现金流真的由负转正了经营活动现金流净额−7.90 亿元 → +5.33 亿元(改善 13.23 亿元);每股经营现金流 −0.3751 元 → +0.2547 元;销售收现 125.49 亿元 ÷ 营收 131.44 亿元 = 收现比95.5%。账上确实多出了这些现金,无论构成如何。绿灯 · 那张资质是别人进不来的门槛持住建部《工程设计综合甲级资质》——全国仅 20 余家持有、可覆盖全部 21 个行业,外加建筑工程与机电施工总承包壹级;半导体洁净室设计领域国内双龙头之一(另一个是它参股 20% 的中电四建)。这是"资格性壁垒",不是"努力就能追上"的差距。绿灯 · 账外还有一块稳定分利润的资产,市场基本没在算参股 20% 的中电四建 2026H1 净利 2.553 亿元,权益法贡献约 0.511 亿元、占归母 16.2%(长期股权投资 11.00 亿元)。它不进合并收入,所以不拖累"低毛利工程"这个结构,却实实在在贡献利润。绿灯 · 股权结构干净,还有一块刚扭亏的国产封测20.9154 亿股全流通,无解禁压力;实控人无锡市国资委。太极半导体 2026H1 营收 4.55 亿元(+40.82%)、利润总额 0.173 亿元同比扭亏为盈,1β DRAM 与 300+ 层 NAND 已验证量产。黄灯 · 337.62 亿元订单的"利润含量",比想象的薄很多297.2 亿元电子高科技订单 × 工程总包毛利率 1.15% ≈ 3.4 亿元毛利;分 3 年结转 ≈ 年均约 1.1 亿元毛利(这是毛利,不是净利)。源报告的"订单市值法"给的是22—28 亿元市值增量——对照 412.87 亿元总市值。黄灯 · 唯一的高毛利业务在连续失血,而且原因不明设计和咨询毛利率63.03%(2023)→ 60.80%(2024)→ 53.23%(2025)→ 38.16%(2026H1),三年下滑近 25 个百分点;2026H1 该业务收入同比+7.8%、毛利却−14.4%。公司未在半年报中直接解释,源报告明确"不做归因推断",标为待核验。黄灯 · 工程业务的"钱在别人手里",是结构性而非偶发应收账款 66.74 亿 + 合同资产 105.70 亿 =172.44 亿元,占总资产 48.4%;应收账款约相当于 93 天收入。累计诉讼、仲裁9.11 亿元、占最近一期经审计净资产 10.55%(绝大部分是十一科技作为原告追讨工程款)。财务安全垫方面:有息负债约 45.16 亿元、货币资金 71.20 亿元,剔受限 14.46 亿元后净现金约 11.58 亿元——源报告原话"作为一家工程企业,这个安全垫不算厚"。红灯 · 估值在 98% 历史分位,而分母还含一次性水分PE(TTM) 94.58×(98.8% 分位)、PB 4.71×(98.6%)、PS 1.52×(96.7%);隐含 ROE(PB÷PE)4.98% 与实测 TTM ROE 5.02% 完全吻合——不存在"PB 便宜的漏洞"。要支撑 4.71× PB,40× PE 下需要 ROE11.8%(当前 5.0%)。而 PE 的分母里含 2.342 亿元一次性减值转回,剔掉后可比利润总额同比 −28.8%。红灯 · 存储涨价这半年,它的封测利润反而少了近四分之一海太按"全部成本 + 约定收益"收费。同期 DDR5 现货同比 +480%,海太营收只涨 +3.51%;产量 PKG +11.96%、PKT +13.24%,营收与产量增速差 −8.45pct,隐含单位加工价同比约 −7.6%;海太净利从约 1.535 亿元降到 1.170 亿元(约 −23.8%)。市场按"存储涨价股"定价,而条款决定它"吃不到价"。红灯 · 工程总包毛利率 1.15%,已经贴近"做一单亏一单"的临界线2023 年 2.73% → 2024 年 1.78% → 2025 年 1.96% → 2026H1 1.15%。源报告的判断:这一水平若继续下探,337.62 亿元新签将从"收入利好"变成"利润负担"。占收入 72.86% 的业务处在这个毛利率上,是理解全篇所有矛盾的钥匙。红灯 · 利润质量:两笔一次性项目方向相反,互相冲抵一边是+2.342 亿元(税前)减值转回(来自保华房产历史遗留事项闭环,不产生现金、下不为例),另一边是−1.500 亿元税收滞纳金(真金流出,减少归母净利 1.4984 亿元,占 2026H1 归母的 47.5%,2025H1 仅 76.02 万元)。两者冲抵后,归母只降 3.55%,而扣非降了 31.01%——这就是"表观稳健"的来源。红灯 · 股东行为与"长线价值重估"的叙事完全反着来控股股东一致行动人锡高投 2026-07-09高位减持 4,800 万股(2.30%),阵营合计 33.52% →31.22%(大宗成交价 24.69 元、折价 6.01%、单笔 9.22 亿元,合计约 12 亿元);董事、总经理王毅勃 8 月减持后提前终止计划;股东户数 6 个月 +208.06%(54.89 万户)、户均持股 −67.5%;公募 127 只合计仅持股 1.02%(以被动 ETF 为主);卖方 2025、2026 两年零覆盖(最新一篇停在 2024-08-30)。红灯 · 波动极端、无价格锚,而且融资盘在逆势加杠杆2026-07-01 高点 32.10 元 → 07-20 低点 15.17 元,13 个交易日 −52.7%;现价 19.74 元、距高点 −38.5%;日换手率长期 5%—25%。融资余额 18.76 亿元(占流通市值 4.54%),且 9/10 以来股价下行期间仍从 16.95 亿元升到 18.76 亿元——若跌破关键位,去杠杆会放大跌幅。资产负债率 73.30%(同比 +1.51pct)。短期和中期,看的东西完全不一样

短期与中期的矛盾点(源报告 §9 的收口)
"短期有主题催化、有资金关注、有订单新闻;中期则要面对一次性收益消失、毛利率承压、ROE 只有 5% 的现实。两者之间如果出现背离,通常由'季报证伪 → 情绪退潮 → 估值向 ROE 对应的中枢回归'这条路径来弥合。"
下一份可验证的关键数据是 2026 年三季报(预计 2026 年 10 月下旬),重点看三件事:单季扣非是否继续下滑、设计和咨询毛利率是否止跌、十一科技新签合同是否继续放量。
最后总结(源报告 §8.3 的原文口径)源报告给这家公司的定性是:"中性偏谨慎",并明确不给出买卖建议。
应予肯定的三点:存储超级周期与半导体扩产是真实的产业趋势;十一科技的新签订单是真实的经营改善;经营现金流转正是真实的财务修复。
但公司商业模式决定了它的"受益系数"远低于市场预期:80% 收入在 1.15% 毛利率的工程总包上,15% 收入在成本加成的封测加工费上,且唯一的高毛利业务(设计和咨询)毛利率在三年内下滑了约 25 个百分点。
当期利润质量存疑:一次性减值转回 2.342 亿元撑起了利润,同时一次性滞纳金 1.500 亿元又冲掉了一部分;剔除后可比利润总额同比约 −28.8%。
估值与同业的位置完全倒挂:估值处于 98% 历史分位,而同期真封测/工程同业的业绩弹性远好于它、估值却只有它的 1/3 到 1/2。
股东行为与叙事背离:控股股东一致行动人高位减持 2.30%(约 12 亿元),董监高减持,股东户数暴增 208%,公募持仓仅 1.02%,卖方两年零覆盖。
源报告的落点是这句话:"需要明确指出的是:这并非一只'基本面差'的公司——它有资质壁垒、有订单、有现金流修复、有国资背景;问题在于它当前的价格已经定价了'存储涨价弹性 + 订单利润弹性'两重并不存在的假设。若这两重假设被后续财报证伪,估值中枢有向下收敛的压力。"
本文为源报告的白话翻译版本,不含任何买卖建议。源报告本身也声明:"本报告为研究性材料,不含任何买卖建议,不构成投资决策依据。"
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。