题材都符合当前大环境:都有军工、避险属性
都关联当前主流叙事:商业航天和工业AI都属于物理AI
都是高毛利率:毛利率都高达60%左右
都是小市值:海洋王启动前不到50亿,当前不到100亿,文峰不到30亿,流通仅5亿
都筹码干净:都筹码干净,新上市无雷无风险
谐音梗(文峰可能得唯一短板劣势):海洋王 三羊
文峰光电 量化之王文峰,但量化不认不给面子就是短板啊

深度投研报告:海洋王(002724.SZ)与文峰光电(920296.BJ)基本面与市场定位对标分析
作为深耕电子设备与特种装备赛道的专业研究员,针对您提出的“海洋王与文峰光电对标”研究目标,本报告将从业务布局与战略定位、财务表现与盈利能力、市场情绪与订单催化三个核心维度进行深度拆解。
两家公司虽分属专业照明与军工特种线缆不同细分赛道,但均具备“To-B/To-G 属性强”、“定制化要求高”以及“处于向智能化/新兴领域转型期”的共性。
一、 业务底座与核心壁垒对标:智慧照明龙头 VS 军工线缆“小巨人”海洋王与文峰光电在各自的利基市场均建立了极深的护城河,但其驱动逻辑存在显著差异。海洋王依托庞大的直销服务网络和 AIoT 转型驱动;而文峰光电则依赖于高可靠性的军工资质及深度绑定的核心军工集团客户。
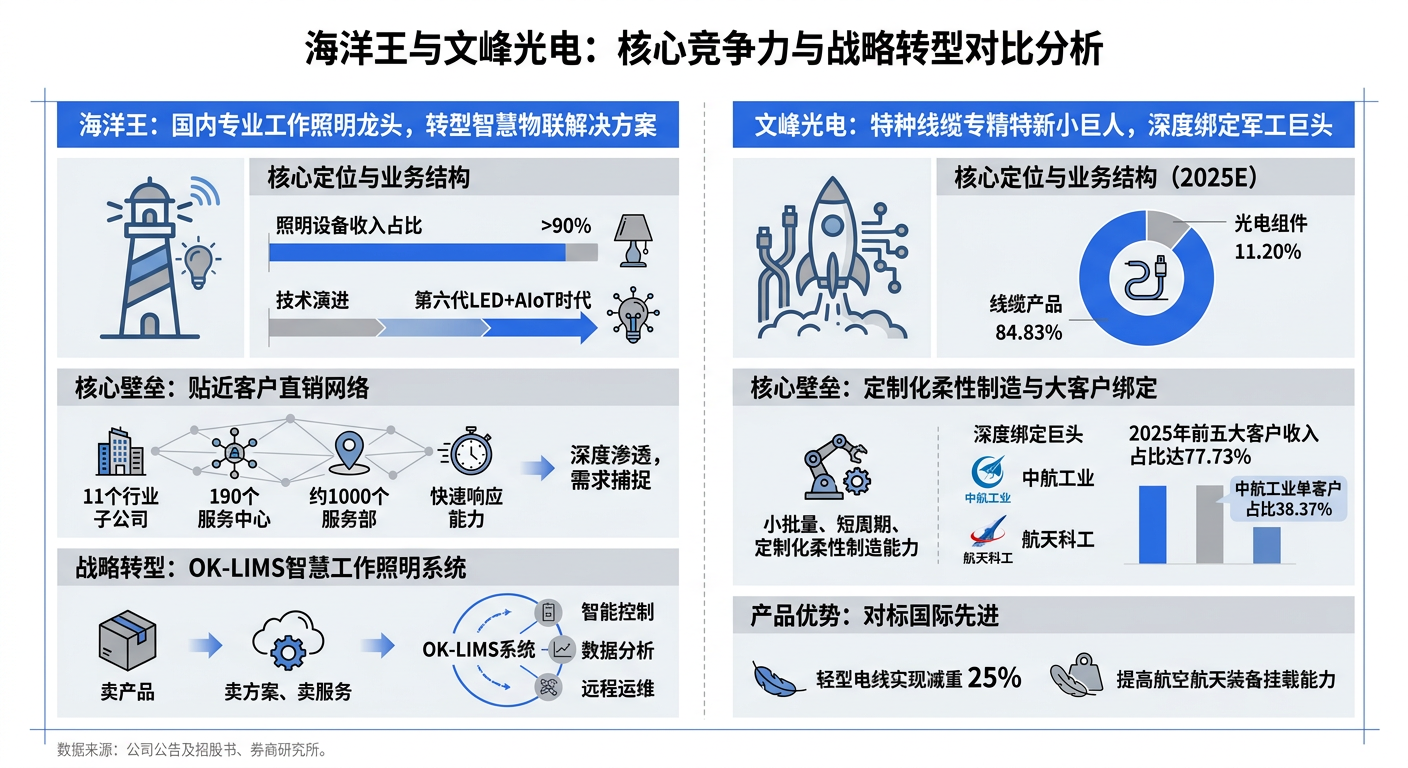
海洋王作为国内首家专业工作照明企业,其核心竞争力在于覆盖全国的下沉服务网络。公司在全国设有11个专业化的行业子公司,下设约1000个服务部,能够通过贴近客户的直销模式快速把握需求。当前,海洋王正大力推进“照明+”战略,将AI视觉识别与照明硬件结合,向智慧场景解决方案服务商转型。
文峰光电则是军用特种电缆领域的“隐形冠军”。2025年其主营业务中线缆产品贡献了84.83%的收入。其核心壁垒在于对极端环境(如深海高压、航空轻量化)的定制化研发能力,其轻型电线产品较传统标准实现减重25%左右,极大提升了航空航天装备的挂载能力。公司客户集中度较高,2025年前五大客户收入占比达77.73%,中航工业与航天科工为其核心大客户。
两家公司的产品均具备极强的非标定制属性,因此在毛利率端均表现出远超一般制造企业的水平。但在营收增速周期上,两家公司处于不同的阶段。
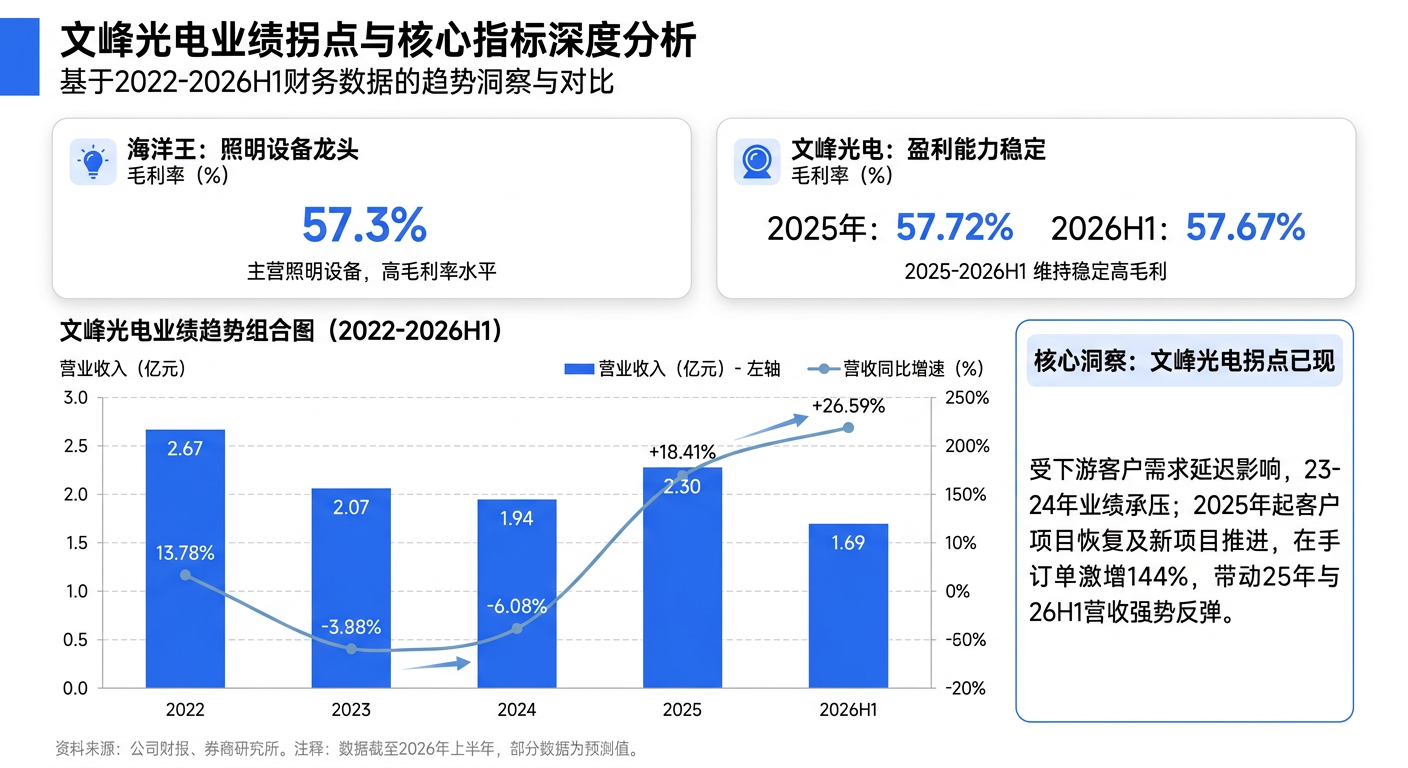
在盈利能力方面,两家公司不分伯仲,均维持在较高水位。海洋王凭借长期的技术积累与服务溢价,销售毛利率高达约57.3%;而文峰光电2025年主营业务综合毛利率也达到了57.72%,2026年上半年毛利率为57.67%,这主要得益于军工特种线缆极高的技术门槛及严格的资质认证体系。
在成长动能上,文峰光电正迎来显著的业绩拐点。前期受下游军工客户项目暂缓与调整影响,公司2023-2024年营收出现阶段性下滑(2024年同比-6.08%);但进入2025年后,随着延迟项目恢复及新项目推进,当年营收同比增长18.41%,并在2026年上半年进一步加速至26.59%。更为关键的是,截至2025年末,文峰光电在手订单高达5495.04万元,较2024年末激增144.15%,为后续业绩的持续兑现提供了强力支撑。
在资本市场层面,两家公司目前面临着截然不同的估值体系和资金博弈环境。
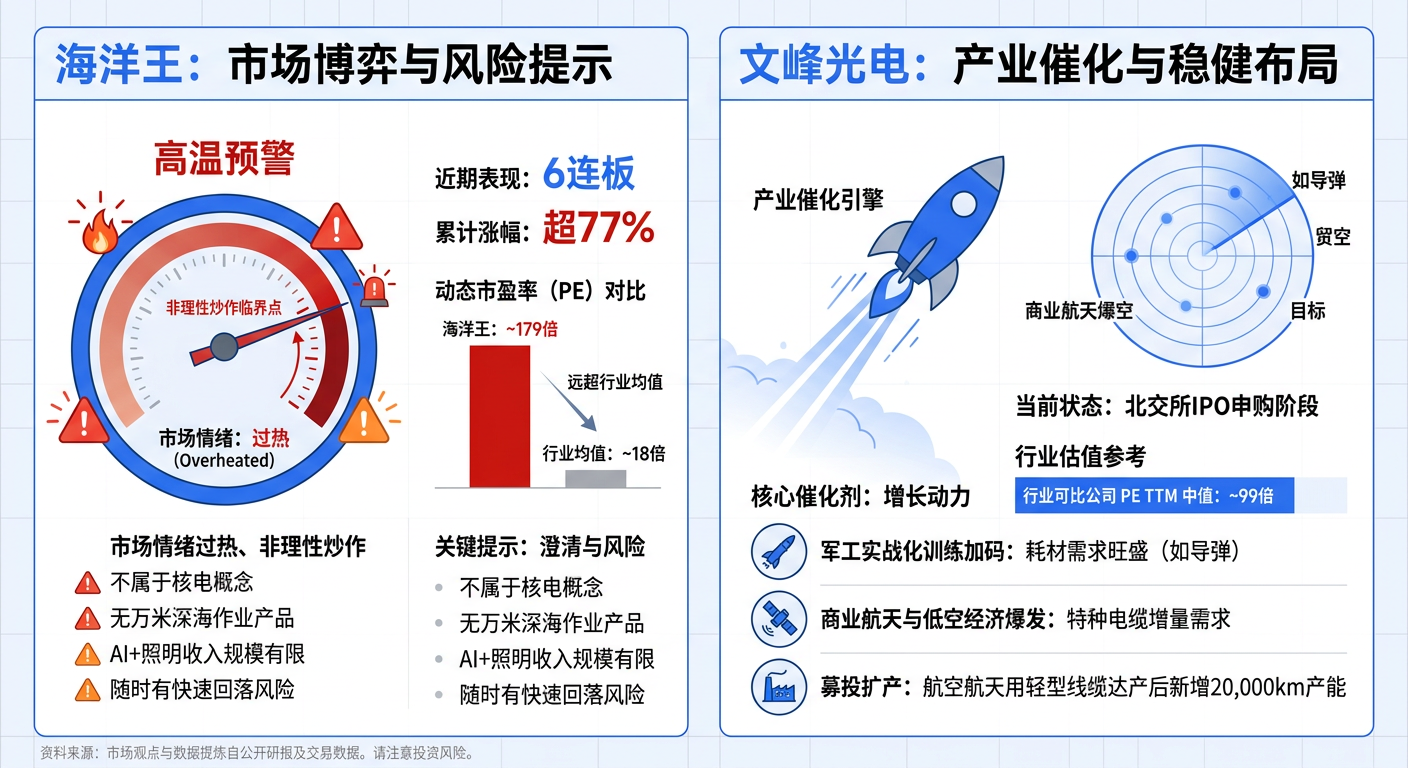
对于海洋王而言,近期由于叠加了“深海科技”、“核电”及“AI”等多重市场热门概念,资金炒作情绪浓厚。市场交易数据显示,其股价短期内连续涨停,动态市盈率一度飙升至接近180倍,严重偏离了其所处行业约18倍的均值水平。然而,我们需要冷静看待基本面:公司明确表示其 AI+智慧照明业务收入规模尚有限,且现有产品并不属于核电主生产设备,亦无万米深海作业产品。短期内换手率急剧放大,多空分歧加剧,投资者需高度警惕情绪退潮后的估值回归风险。
反观文峰光电,其正处于北交所上市申购的关键节点,且具备清晰的中长期产业催化逻辑。一方面,我国国防支出稳步增长,实战化训练深化的背景下,导弹等高消耗性武器装备需求旺盛;另一方面,商业航天、低空经济等战略新兴产业的崛起,为特种电缆打开了第二增长曲线。估值方面,当前其所处的军工线缆及光电组件行业可比公司 PE TTM 中值约为 99.38倍,叠加其超140%的在手订单增速,其上市后的估值消化能力和业绩弹性值得长线资金重点跟踪。
11月空军纪念日,11月18日无人机出口放宽,12月航天展延长到7天军贸催化等N多事件叠加。
总结
两家公司共性可概括为:产业属性(To-B/To-G、强定制、严苛工况)相近、组织与销售形态(直销+贴身服务)相似、由技术与认证壁垒支撑的高毛利结构、以及持续研发驱动的产品线延伸。其差异主要在于下游领域与业绩波动:海洋王聚焦工业照明系统且利润波动更大;文峰光电深耕军工特种线缆/光电组件,净利率稳定性更强。
若您的投资偏好为成熟白马且看重底层分销渠道与数字化转型,海洋王的基本面依然扎实,但当前需规避短期资金过热带来的估值泡沫;若您偏好专精特新、高景气赛道(军工+商业航天)及困境反转后的高成长弹性,即将登陆北交所的文峰光电无疑是一个极具吸引力的左侧配置标的。
文峰光电有着极高的行业壁垒,航天线缆第一股,
它做航天 / 导弹 / 核级高端特种线缆、水密光电复合缆,认证壁垒极高、型号绑定、小批量高价值;同行很多是通用军工线缆、批量大路货,定价、门槛差一档。
相对“民用线缆”口径:毛利率≈3倍优势成立。
仅业绩兑现都有很大概率实现利润上亿,估值翻番。有3倍涨幅空间。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。