光模块(Optical Transceiver),是实现光信号与电信号相互转换的核心器件,插在服务器、交换机、路由器上,负责把电信号变成光信号送进光纤,再把对端的光信号还原成电信号。
基本结构:
TOSA(光发射组件):内含激光器芯片,负责"电→光"ROSA(光接收组件):内含探测器芯片(PD),负责"光→电"电芯片:DSP(数字信号处理)、Driver(驱动器)、TIA(跨阻放大器)PCBA与光接口:承载与连接按速率分类:

一句话理解:GPU负责"算",光模块负责"搬"。算力集群越大,机器之间要搬运的数据越多,光模块用量越大。
二、行业背景:AI算力为什么把光模块带火了?
需求端——AI集群指数级扩张:
2025年全球光模块市场规模超过230亿美元,同比增长超50%(LightCounting)2025年以太网光模块约占整体市场73%,AI数据中心是核心驱动预计2025-2030年全球光模块市场CAGR约22%;到2031年以太网光模块市场规模逼近600亿美元,其中AI相关销售占比约75%中国市场:2021年约170亿元→2025年约400亿元,CAGR约24.3%产品端——速率迭代加速:
800G:2025年规模部署,全球出货约1800-1990万只,同比翻倍1.6T:2025年商用元年(250-350万只),2026年进入规模商用3.2T:预计2027年开展产品验证与试点迭代周期从3-4年缩短至约2年供给端——中国厂商主场地位:全球光模块前十厂商中有7家为中国企业,国内厂商合计份额超45%。
三、技术演进:两条主线主线一:材料与光源(激光器芯片)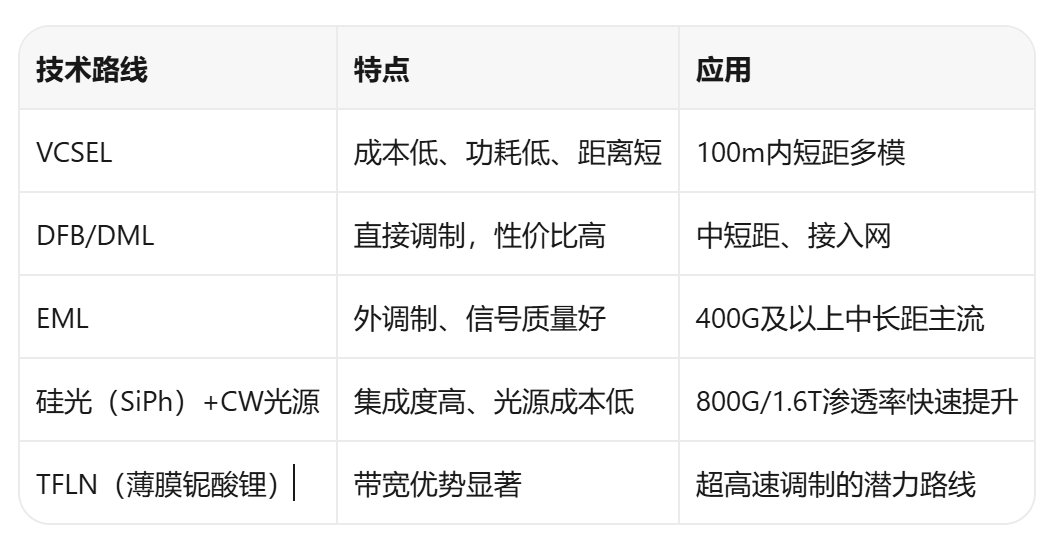
关键数据:硅光芯片占光芯片出货量比例,2025年约32%,2031年预计提升至42%;EML+CW激光器芯片市场规模预计从2024年的9.4亿美元增至2030年的208亿美元(CAGR约66.6%)。
主线二:封装与互联架构(功耗驱动的升级)

逻辑链:速率提升→功耗失控(1.6T模块功耗30W+,DSP占近一半)→行业设法去DSP/缩短电信号路径→LPO、CPO等新架构应运而生。
四、产业链分层拆解上游:芯片、器件、材料、设备

中游:光模块设计制造(中国厂商优势环节)
封装方式以COB(板上芯片封装)为主流;利润向头部集中,技术代差+海外客户导入是盈利分化主因。
下游:数通(AI数据中心,占比超七成)+ 电信(骨干网/接入网,基本盘)五、核心公司梳理(公开信息,客观整理)光模块整机:

上游器件与芯片:

设备与测试(扩产+升级共振受益方向):
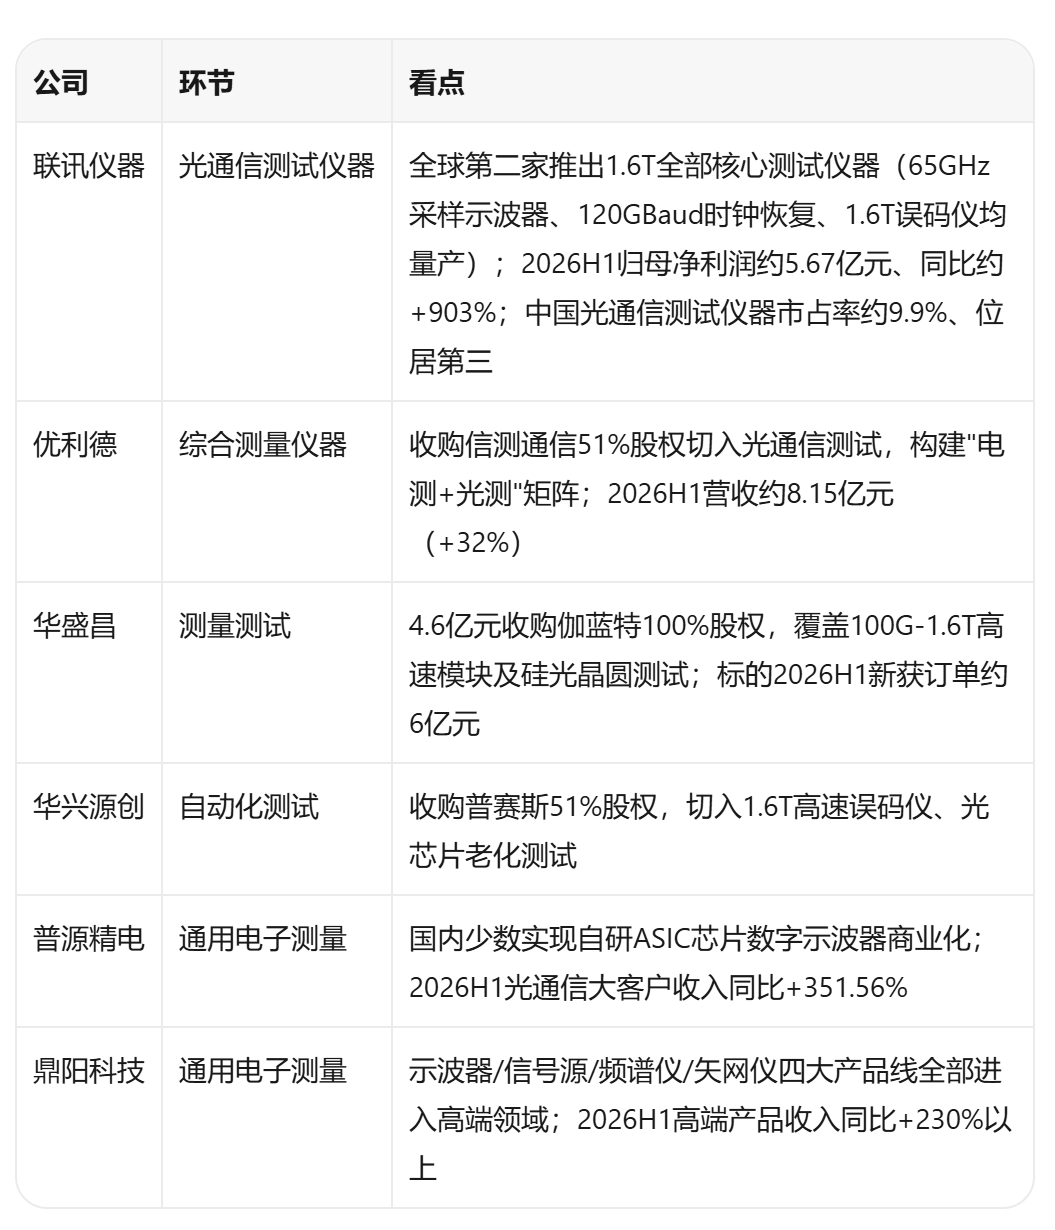
设备市场空间:全球高速率光模块封测设备市场,2021年11.1亿元→2025年89.3亿元→2030年预计413.6亿元(2026-2030 CAGR约20.5%);全球光通信测试仪器市场2024年9.5亿美元→2029年预计20.2亿美元。
免责声明:本文仅为产业链公开信息整理与科普,不构成任何投资建议,不涉及任何证券的推荐。数据均来自公开研报(LightCounting、Frost & Sullivan、前瞻产业研究院及各券商研究所等),请以官方披露为准。市场有风险,投资需谨慎
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。