涨跌与量能(2026-11-20 收盘):全A上涨313家、下跌5236家、平盘31家,下跌占比93.84%;涨停30家、跌停61家,跌停数为涨停数的两倍。 两市成交14311.24亿元,较上一交易日13051亿元放量约1260亿元,属放量下跌。

资金:盘后主力净流出520.88亿元(超大单-172.81亿、大单-348.07亿),中单+32.76亿、小单+488.12亿,呈“机构撤、散户接”结构。 北向资金:本轮工具未提供沪深股通数据,缺口保留,不作推断。
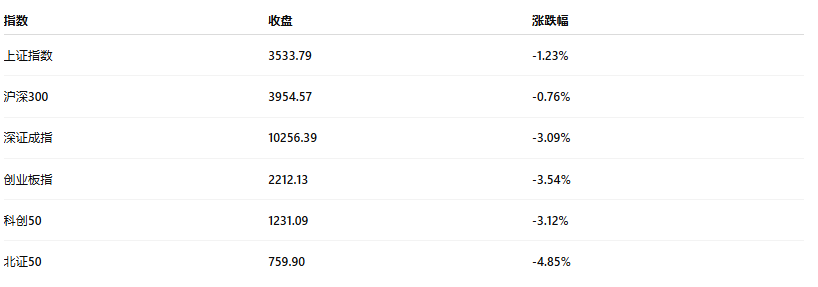
二、风格判断:大盘价值占优,小盘成长承压大小盘:沪深300仅跌0.76%,创业板指跌3.54%、北证50跌4.85%,中证500跌3.93%,小盘跌幅显著大于权重,大盘明显占优。
价值/成长:银行、保险逆势上涨,工商银行、建设银行、长江电力、中国石油等创历史新高,上证50ETF尾盘放量拉升;半导体、存储芯片、GPU、军工电子、贵金属领跌。 这是典型的成长→价值(红利防御)切换,而非普涨式风格轮动。
三、领涨领跌板块与驱动领涨:①银行、保险——低估值高股息避险属性,尾盘护盘资金集中;②PCB/电路板——全球电子协会11月18日发布供应链警报,PCB缺货从局部环节蔓延至成品板交付,满坤科技20cm涨停、多股涨停;③农业/猪肉——大商所生猪主力日内涨超2%站上9900元/吨,叠加中美农业工作组将召开首次会议;④传媒(AI漫剧、数字媒体)超跌反弹。
领跌:半导体、存储芯片、算力/CPO、军工电子、贵金属、有色金属。驱动为隔夜美股三大指数跌超2%、纳指-2.25%,美联储偏鹰、12月加息预期升温推高无风险利率,压制高久期成长估值;金价回落拖累黄金股。
板块资金流排名本次未返回记录(二级、一级行业与概念均为空),故无法给出板块级主力净流入排序,仅以指数与个股表现定性。
四、情绪阶段:恐慌释放中后段,尚未确认反转下跌家数占比93.84%、跌停61家、涨停仅30家,赚钱效应处于冰点;
但沪指盘中最低3500.83点,收盘3533.79点,较日内低点回升0.94%,尾盘权重承接明显;
机构口径:中证全指约82%个股处于年线下方,为2010年7月以来第10次触发极端超跌信号,前9次触发后20个交易日平均收益4.64%、上涨概率89%(历史统计,非预测)。
综合判断:情绪处于“外部冲击主导的恐慌释放后段、底部构造初期”,超跌反弹条件在积累,但广度未修复、量能是放量下跌,右侧信号未出现。
五、明日(下一交易日)模拟盘视角上证指数关键位(基于今日收盘3533.79与日内低点3500.83):
支撑:第一支撑 3500–3510(今日两次探底3500.83/3500.88并收回,整数关口);第二支撑 3470 附近(跌破3500后的下一档缓冲)。
压力:第一压力 3560–3570(今日跳空缺口与5日线附近);第二压力 3600(前期密集成交区)。
创业板指:支撑 2200(今日收2212.13),压力 2260–2280。
持仓思路(模拟盘,非投资建议):
仓位:维持中性偏低(约五成),不追跌、不抢反弹第一根阳线;等指数站稳3500且上涨家数回到2000家以上再加仓。
结构:底仓偏红利/银行保险等低波价值;成长仓位只保留有独立景气逻辑的方向(PCB缺货链、农业涨价链),半导体、算力等海外AI映射品种等美股企稳信号。
风控:若明日跌破3500且跌停家数继续扩大,减仓至三成以下;若放量收复3560,可小幅加至六成。
观察项:隔夜美股与美债利率、日韩股市开盘、北向资金(本轮未取得,需另行核对)、两市成交能否缩量止跌。
数据缺口说明:北向资金流向、板块级资金流排名本次未取得;以上点位为技术性参考,ftai分析不构成收益或止损承诺。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。