金针菇为啥4月份和8月18日厄尔尼诺的时候涨停,3季度回落,因为Q3是淡季,价格在走低,而Q4和Q1是旺季,11月中旬将进入火锅旺季,金针菇销量和涨价 戴维斯双击的拐点时刻,叠加厄尔尼诺现象,最佳布局时机。
因为相信所以看见,最近左右侧交界布局时机已出现,请各位老师重视或逻辑验真!
我相信这也是雪榕生物老板选择此时回购3-5%公司股份之多的重要原因。
当前美中选、地缘、加息博弈、AI融泡沫论等综合下,叠加厄尔尼诺,或许农业才是最合适的选择
科技或还需等待(看看日韩),当下最优选农业:金针菇Q4旺季,叠加强受益厄尔尼诺
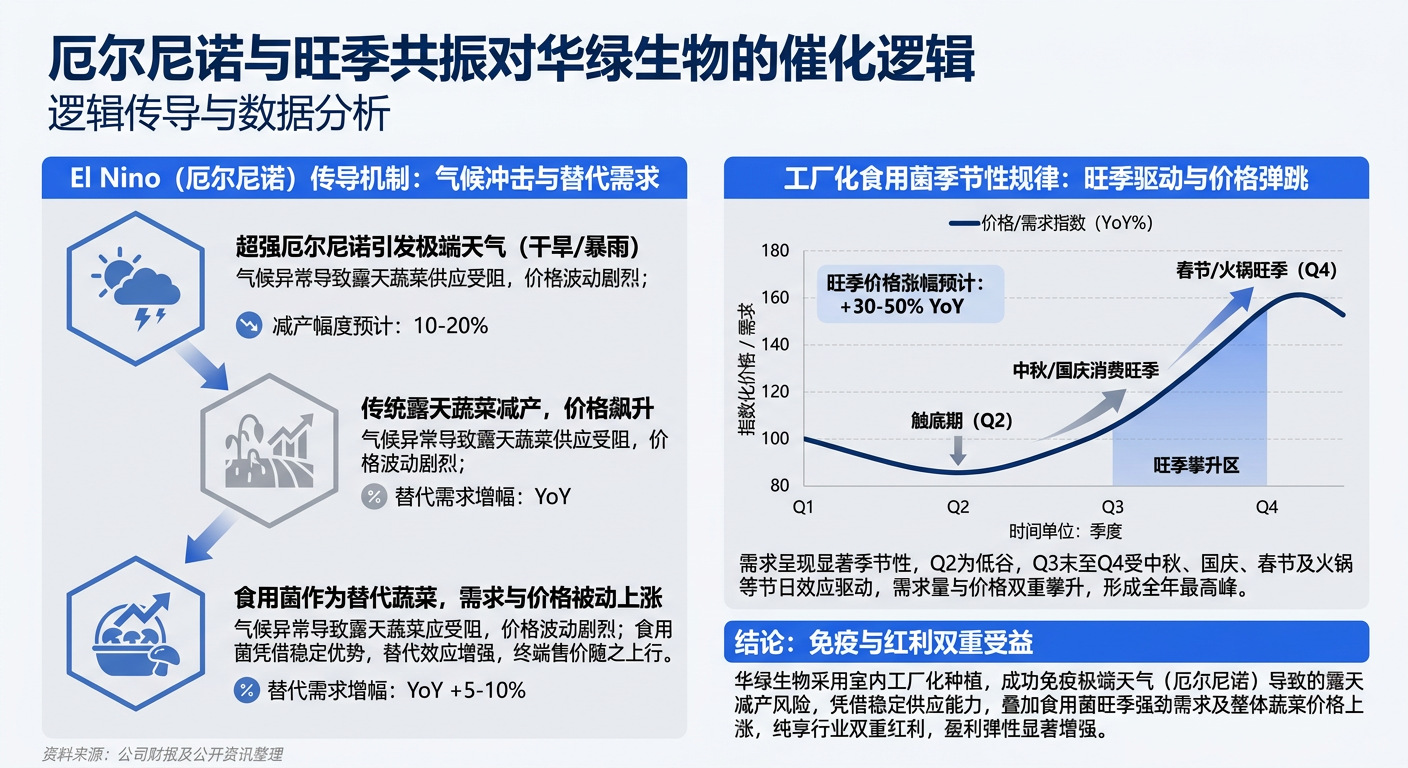
图表解读:本图揭示了外部气候环境与传统消费旺季如何共同推升食用菌价格,从而为工厂化种植企业带来超额利润的逻辑。
当前,气象机构预测本轮超强厄尔尼诺事件大概率在四季度达到峰值,全球多地干旱、强降雨等极端天气风险陡增,农业减产预期升温。极端天气往往导致传统露天生鲜蔬菜供给受挫、价格上涨。而食用菌由于具备较强的蔬菜替代效应,其需求与价格将水涨船高。
与此同时,华绿生物主要从事食用菌的室内工厂化种植,能够实现周年化供应,对自然气候的直接依赖程度极低。这意味着公司不仅物理上免疫了极端天气的破坏,还能经济上享受农产品整体涨价的红利。
从行业季节性规律来看,每年二季度受春夏蔬菜大量上市及高温影响,是食用菌的传统淡季;而在第一、三、四季度,随着气温转凉及节假日(中秋、春节)密集到来,火锅、烧烤等餐饮业态对食用菌需求激增,推动出厂价及毛利率快速上行。目前正值旺季发力期,价格传导极其顺畅。
二、 周期反转:金针菇主业产能出清,量价齐升兑现业绩弹性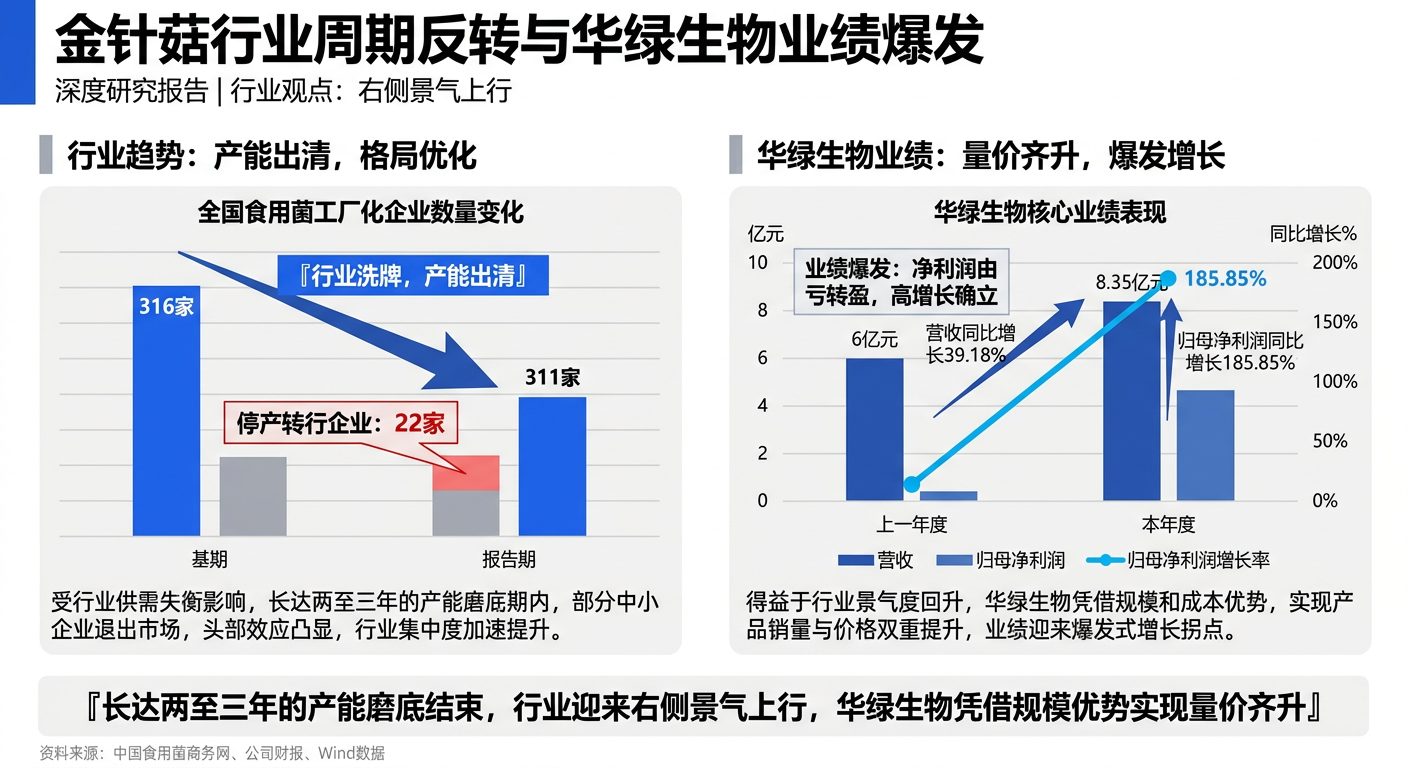
图表解读:本图直观展示了金针菇行业的供给侧出清现状,以及华绿生物在周期右侧交出的亮眼业绩答卷。
金针菇是国内工厂化最早、工艺最成熟的品种,其产能与消费周期通常在两到三年。前些年受原材料(如玉米芯、米糠等)价格攀升及需求低迷影响,行业陷入明显低谷。据统计,全国食用菌工厂化生产企业数量已从 316 家缩减至 311 家,期间更有 22 家企业停产或转行,中小落后产能被加速清退。
供给端的减量促使产品价格在触底后迎来了漫长且确定性的回升。近期市场数据显示,哪怕在传统淡季,金针菇价格也展现出了“淡季不淡”的强劲韧性,均价稳居近三年高位。行业景气度的回暖直接投射在华绿生物的报表端:公司上半年实现营业收入同比增长 39.18%,归母净利润同比大增 185.85%。随着下半年旺季到来及公司新产能的逐步释放,量价齐升的双重驱动将进一步夯实全年的盈利底气。
三、 第二曲线:重金落子鹿茸菇,打开长期高增天花板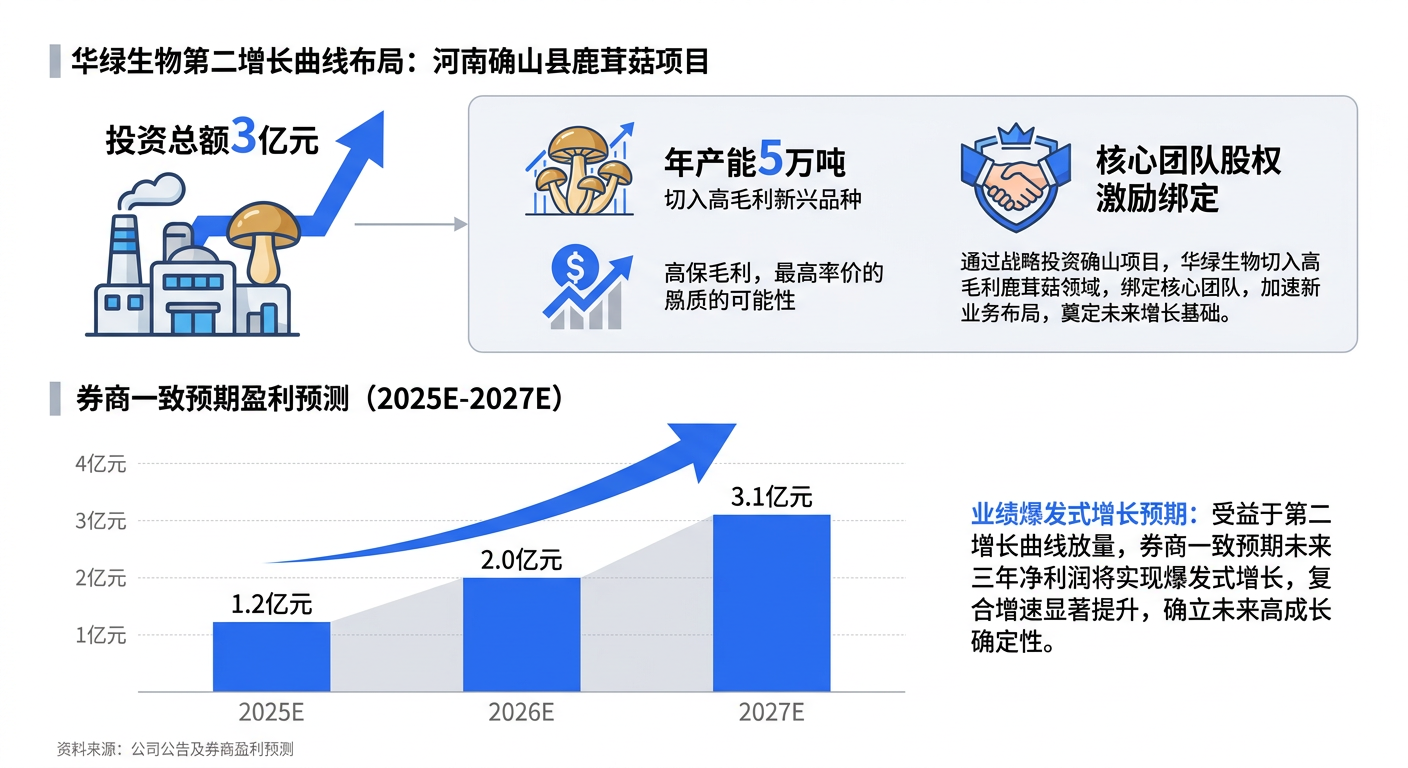
图表解读:本图梳理了公司跨越单一周期、迈向长期成长股的核心逻辑——鹿茸菇新业务的战略落地及未来三年业绩的爆发潜力。
为了打破产品单一化风险并提升整体附加值,华绿生物正处于金针菇主业大幅改善、鹿茸菇第二增长曲线加速落地的战略关键节点。公司已计划投资 3 亿元在河南驻马店确山县新建年产 5 万吨鹿茸菇工厂化生产项目。鹿茸菇等新品种具有生长周期长(100天以上)、壁垒高、市场毛利丰厚的特点,将极大优化公司的产品结构。
为了护航新业务的顺利放量,公司推出了限制性股票激励计划,深度绑定核心团队,激发组织活力。基于主业的强劲修复和鹿茸菇的广阔空间,专业机构预期公司将在未来三年进入利润狂飙期,预测 2025-2027 年归母净利润有望分别达到 1.2 亿元、2.0 亿元及 3.1 亿元。
总结在“阿尔法(自身主业反转+第二曲线兑现)”与“贝塔(厄尔尼诺天气期权+农业避险情绪)”的共振下,华绿生物已经不仅仅是一个传统的农业防御品种,更是一个兼具周期弹性与成长爆发力的优质标的。当前时点,正是把握其主业量利齐升与新业务拔估值的绝佳时机。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。