本文相关信息仅供参考
①新型烟草:国内加热卷烟强制性国标推进至通报程序尾声,行业即将从规则制定迈向产品上市,按卷烟产量10%渗透率测算对应数千亿支市场;海外韩烟新品上市与FDA放行果味电子烟同步催化,供应链招投标有望先行开启。
②玻璃基板:AI芯片对先进封装的抗翘曲与大尺寸布线提出刚需,玻璃基板凭借低膨胀、高平整度成为下一代封装核心底座,22层玻璃芯基板完成技术验证、商业化元年在即;全球龙头启动新一轮提价,国内厂商多环节进入送样测试阶段。
③AI医药:科学大模型获跨国药企背书并加速嵌入研发工作流,AI订单连年翻番的标杆指引强化产业趋势;湿实验验证作为大模型训练的刚需环节订单确定性领先,国内平台企业迈进临床III期与资本化扩张并行阶段。
*本文是对当日大涨公司进行研报深度复盘*
1、HNB:闷声发大财
(1)大涨题材:电子烟
新型烟草中HNB和电子烟占据主要规模,2025年HNB/电子烟/传统无烟烟草/尼古丁袋销售额分别为430/244/138/92亿美元,销量分别为1909/2428/1220亿支和348亿支。
其中加热不燃烧HNB市场中,菲莫国际(PMI)/英美烟草(BAT)/日本烟草(JT)2025年HNB销量占比分别为71.5%/10.7%/7.1%,CR3高达89%。
直接催化上,国家烟草专卖局发布《加热卷烟》强制性国家标准征求意见稿,意见反馈截至26年9月26日,标准从正式发布到实施设置六个月过渡期,机构认为随着新规落地,国内HNB即将从规则制定进入产品上市阶段,国内HNB潜在市场空间打开。
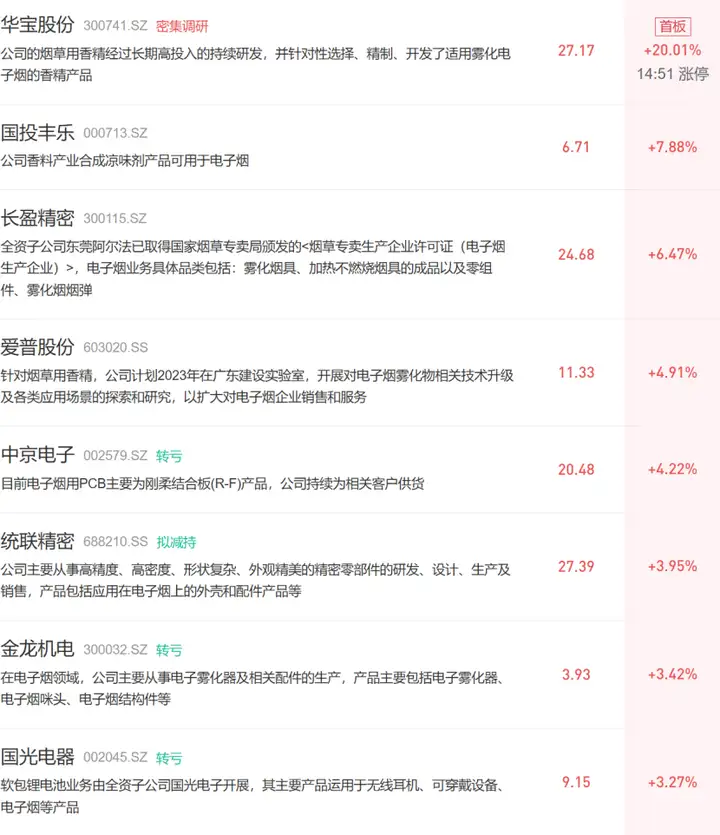
行情上,华宝股份等大涨。
(2)研报深度复盘(长江证券、浙商证券、申万宏源):三重催化共振
①《加热卷烟》强制性国标已于8月23日通过WTO/TBT通报程序,国内推行时间节点临近。国内吸烟率从2015年的27.7%降至2024年的23.2%,未来预期仍将持续下降并对烟草利税造成压力,HNB作为减害产品有助于缓和这一趋势;海外IQOS等产品已经历十年市场验证,国内产品与技术储备多年,具备推行可行性。
②按我国2025年2.47万亿支的卷烟产量、HNB渗透率10%测算,对应HNB市场2470亿支,与2025年海外HNB市场2041亿支的体量相当,规模可观。若后续进入试点销售阶段,供应链各环节招投标有望先行开启——参考每年底到下年初为招标公告高峰期,加热方案、器具代工、产品检测、耗材、制烟自动化设备等环节均有望获得放量机遇。
③韩国KT&G新款HNB产品已于9月15日上市,微波加热方案将预热时间缩短至3秒、为韩国所有HNB产品中最快,韩国HNB渗透率约20%、呈双寡头格局;美国方面,英美烟草果味Vuse Pro已在部分州上市、计划下半年覆盖5万家零售店,FDA年内已新增授权9款电子烟,合规市场份额仍仅占两至三成。
2、玻璃基板:涨价产品+1
(1)大涨题材:玻璃基板
近期,全球玻璃基板龙头康宁宣布“将在全球范围内对以日元计价的显示玻璃基板产品实施15%及以上的价格调整,并将于2026年第四季度开始生效。”
随着AI算力需求激增,芯片封装尺寸持续放大,传统有机载板受热翘曲问题愈发严重,而玻璃基板CTE低、接近硅片,热稳定性更好,并且介电性能更佳、可减少信号衰减问题,此外玻璃平整度高、可布线密度更高,从根本上突破了有机基板在翘曲、布线密度、尺寸方面瓶颈。
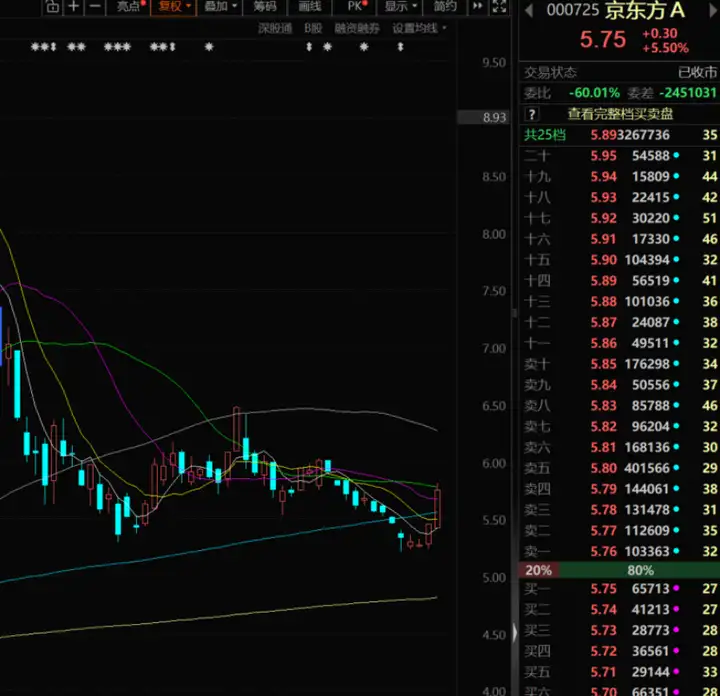
行情上,京东方此前与康宁合作玻璃基板业务,今日大涨5.5%。
(2)研报深度复盘(国盛证券、国联民生、东北证券):先进封装新底座
①英伟达核心GPU由H100的4nm演进至VR200的3nm,晶体管数量、显存带宽和功耗不断提升,单纯依靠制程微缩已难以支撑性能增长,先进封装与Chiplet成为突破瓶颈的重要方向。当前CoWoS封装面临产能不足、ABF载板热膨胀系数失配导致翘曲等问题,玻璃基板具备低且可调的热膨胀系数、较优介电性能、高平整度与大尺寸制造能力,可支持约2/2μm精细线路。
②TGV打孔和孔内金属化是玻璃基板制造的两大核心技术难点,目前主流方案为激光诱导改性+湿法化学蚀刻。据报道,新光电气已完成22层玻璃芯基板开发,玻璃芯两侧各配置11层铜布线,通过基板边缘树脂补强缓解玻璃脆性带来的开裂失效风险,标志着玻璃基板产业正式完成技术验证、迈向产品化落地阶段。
③全球玻璃基板市场规模已从2020年的71.2亿美元增至2024年的90.3亿美元,预计2032年达到168.1亿美元。英特尔、康宁、台积电等海外大厂围绕玻璃基板、玻璃芯板及CPO光互连持续布局,DNP也已搭建TGV玻璃基板试验产线推进样品开发;国内企业围绕玻璃基封装载板、TGV加工及特种玻璃材料开展研发验证,部分已进入送样测试阶段,产业链价值量有望沿材料、制造、设备及检测环节逐步释放。
3、AI医药:消息有点多
(1)大涨题材:AI医药
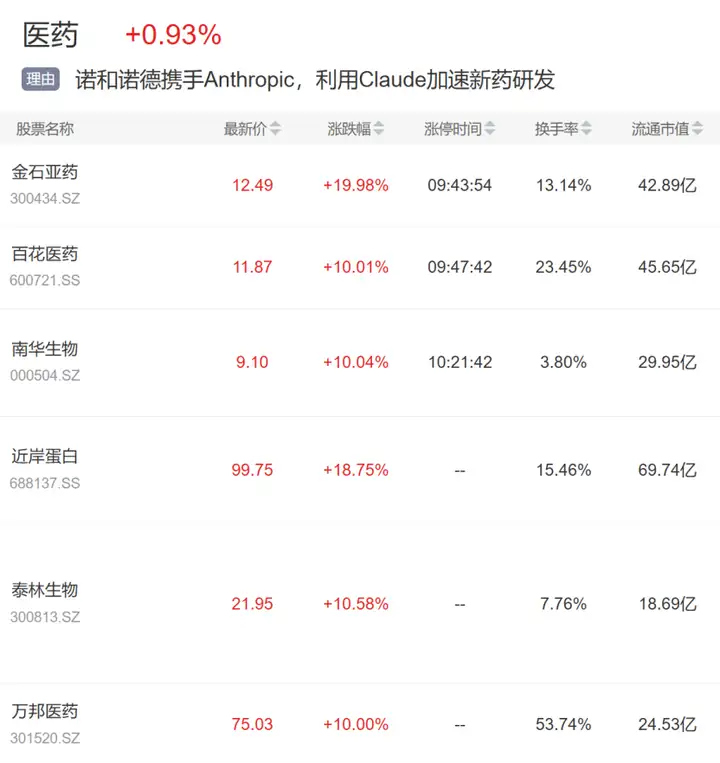
昨日诺和诺德宣布与Anthropic达成合作,将采用后者科学专用平台Claude Science加速新药研发;同日,金斯瑞生物科技宣布与礼来AI/机器学习药物发现协作平台Lilly TuneLab?达成合作,为其参与企业提供湿实验室验证服务。
国内方面,字节跳动拆分独立的AI制药公司Anew Labs已完成2.9亿美元首轮融资,红杉中国、高瓴、IDG等头部机构悉数参与。
行情上,南华生物、近岸蛋白等多股大涨。
(2)研报深度复盘(中邮证券、天风证券、国泰海通):湿实验订单先行
①9月16日,Twist公司在贝尔德2026全球医疗健康大会上更新指引:AI制药相关订单量2025年为2500万美元,2026年将达5000万美元,2027年预计收获高达1亿美元、相比今年翻一番,由AI制药带来的药物发现和数据服务是业绩增长的主要驱动力;公司此前已宣布推进2.5亿美元增发,大幅扩充DNA合成产能。
②英矽智能AI原生IPF药物已于9月10日宣布进入III期临床;金斯瑞于近日完成总额约23.5亿港元的港股配售,约70%的净募资拟用于扩大AIDD平台产能和基础设施,包括自动化高通量湿实验室建设及实验室升级,资本化与临床验证同步推进。
③以诺和诺德与Anthropic的合作为例,药企科学家和计算团队提出关键药物发现挑战,大模型厂商据此开发针对性解决方案,科学大模型正从工具授权向药企研发工作流落地跨越。AI4S医药赛道进入分化阶段,上游湿实验产业链的订单确定性优先于管线结果不确定的AI新药平台;大模型训练拉动湿实验验证,抗体合成与靶点蛋白需求同步上行,AI制药平台中长期成长可期,但需警惕管线临床失败、商业化落地慢的风险。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。