【东吴电新】三孚新科:PCB设备+药水订单高增,HVLP5代+玻璃基板具备较大弹性
#主业为药水+PCB设备、景气度持续超预期。1)药水包括水平沉铜+电镀铜,覆盖包括胜宏、建滔、景旺、科翔等主流客户,26年收入预计5-6亿,贡献7-8千万利润,未来预计20-30%增长;2)持股51%股权明毅电子,生产中高端PCB设备,覆盖广合、鹏鼎等客户,26年订单突破10亿,贡献1-2亿利润,27年有望翻2-3倍。主业景气度持续超预期,此外,后续有望持续收购明毅电子股权,并战略绑定下游大客户。
#hvlp5代设备技术领先、卡位TGV玻璃基板电镀。公司是国内悬浮滚筒式水电镀设备头部厂商,复合集流体下游客户主要为胜利精密,单台价格4000万,此外相关工艺转移至电子铜箔,hvlp5代设备交付隆扬电子,单价2000-3000万,下半年有望在台湾客户通过验证。此外,公司布局玻璃基板领域,提供药水+电镀相关设备,技术与PCB电镀同源,目前与佛智芯深度合作,已定制开发相关单体产线,价值量有望大幅提升。
公司主业景气度持续提升,HVLP5代+玻璃基板具备较大弹性,26年有望实现1.5-2亿利润,27年有望突破5亿利润,持续推荐!
欢迎联系东吴电新团队
$三孚新科(SH688359)$
长盈通(昨天涨停,太辰光涨超18%,中京电子此前涨停,天准科技、仕佳光子、德科立、联特科技涨超10%,东田微(SZ301183)$ 创2个月新高附近,$仕佳光子(SH688313)$
2月新高,还有哪些低位逻辑?
7月研报,先进封装关注ABF载板&玻璃基板,ABF缺口持续放大,玻璃基板产业化进展0→1,继续关注三孚新科,京东方、华正新材
$三孚新科(SH688359)$交换机 ASIC 高速载板电镀药水 + VCP 设备+NPO 光引擎基板+CPO 玻璃中介基板电镀工艺储备,最缺货的涨价赛道
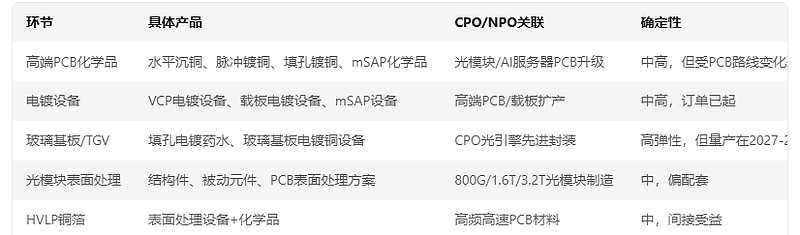
8月调研,PCB电镀设备开始缺了,核心【三孚新科】,H1订单超预期;
【广发机械】PCB设备&耗材跟踪:Rubin Ultra机架方案升级的影响-20260813
#rubin ultra的核心变化:计算托盘PCB层数增加、交换托盘数量翻倍、机架大规模互联引入NPO。主要增量:Compute Tray PCB层数从26层增加到30层;switch tray数量从9个增加到18个;第二层scale up网络采用NPO,单卡对应新增4个NPO,NPO中mSAP价值量相比1.6T光模块显著增长。
。
#设备:mSAP是PCB未来两年最确定增量、预期持续上修。PCB未来两年的资本开支节奏主要来自于空间扩容+技术变化带来的增量,NPO驱动未来两年mSAP扩产预期进一步上修,主要影响曝光、电镀、激光钻孔环节,曝光和电镀设备价值量翻倍,且单位产能对应的需求量增加,激光钻孔路线基本采用超快为主。重点推荐三孚新科、大族数控、东威科技
三孚新科:打破日本设备垄断,自研设备+药水破局HVLP4铜箔国产化
中日关系趋紧,设备国产替代逻辑强化;当前地缘政治环境复杂,日本设备供应存在极大不确定性,而在AI算力浪潮下,HVLP4以上高端电子铜箔已成为AI服务器、高速光模块的关键材料,全球供不应求。然而此环节的核心生产装备——表面处理设备,长期由日本三井(Mitsui)主导:国内多数铜箔厂生产HVLP级铜箔需采购三井体系表处理机,单台售价约2000-3000万元,单万吨产能需配置10余台,且HVLP3-5高端设备长期被日企垄断,设备供应与投资高度受制于海外;
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。