2026 年全球自动驾驶市场规模预计达 4820 亿美元,较 2025 年的 3650 亿美元增长 32.1%。其中,L3 级以上高阶方案贡献 1740 亿美元,占比 36.1%,标志着产业从辅助驾驶向自动驾驶的实质性跃迁。展望 2030 年,全球市场规模将突破 9300 亿美元,2025-2030 年复合增长率(CAGR)达 24.7%。
全球自动驾驶市场规模预测(2025-2030)
区域分布方面,亚太地区以约 1980-2060 亿美元占据全球 41.1%-42.3% 份额,居主导地位;北美约 1240-1450 亿美元;欧盟约 830-890 亿美元;新兴市场合计约 500-740 亿美元。全球前十大方案商合计市场份额 68.2%,CR5 预计 52.6%,头部集中效应显著。
1.2 中国市场:L3 商业化元年正式开启中国市场 2026 年 L3 级自动驾驶市场规模约 870 亿元,预计 2030 年达 2800 亿元;L4 级 2026 年约 120 亿元,2030 年约 580 亿元。Robotaxi 方面,2026 年中国市场规模约 650 亿元,2030 年预计达 2600 亿元。
中国市场各级别自动驾驶规模(2026-2030)
乘用车渗透率方面,2026 年 L2 及以上乘用车出货预计 6800 万辆,渗透率 47%,较 2025 年提升 9 个百分点。L2 级组合驾驶辅助渗透率已达 70.5%,NOA(领航辅助驾驶)渗透率达 34.2%。L3 新车注册量预计 1120 万辆,同比增长 58%,中国与欧洲贡献七成。L4 级运营车辆保有量超 24 万辆,CAGR 63%。
1.3 产业阶段性特征2026 年呈现三大阶段性特征:
《智能网联汽车 自动驾驶系统安全要求》(GB 44721—2026)于 2026 年 7 月 30 日由国家市场监管总局、国家标准化管理委员会批准发布,拟于 2027 年 7 月 1 日起实施。这是我国首部针对 L3(有条件自动驾驶)和 L4(高度自动驾驶)的强制性国家标准,标志着高阶自动驾驶从"试点探索"进入"有法可依、强制准入"规范化阶段。
适用范围:搭载 L3/L4 系统的 M 类(载客)、N 类(载货)车辆,不适用自动泊车系统。
配套标准:《智能网联汽车 组合驾驶辅助系统安全要求》(GB 47955—2026)针对 L2 级组合驾驶辅助(含基础单车道、基础多车道、领航 NOA 三类),拟于 2027 年 1 月实施。两项标准共同构建 L2→L3/L4 完整强制监管体系,清晰切割辅助驾驶与自动驾驶边界,坚持结果导向、不强制激光雷达等特定硬件。
2.2 标准四大核心要点与联合国 ADS GTR(2026 年 6 月发布,我国牵头)相比,我国标准对 L3/L4 提出更细化技术要求:级别划分更清晰、用户告知更具体、创新构建统一标准化试验场景体系,更贴合中国路况,落地性更强。全球法规三大体系(联合国 WP.29/ADS GTR、美国 Self-Driving Act 2.0、中国国标)同步收紧。
2.6 地方政策成都市 2026 年 7 月底印发《成都市深入实施"人工智能+"行动方案》,推动整车企业加快 L3 级以上智能网联汽车整车研发量产。广东发布 2026-2035 规划,部署全场景全域无人交通试验"安全沙箱"。
三、技术路线与核心趋势3.1 端到端大模型:自动驾驶的"ChatGPT 时刻"端到端大模型已成为自动驾驶主流技术范式。英伟达发布开源 VLA(Vision-Language-Action)模型 Alpamayo 1,被誉为"物理 AI 的 ChatGPT 时刻"。该模型将视觉感知、语言理解与动作执行统一在单一神经网络中,有望大幅降低自动驾驶系统开发门槛。
3.2 架构演进:从分布式到中央计算行业正从分布式架构转向"中央计算+区域控制"集中式架构。两大演进方向:
激光雷达成本大幅下降,推动 L3+ 方案加速普及。禾赛、速腾聚创等国产激光雷达厂商在 192 线及以上产品领域取得突破,万集科技车载激光雷达市占率已超 20%。多传感器融合(摄像头+毫米波雷达+激光雷达+V2X)成为 L3 标准配置。
3.4 车路云一体化:基础设施层崛起20 个试点城市部署超 6 万套路侧设备,"车-路-云"协同基础设施进入规模化建设阶段。RSU(路侧单元)设备市占率第一的万集科技参与全国 20 余试点城市建设,通达电气构建"5G 边缘云计算网关+通达云平台"算力网络体系。
3.5 数据驱动开发:仿真闭环成为核心能力光庭信息发布的数据驱动 ADAS 开发平台代表行业新趋势:AI 场景识别、AI 价值评估(基于 ISO 34505 标准)、AI 场景重建(3DGS 高斯泼溅技术,建模效率提升 10 倍)、AI 场景泛化四大核心能力,构建覆盖数据采集-管理-标注-训练-仿真测试的完整数据链路。光庭与佛瑞亚海拉 Ignite 联合创新"高保真仿真闭环+法规即代码"合规验证方案,全程仿真环境内完成验证无需路测。
四、产业链全景分析4.1 产业链结构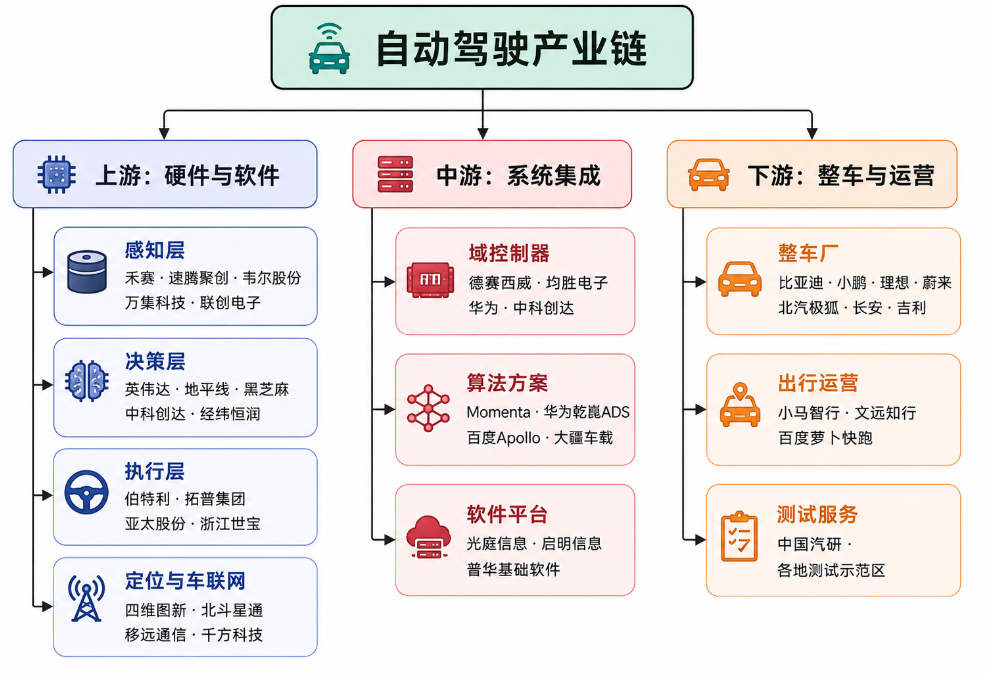
4.2 上游:感知与算力双轮驱动
感知层竞争格局清晰:禾赛科技与速腾聚创占据激光雷达前两席;舜宇光学与韦尔股份在摄像头领域优势稳固;万集科技车载激光雷达市占率超 20%,192 线产品适配 L3+ 场景。联创电子为特斯拉供应 800 万像素镜头。
决策层算力芯片呈"一超多强"格局:英伟达 Orin/Thor 占据高端市场,地平线征程 5 获多家车企量产合作,黑芝麻智能华山 A2000 获美商务部/国防部双审批。
执行层线控底盘成稀缺赛道:伯特利为 One-Box 线控制动首家量产企业(ASIL-D 级),配套文远知行与百度萝卜快跑;浙江世宝 SBW 线控转向专为 L4 无方向盘 Robotaxi 设计,首条量产线 2026 下半年投产。
定位与车联网层:四维图新为唯一车规级高精地图供应商,出货已破百万台;移远通信在车载通信模组领域领先。
4.3 中游:系统集成三足鼎立域控制器赛道:德赛西威智驾域控市占率 26.51% 行业第一(领先第二名 10.44 个百分点),2026H1 智驾业务收入 39.18 亿元,绑定英伟达 Orin 成为唯一国内方案供应商,IPU14(Thor 平台)已在理想、极氪量产。均胜电子智驾域控 2025 年订单超 200 亿元,2026Q1 新增 275 亿元。华为智驾域控市占率 16.07% 位居第二。
算法方案:Momenta 与华为乾崑 ADS 构成双强格局。百度 Apollo 平台(ToB)+萝卜快跑 Robotaxi(ToC)双轮驱动,2026Q1 营收 321 亿元。
软件平台:光庭信息 A²OS 整车操作系统覆盖中央控制器到传统 MCU 全场景;启明信息依托一汽系背景,运营首家自研汽车工业互联网平台。
4.4 下游:整车与运营并行整车厂阵营分化:比亚迪全栈自研、小鹏高阶领先、理想/蔚来自研算法;北汽极狐获首批 L3 准入(高速 80km/h 以内),与百度萝卜快跑合作投放 L4 Robotaxi。
出行运营:小马智行广州 Robotaxi 单车盈利转正,2026 年车队扩至 3000 辆;文远知行为全球唯一美股+港股双上市 L4 企业,Robotaxi 单车日均订单超 17 单,2026Q1 营收 1.14 亿元(+57.6%)。
五、竞争格局与重点企业5.1 六大竞争阵营
5.2 市场集中度
2026H1 乘用车前装智驾域控交付 317.32 万套(+29.07%),渗透率 37.21%(+14pct)。TOP10 供应商市占率 84%,德赛西威 26.51% 居首,华为 16.07% 第二。15 万元以下车型占比 27%,舱驾一体交付超 90 万辆(+60%),智驾下沉至中低端市场加速。
5.3 重点企业业绩对比
六、用户提及公司深度分析
6.1 北汽蓝谷
L3 准入首批受益者。极狐阿尔法 S 为首批 L3 准入车型(高速 80km/h 以内场景),与百度萝卜快跑合作投放 L4 Robotaxi(北京/深圳载人运营)。2026Q1 交付 41,166 辆(+44.9%),目标 2026 年销量 40 万台翻倍。享界+极狐双品牌运作,与华为深度合作(智选车模式)。
6.2 浙江世宝线控转向稀缺标的。SBW(线控转向)专为 L4 无方向盘 Robotaxi 设计,获多家车企 L3 车型定点。首条量产线 2026 下半年投产,后轮转向产品 Q4 量产。L3/L4 强制国标明确要求车企具备全生命周期安全保障能力,线控转向作为执行层核心部件,将受益于 L3 量产放量。A股 4 连板、港股单日涨 21% 反映市场预期。
6.3 万集科技车路协同+激光雷达双布局。车载激光雷达市占率超 20%,192 线产品适配 L3+;车路协同 RSU 设备市占率第一,路侧龙头参与全国 20+ 试点城市。20 个"车路云一体化"试点城市部署超 6 万套设备,万集科技作为路侧基础设施核心供应商,受益于基础设施建设放量。
6.4 德赛西威智驾域控绝对龙头。市占率 26.51% 行业第一(领先第二名 10.44 个百分点),2026H1 智驾业务收入 39.18 亿元。绑定英伟达 Orin 为唯一国内方案供应商,IPU14(Thor 平台)已在理想、极氪量产。智驾新项目年化订单超 130 亿元。机器人"AI Cube"已获机器人域控定点,规划 2026 年量产;低速无人车"川行致远"获千台级订单。赴港"A+H"双重上市拓展融资渠道。2026H1 营收 149.01 亿元,归母净利 12.45 亿元。
6.5 通达电气商用车智能网联细分龙头。2026H1 营收 3.99 亿元,归母净利 7261.86 万元(+128.84%)。智能网联系统系列收入占比达 41.45%。核心产品体系涵盖车载智能终端系统、新能源汽车电机与热管理系统、公交多媒体信息发布系统、车载配套部件四大板块。自研多传感器融合终端(摄像头+毫米波雷达+V2X 模块),硬件成本较行业平均低 15%。V2X 产品支持 DSRC/C-V2X 双标准,适配全国 50 余城智能交通系统,与华为、中兴合作。2026 年通过 GB/T 46194-2025/ISO/SAE 21434:2021 道路车辆网络安全管理体系认证,车载中控屏与 TBOX 满足最高等级 CAL4 要求。投资 76% 研发资金于"智能网联汽车测试验证中心",从车载电气向智慧交通、移动医疗、互联网数据服务转型。
6.6 光庭信息汽车电子软件全栈服务商。2026H1 营收增长 15.82%,四大板块:智能座舱(1.38 亿元,+8.38%)、智能电驱及 XCU(2936.44 万元,+35.84%,增速第一)、智能驾驶、智能办公软件(8055.53 万元,+2611.71%)。核心产品包括 SDW 超级软件工场(已落地全球首个仪表全流程开发)、A²OS 整车操作系统(覆盖 CCU/ZCU/VCU/LCU/BCM/TBOX)、数据驱动 ADAS 开发平台(AI 场景识别+价值评估+场景重建+场景泛化四大能力)。2026 北京车展发布 SDW AIKO 平台,与车联天下、HERE、佛瑞亚海拉 Ignite、普华基础软件签署战略合作。智枢 AI 座舱已获奇瑞、广汽等定点,基于高通 8295 平台 UE5 HMI 已量产。客户覆盖吉利、奇瑞、北汽、广汽等。
6.7 启明信息一汽系车路协同平台。依托一汽集团背景,运营首家自研汽车工业互联网平台,央企订单稳定。聚焦车路协同平台建设,在"车路云一体化"政策推动下,作为央企背景的汽车信息化服务商,有望受益于国有车企智能化转型需求。
6.8 均胜电子全栈智驾龙头+机器人系统集成双核心。2025 年营收 611.83 亿元(+9.52%),归母净利 13.36 亿元(+39%),新获订单 970 亿元创历史新高。2026Q1 新增 275 亿元(+75.2%),全球在手订单预计超 3000 亿元。
技术路线:多芯片平台+生态合作,与高通、英伟达、英特尔、地平线、黑芝麻智能、爱芯元智并行推进。战略投资芯片公司新芯航途。
核心产品量产节奏:
生态合作:与 Momenta 共研全场景智驾方案(订单超 10 亿元,2026 年中量产);与斯年智驾合作"V2X+L4 智驾+智能云调度"智慧港口平台(宁波港、厦门港已投用)。
新业务拓展:车载光通信(联合中际旭创)、服务器电源(车载技术同源延伸)、人形机器人(与银河通用、智元、特斯拉合作,发布"灵犀"灵巧手与第三代 AI 头部总成)。均联智行(JOYNEXT)客户涵盖大众、奥迪、宝马、蔚来、比亚迪、丰田,V2X 全球最早量产落地之一。
截至 2026 年 8 月 5 日,市值 335.28 亿元。华泰证券维持"买入"评级。
七、投资机会与风险提示7.1 投资主线
7.2 核心投资逻辑
L3 量产元年催生硬件放量:首批 L3 准入车型落地,2027 年 7 月强制国标实施前为车企量产窗口期,域控制器、线控底盘、感知硬件需求集中释放。德赛西威、均胜电子作为域控双龙头直接受益;浙江世宝作为线控转向稀缺标的,量产线 2026 下半年投产恰逢行业拐点。
车路云一体化基础设施建设加速:20 个试点城市部署超 6 万套设备,全国 5.7 万公里测试道路开放,路侧设备需求放量。万集科技 RSU 设备市占率第一,通达电气构建"5G 边缘云计算+云平台"算力网络体系,启明信息依托一汽系背景参与车路协同平台建设。
软件价值重估:自动驾驶软件复杂度指数级上升,数据驱动开发平台、仿真闭环测试、整车操作系统等软件环节价值量大幅提升。光庭信息数据驱动 ADAS 开发平台与 A²OS 操作系统代表软件层核心竞争力。
L4 运营从 0 到 1:分场景 L4(港口、物流、Robotaxi)开始商业化运营。小马智行广州单车盈利转正、文远知行车队日均订单超 17 单,证明 L4 运营商业模式跑通。均胜电子与斯年智驾合作的港口 L4 平台已在宁波港、厦门港稳定运营。
技术同源延伸至机器人:智驾与具身智能底层技术同源(感知/决策/执行三层),汽车 Tier1 向机器人 Tier1 延伸属"自然平移"。均胜电子与德赛西威均已获机器人域控定点,打开第二增长曲线。
2026 年是中国自动驾驶产业的关键转折年。从政策端看,GB 44721—2026 强制性国标发布为 L3/L4 商业化扫清制度障碍,人机权责边界首次明确,车企从"卖车"转向"卖安全责任"。从市场端看,全球 4800 亿美元市场规模中 L3+ 占比首破 36%,中国市场 L3 规模 870 亿元,Robotaxi 650 亿元,产业从"概念期"进入"兑现期"。
技术层面,端到端大模型、中央计算架构、数据驱动仿真闭环三大趋势重塑产业价值链。软件环节价值量大幅提升,光庭信息等软件服务商迎来价值重估机遇。硬件层面,域控制器、线控底盘、激光雷达等核心部件受益于 L3 量产放量。
产业链投资机会沿三条主线展开:L3 量产受益(德赛西威、均胜电子、浙江世宝、北汽蓝谷)、基础设施放量(万集科技、通达电气、启明信息)、软件与平台(光庭信息)。L4 运营突破(小马智行、文远知行)为中长期布局方向。
行业共识节奏为"2026 验证·2027 小批·2030 规模化"。投资者应关注 2027 年 7 月强制国标实施前的量产窗口期,以及车企 L3 准入进度与技术方案落地节奏。
本报告基于公开信息整理,仅供参考,不构成投资建议。投资者应独立判断,自行承担投资风险。报告中的数据、观点可能存在滞后性,请以最新官方信息为准。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。