捷捷微电(300623)是国内功率半导体赛道兼具技术壁垒与业绩弹性的稀缺 IDM 龙头。深耕功率器件二十余年,公司以晶闸管为基本盘,以车规 MOSFET、IGBT 为增长主线,前瞻性布局 SiC 第三代半导体,连续九年入选中国半导体行业功率器件十强,晶闸管市占率超 30% 稳居国内第一,正迎来汽车电子放量 + AI 算力需求爆发的双重业绩催化。
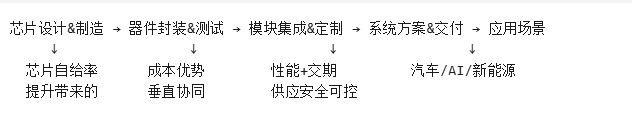
依托全链条 IDM 自研体系,公司车规级业务加速突破,已推出近 200 款通过 AEC-Q101 认证的车规级 SGT MOSFET 产品,覆盖 40V-150V 全电压段,成功进入比亚迪、大众、三花等头部车企与 Tier1 供应链。南通基地二期产能 2026 年逐步释放,8 英寸晶圆月产能将达 30 万片,重点支撑车规级高端产品交付,车规业务营收占比有望突破 35%,成为第一增长曲线。

AI 算力浪潮下,服务器电源与储能系统对高端功率器件需求爆发,推动行业迎来新一轮涨价周期,公司 MOSFET、IGBT 产品已跟进上调价格 10%-20%。作为 AI 算力产业链的核心功率支撑,公司 Toll 封装系列产品以高功率密度、低损耗优势,深度适配 AI 服务器电源、微型逆变器、储能 PACK 等场景,直接受益于全球 AI 基建扩张的增量需求。
从传统晶闸管龙头,到 “车规电子 + AI 功率” 双赛道的国产替代标杆,捷捷微电的估值体系正从周期制造向成长型功率平台切换。产能爬坡叠加需求共振,公司有望迎来业绩增长与估值修复的戴维斯双击。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。