随着800G光模块放量、1.6T进入扩产阶段,光模块厂商不仅要增加产线,还要升级耦合精度、测试带宽和自动化水平。

过去依靠熟练工人完成的工序,正在被自动化设备替代。过去可以继续使用的测试仪器,也需要随着光模块代际升级重新采购。
光模块行业的竞争,正在从单纯比拼产品产能,延伸到设备交付、工艺精度和测试能力。
光模块生产为何必须走向自动化光模块制造并不算高度标准化的流水线生产。从光芯片贴装、引线键合、光纤穿插、光路耦合,到封装、测试和老化,大量工序依赖熟练工人完成。尤其是光纤插芯、耦合、研磨和外观检测,不仅操作复杂,还直接影响产品良率。
这种生产方式,在需求平稳时能够维持,但进入大规模扩产阶段,问题开始集中暴露。
一方面,光模块产能正在向海外转移,而海外缺少充足的熟练工人。另一方面,国内需求增长太快,也很难在短时间内持续招聘并培养大量熟练工人

更重要的是,光模块内部的通道数和光纤芯数不断增加。过去处理4芯、8芯器件,出现误差只会损失少量光纤;进入16芯、32芯后,一次加工失误造成的材料损失和良率影响都会放大。
这就要求生产从“依靠工人经验”转向“依靠设备控制”。
目前一条光模块产线可能包含约30个生产步骤,其中二十多个步骤已经具备自动化条件。复杂的颜色识别、特殊装配仍需要人工,但插芯、开槽、研磨、贴片、耦合、封装和外观检测,都可以逐步交给设备完成。
旭创、新易盛等国内光模块厂商,以及Coherent、Lumentum、AOI等海外厂商扩大资本开支,正在把光模块需求转化为设备订单。
光模块产业链需要哪些设备光模块设备产业链可以分成三个层级。
上游提供设备所需的核心零部件和底层技术,包括高精度运动台、机器视觉系统、光学器件、ADC芯片、控制系统以及半导体封装工艺。
中游是设备制造和自动化集成,包括贴片机、键合机、耦合机、自动化组装线、功能测试仪器和老化测试设备。
下游是光模块和光器件厂商,产品最终进入AI数据中心、交换机和通信网络。
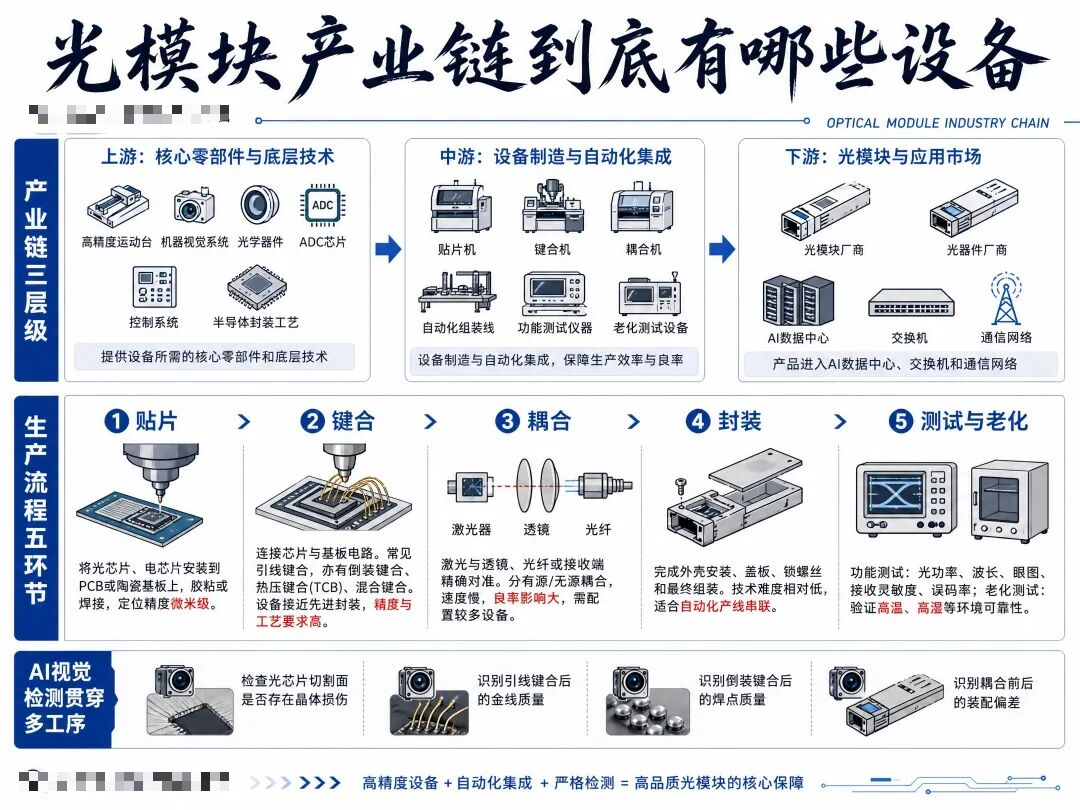
具体到生产流程,主要分为五个环节。
贴片是把光芯片、电芯片安装到PCB或陶瓷基板上,通常采用胶粘或焊接方式,定位精度以微米级为主。
键合用于连接芯片与基板之间的电路。当前常见方案是引线键合,随着封装密度提升,也会使用倒装键合、热压键合,也就是TCB,甚至混合键合。这时设备已经接近先进封装设备,对精度和工艺控制的要求明显提高。
耦合是把激光器发出的光,与透镜、光纤接口或接收端进行精确对准。根据光路结构不同,可分为有源耦合和无源耦合。耦合速度较慢,对最终良率影响很大,因此往往需要配置较多设备。

封装环节主要完成外壳安装、盖板、锁螺丝和最终组装,技术难度相对低,但适合通过自动化产线串联。
最后是功能测试和老化测试。功能测试检查光功率、波长、眼图、接收灵敏度和误码率;老化测试则验证产品在高温、高湿等环境下的可靠性。
AI视觉检测会贯穿多个工序。它既可以检查光芯片切割面是否存在晶体损伤,也可以识别引线键合后的金线、倒装键合后的焊点,以及耦合前后的装配偏差。
耦合设备为什么价值量最高在光模块自动化设备中,耦合通常是价值量最高、工艺难度最大的环节。
按照材料中的测算,一条年产100万只光模块的产线,如果采用完整自动化方案,设备投入约为4.5亿—5亿元,其中耦合设备占比超过30%,部分口径达到35%—40%。贴片、键合和AI检测设备分别占据十几个百分点到20%左右。
耦合设备的难点不只是把两个器件放到一起,而是在极小范围内找到光信号传输效率最高的位置,并稳定完成固定。
常规光模块的耦合精度通常处于微米级。进入NPO和CPO后,光引擎进一步靠近甚至与交换芯片共同封装,定位精度需要向百纳米、几十纳米方向升级。

这要求设备同时具备高精度视觉识别、高精度运动控制和稳定的工艺算法。其中,高精度运动台还被先进封装、半导体设备等行业大量使用,供给较为紧张,部分海外核心部件也存在采购限制。
因此,耦合设备的竞争不只看精度,还要看客户验证、批量稳定性和交付速度。光模块厂商扩产速度很快,设备需求并非线性增加。产能紧张时,能否按时交付设备,可能比短期价格更重要。
自动化还在向前端光器件延伸。
MPO、SAU等器件的光纤芯数增加后,人工插芯、研磨和检测的时间快速上升。自动化设备完成参数调整后,处理16芯和8芯器件所需时间接近,可以明显提高生产效率和材料利用率。
目前核心设备参与者包括罗博特科、科瑞技术、猎奇智能、雷神技术等;天孚通信、太辰光等光器件厂商,也存在提高生产自动化率的需求。
1.6T正在推高测试仪器价值量如果说耦合设备的核心壁垒是精度,那么测试仪器的核心壁垒就是带宽和高速信号处理能力。
光模块测试需要采样示波器、误码仪和时钟恢复单元。其中,采样示波器决定能否准确还原高速信号的眼图和波形,是整套测试方案中技术难度最高的设备。
从800G升级到1.6T后,采样示波器的通道带宽需要从约50GHz提高到65GHz。产品参数升级,带动设备单价明显提高。
材料给出的价格口径显示,一套800G测试方案约为80万—100万元,1.6T测试方案约为250万—300万元。国产方案价格通常低于海外方案。

测试设备的数量却不会因为代际升级而明显下降。
每只光模块都需要完成测试,而1.6T设备的测试速度并没有同步翻倍。过去生产100万只800G光模块需要配置一定数量的示波器,升级到1.6T后,设备数量基本不会减少,但单机价值量大幅提升。
按照材料中的测算,100万只800G光模块对应约2亿元测试仪器投入;1.6T可能提高到2.5亿—3亿元。测试仪器因此同时受益于光模块数量增长和单机价值量提升。
采样示波器的另一道壁垒是高速ADC芯片。
1.6T测试所需的部分高性能芯片面临出口许可和采购限制。国内又缺少可以直接替代的成熟产品。如果从头自研,从投片、流片到回片测试,通常需要半年到一年,产品定型后还要经过客户验证。
这使高端测试仪器在短期内难以快速增加供给。
过去国内光模块测试仪器市场以是德科技等海外厂商为主,国产市占率约为10%-15%。目前部分国产产品已经证明可用,联讯仪器等厂商开始进入1.6T测试方案。
光模块厂商集中扩产、海外仪器交付紧张,为国产设备提供了验证和导入窗口。
未来进入CPO阶段后,测试对象还会从成品光模块向硅光晶圆、光引擎和光电共同封装延伸,带来硅光晶圆检测、光电同测等新设备需求。
未来行业的趋势解析接下来光通信设备也需要跟上产品的迭代。从800G、1.6T到3.2T,再到NPO和CPO,生产精度、测试带宽和检测对象都在变化。
目前光模块设备,并不是简单跟随产量增长,自动化率提高、技术代际升级和国产设备导入正在同时发生。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。