牛市要看高景气,选取PCB细分板块“CBF膜”,查询的机构调研的信息聚合如下。
一、行业全景:ABF膜——AI芯片卡脖子核心材料,国产替代迫在眉睫
核心判断
"味之素通知缩减大陆ABF膜供给30%。"
"ABF膜是FCBGA载板不可替代的绝缘材料,全球98%被味之素垄断。"
"产能紧缺只是时间问题。此次的减少大陆供给30%验证此结论。"
1. 什么是ABF/CBF膜?
ABF(Ajinomoto Build-up Film)是用于高端IC载板(FC-BGA载板)层间绝缘的核心基材,由日本味之素垄断全球95%-98%份额 。国内企业为规避专利侵权,各自命名不同:华正新材叫CBF膜,宏昌电子叫GBF膜,纽菲斯叫类ABF膜,本质是同一类产品 。
2. 为什么现在关注?
三重催化叠加:

3. 市场空间

4. 供需格局
• 供给端:味之素份额95%-98%,26Q2已满产;28年开始扩产、32年投产,中期无新增供给
• 需求端:AI算力驱动芯片数量爆发+单芯片ABF面积提升+层数提升,三重因素几何级增长
• 供需缺口:2026年ABF载板供需缺口1%,2027年缺口大幅升至26%
• ABF膜交期已超6个月,已开始涨价,预计Q3涨价加速
二、国内参与者全景图
根据资料梳理,国内ABF/类ABF膜主要参与者及进展如下 :

三、核心标的深度梳理
1. 华正新材——CBF膜国产替代进度最快的CCL龙头
三大看点:业绩+载板+CBF膜

2. 激智科技——ABF膜核心工艺迁移,8月送样在即

3. 莲花控股(纽菲斯)——类ABF膜国产替代最领先企业

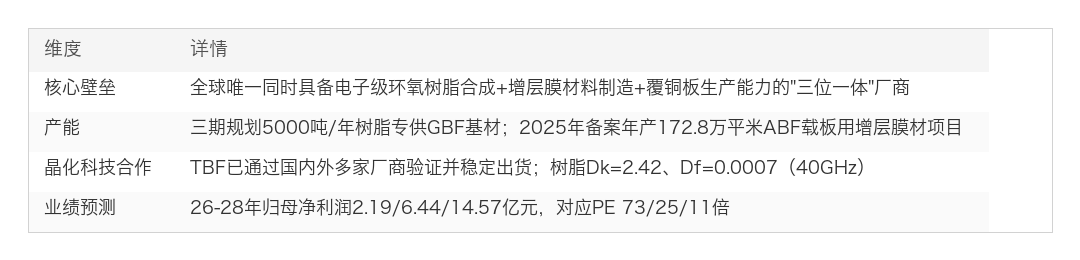
4. 宏昌电子——全球唯一"三位一体"ABF膜厂商
5. 东材科技——ABF膜送样+BT树脂双线布局

四、期权市值测算(天风证券框架)
天风证券以2028年ABF膜市场空间为基础,对华正新材和激智科技进行期权市值测算 :

五、ABF膜→载板→PCB全产业链投资地图
ABF膜紧缺传导至下游载板和PCB,形成完整的国产替代投资链 :
1. 上游材料端(ABF膜国产替代)

2. 中游载板端(国产替代承接)

3. 下游PCB端(Rubin升级链)

六、催化节点

七、投资逻辑总结
1. 核心观点
• ABF膜是AI芯片领域最核心的卡脖子材料,全球95%-98%被日本味之素垄断
• 味之素缩减大陆供给30%+28年才扩产,国产替代从"可选项"变为"必选项"
• AI驱动需求几何级增长:芯片数量爆发+面积提升+层数从4-6层升至8-16层,2027年载板供需缺口将达26%
• 期权市值弹性巨大:28年90亿市场×50%净利率×10-20%份额×15X = 70-140亿增量市值
2. 投资建议
• 第一梯队(已出货/已量产,确定性最高):
• 华正新材:CBF膜已通过华为验证并小批量供货,年产能300万平,27年主业20亿利润对应11X,目标市值750亿
• 莲花控股(纽菲斯):类ABF膜多领域唯一通过终端认证,已小批量量产,亿元级年产值
• 宏昌电子:GBF膜已稳定出货,三位一体布局,28年PE 11倍
• 第二梯队(送样阶段,弹性最大):
• 激智科技:8月送样在即,内测性能接近味之素,27年主业4亿对应<20X,纯主业市值+ABF期权
• 东材科技:ABF膜送样+BT树脂双线布局,27年PE<19X,Q3业绩拐点
3. 风险提示
• ABF膜国产替代认证进度不及预期
• 客户导入周期长于预期
• 味之素扩产节奏调整
• AI算力资本开支波动
• 技术路线变化(如玻璃基板替代ABF载板的远期风险)
总结:CBF/ABF膜赛道当前处于味之素缩减供给30%+AI需求几何级增长+国产替代从0到1三重催化叠加的黄金窗口期。核心投资逻辑:味之素28年才扩产、32年才投产,中期供给刚性收缩,而AI芯片层数从4-6层升至8-16层带来需求成倍增长,供需缺口2027年将达26%。推荐排序:①已出货的华正新材(CBF膜300万平产能,华为小批量供货,目标市值750亿)、莲花控股(纽菲斯类ABF多领域唯一通过终端认证);②送样在即的激智科技(8月送样,期权市值70-140亿弹性)、东材科技(送样+BT树脂双线,Q3拐点);③三位一体的宏昌电子(GBF已出货,28年PE 11X)。最核心的近期催化看8月激智科技送样结果和Q3 ABF膜涨价幅度。
提示:所有内容来源未知,非荐股,不构成投资建议,请勿作为投资依据。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。