免责声明:内容仅为投研复盘,不构成投资建议。所有测算与情景假设存在不确定性,市场、订单、客户验证进度均可能不及预期。投资有风险,入市需谨慎,据此操作风险自担。
一句话总纲:67GHz VNA 是重要技术里程碑,但属于长周期验证型单品,短期不贡献利润;200 亿是中性乐观基准情景,400 亿是多重强假设共振的低概率牛市上限;解禁、股东转让带来的供给约束,是压制估值天花板的关键变量。
一、新品实质拆解
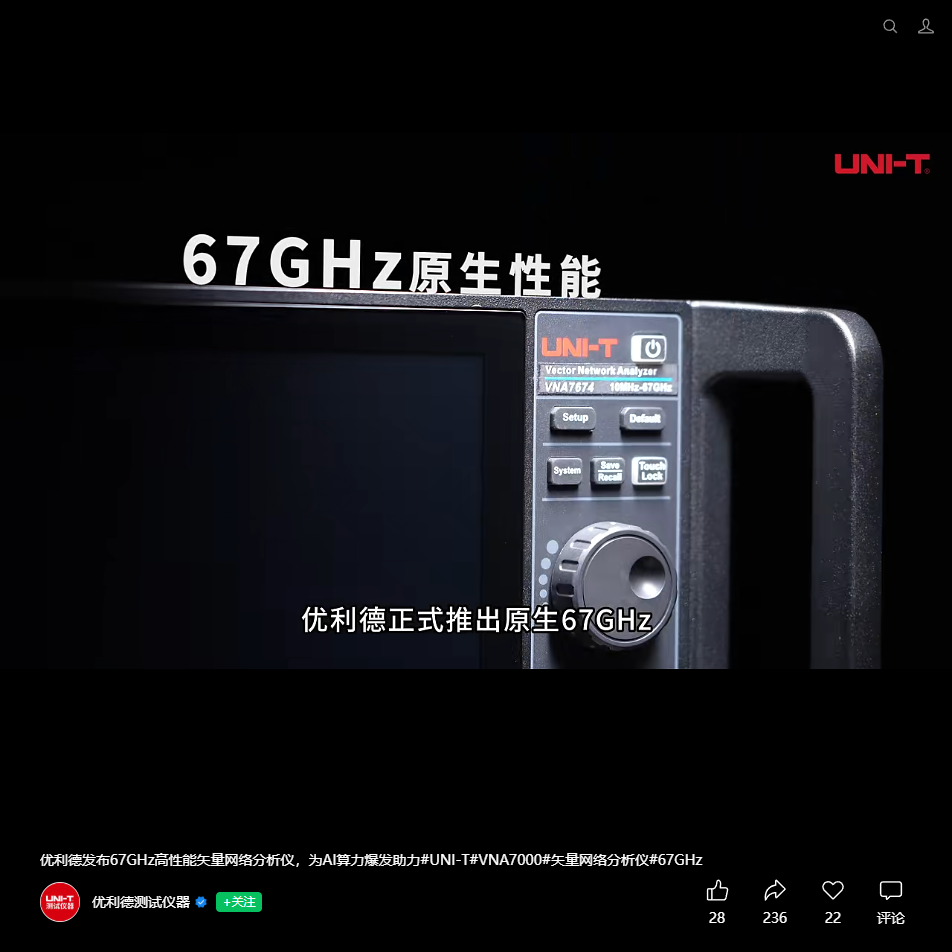
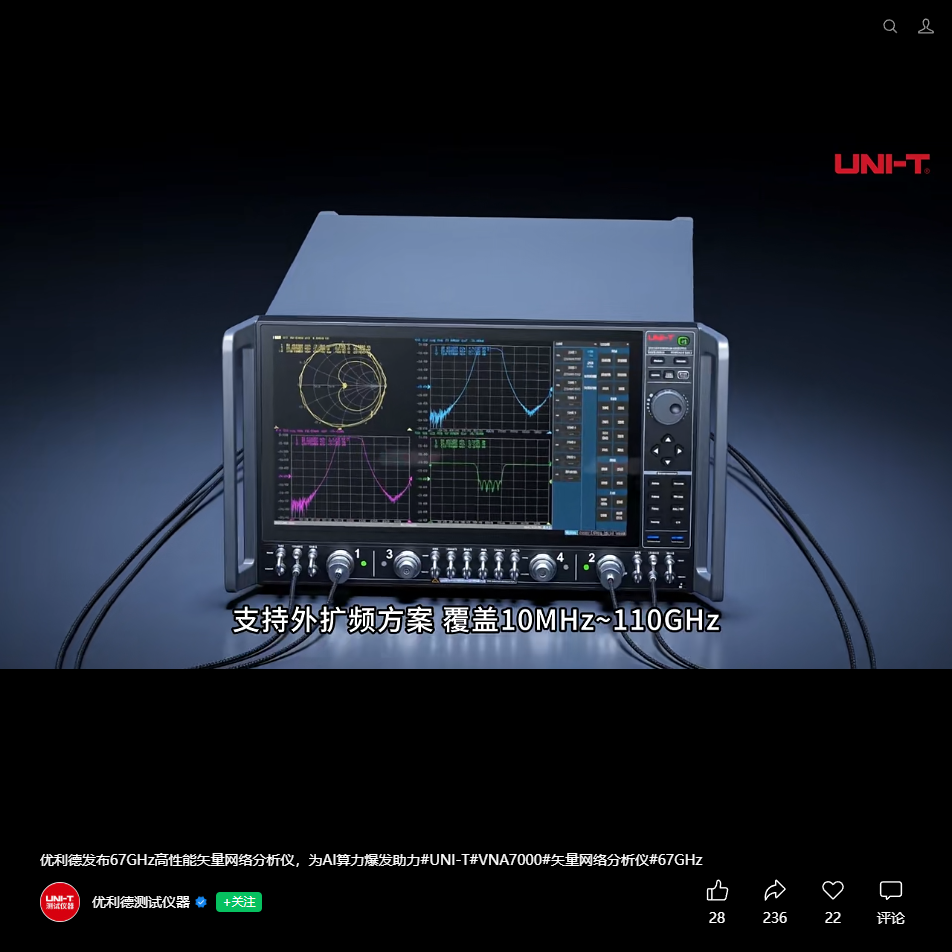
VNA7000(67GHz,可扩至 110GHz)亮点:补齐国产高频 VNA 短板,适配 1.6T 光模块、高速 PCB 背板、差分互连、毫米波卫星与雷达场景下的 S 参数、TDR、信号完整性测试,动态范围、扫描速度、多端口能力、去嵌入、混合模平衡测量等指标对标海外一线,支持 MES 自动化产线对接。
硬约束:目前仍处在研发调试阶段,尚未量产;公司原有 VNA 业务营收占比不足 1%。高端射频仪表客户认证周期通常以年为单位,是德、罗德施瓦茨长期把持高价值市场;即便送样推进顺利,订单落地、规模放量、利润率兑现的节奏都会很慢,不能期待这款产品立刻拉动业绩。
UPO70000 13GHz 数字荧光示波器
面向 PCIe、车载以太网、高速互联的研发验证环节,赛道竞争拥挤,鼎阳、普源、是德、泰克均在此布局,整体市场容量有限,客户导入是渐进过程,不存在爆发式订单。
光测试两条线(信测通信 + 自研光电组合方案,是短期增量底盘)
信测通信为控股 51% 并表主体,主营中低端光通信仪表,包括光功率计、OTDR、光源这类产品,利润稳健、增长温和,但毛利率偏低,属于确定的底仓增量,没有高弹性,产品能力无法支撑 1.6T 光模块产线核心全检需求。
自研光电一体化方案,是用 13G 示波器搭配 9G(远期升级至 67G)VNA,叠加信测光仪表打包组成整套方案,定位是服务研发实验室做光电频响测试。这套方案最大短板是缺少采样示波器、高速误码仪,而这两类设备才是 1.6T 光模块量产产线里价值最高的刚需设备。业务上和联讯仪器形成错位竞争,只能主攻研发侧市场,想要拿下量产产线大单难度很高,头部客户验证周期偏长。
业务定位变化:公司从通用电工仪表厂商,逐步转向光电 + 射频高速测试平台,贴合 AI 算力、800G、1.6T 产业主线,能够拿到板块成长溢价,但溢价会持续受业绩兑现周期拖累。
二、资本事件:协议转让 + 解禁
协议转让只是股东之间的过户,并不直接在二级市场抛售。高溢价转让容易催生短期情绪脉冲,但行情持续性偏弱;折价转让会放大市场对减持的担忧,压制股价。同时转让完成之后,新的受让方依然存在后续减持的可能性,市场会提前定价这部分潜在抛压。
解禁本身会带来股份供给增加,天然偏利空。实际影响大小取决于解禁股本占流通盘比例、股东类型以及过往的减持习惯;哪怕股东短期不减持,资金也会提前避险,压缩估值可以给到的 PE 上限。
综合来看,新品利好的故事很容易被解禁预期对冲。资本事件主导短期股价波动,业绩兑现才决定长期估值中枢。
三、市值情景复盘
情景 1|200 亿(中性乐观,概率更高)
假设传统仪表业务稳健增长,13G 示波器稳步导入客户,67G VNA 以送样验证为主、暂不贡献大额利润;信测并表带来稳定增量;资本面保持中性,没有大规模减持落地。盈利区间落在归母净利 5.5~6 亿,参考国产仪器板块 30–35 倍 PE,测算对应市值接近 200 亿。
边界条件:如果解禁压力偏大,就需要更强的订单和利润兑现去抵消估值压缩。
情景 2|400 亿(极端乐观,低概率上限)
想要摸到 400 亿,下面所有条件需要同时兑现:67GHz VNA 顺利量产,高毛利射频业务持续放量;光电组合方案批量进入中际旭创、新易盛这类头部光模块厂商的研发线;13G 以及更高带宽示波器持续实现海外替代,抬升公司整体净利率;资本环境友好,由产业资本高溢价受让股份、大股东出具锁仓承诺,无大额减持;算力和光模块赛道处在牛市环境,市场给到 40–50 倍 PE。
盈利测算分两条路径:8 亿净利润匹配 50 倍 PE,或是 10 亿净利润匹配 40 倍 PE。核心卡点依旧是缺失量产端核心光测设备、客户认证周期漫长,任意一条假设不及预期,400 亿的情景就会失效。
四、核心风险清单
竞争层面,鼎阳、联讯都在同步布局光测试赛道;海外巨头在算力资本开支周期,常会采用降价策略挤压国内厂商的利润空间。
产品路线层面,这套组合式测试方案并不是头部客户的偏好,客户更倾向一体化单机设备;信测所处赛道本身竞争内卷,毛利率存在明确天花板。
行业周期层面,一旦 AI 算力资本开支下行,高速测试仪器板块的估值会快速回调,波动弹性很大。
股东供给层面,折价转让、解禁后减持,都会直接击穿高估值预期,题材驱动的脉冲行情冲高回落的概率偏高。
五、对标梳理
鼎阳科技,示波器、VNA、信号源、光测试全产品线布局,海外渠道能力突出,是优利德最直接的竞争对手。
普源精电,主打高端示波器,自研示波器芯片,客户以科研、工业领域为主,射频 VNA 业务偏弱。
电科思仪,毫米波 VNA、光电测试能力突出,深耕军工和科研市场,技术上限高,但市场化属性偏弱。
联讯仪器,聚焦高速光模块量产测试,国内少数具备采样示波器、高速误码仪量产能力的标的,属于和优利德形成差异化竞争的核心对手。
坤恒顺维、创远信科,重心放在射频仿真、通信测试,示波器、光电测试业务比较薄弱。
华盛昌,主营基础电工、环境检测仪表,对应优利德传统基本盘,没有高端射频和光测业务。
海外对标为是德科技、罗德施瓦茨,是行业标杆,用于参考产品性能、定价和客户认证壁垒。
六、一句话结论
67GHz VNA 代表国产高频测试的重要突破,价值在于打开长期技术天花板,而不是短期业绩炸弹。基准预期看 200 亿;400 亿是多重利好共振的牛市期权,不能作为定价锚。跟踪优先级排序:67G VNA 客户验证进度>13G 示波器导入订单>信测的利润兑现节奏>解禁时间表与股东转让价格、受让方背景。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。