牛市要看高景气,选取锂电池细分板块“隔膜”,查询的机构调研的信息聚合如下。
一、隔膜行业当前定位:供需紧平衡下的涨价周期已启动
核心判断
"隔膜扩产周期长,仍处在价格缓步上涨过程中,且各家Q2业绩其实都超预期释放。"
"隔膜供需景气度看到明年下半年,Q3仍然是最有希望涨价的品种。"
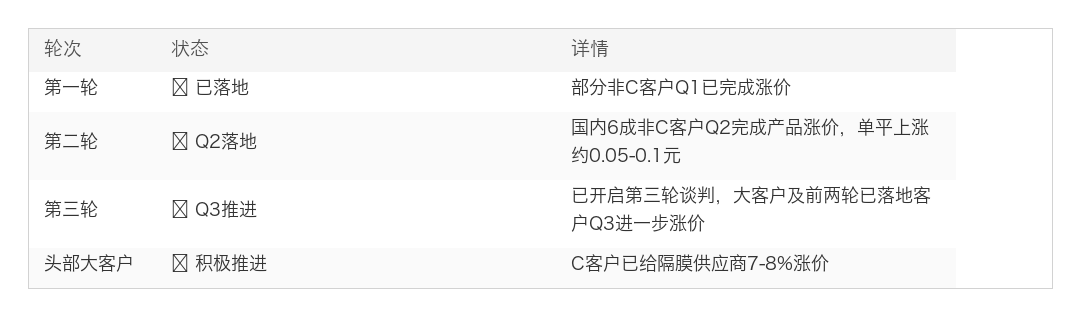
隔膜是锂电材料中供需紧平衡延续性最强、涨价确定性最高的环节之一。当前头部隔膜厂全部满产满销,正在寻找外协产能,7-8月二三线客户涨价已确定落地,头部大客户涨价大概率跟进。
二、供需格局:27H2前持续紧张
供给端——扩产有序,实际释放受限

产能利用率预测

需求端——动储双驱,27年维持高增
• 8月行业排产环增7%+,超预期
• 全年动储需求同增35%+,27年行业维持25%增长
• 宁德时代指引明年需求1.6TWh,YoY+25%
• 27年行业乐观扩产100亿平,对应650GWh左右
三、涨价节奏:三轮谈价推进,Q3集中落地
涨价进展
单平盈利修复路径
Q1: 0.12-0.13元/平
→ Q2: 0.15-0.17元/平
→ Q3: 0.15-0.20元/平
→ Q4: 0.20元+/平
→ 2027年: 0.20-0.25元+/平
• 恩捷Q2加回补税/减值后单平盈利达0.17元/平,超预期
• 佛塑Q2单平盈利已达0.20元/平
• 本轮上行周期单平净利中枢有望突破0.2-0.3元
四、Q2业绩兑现:板块性超预期
隔膜公司Q2盈利对比

五、核心标的深度梳理
1. 恩捷股份——湿法隔膜绝对龙头

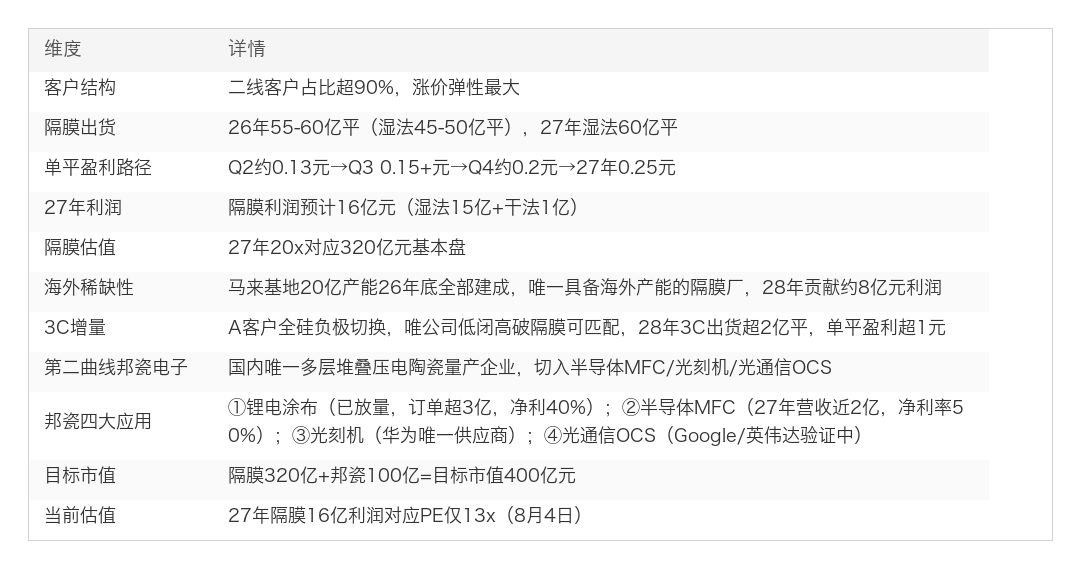
2. 星源材质——涨价弹性最大+半导体第二曲线
3. 佛塑科技——5μm隔膜核心供应商,量利齐升

4. 璞泰来——负极+隔膜双轮驱动

5. 沧州明珠——低位预期差标的

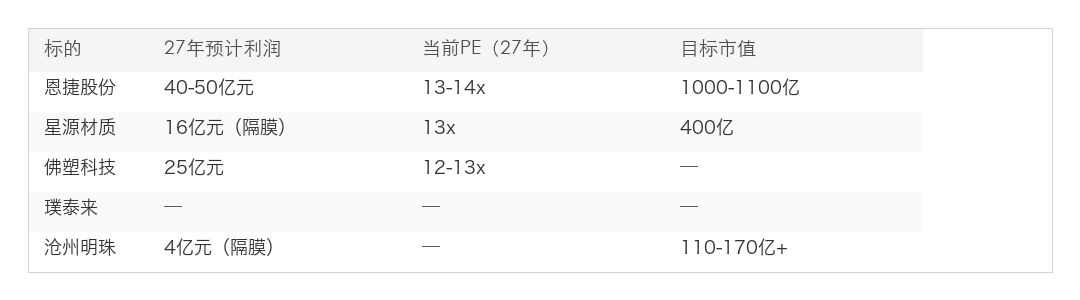
六、估值汇总(8月最新)
七、投资逻辑总结
核心观点
1. 供需紧平衡持续到27H2:湿法隔膜26/27年产能利用率达90%/97%,扩产周期长+设备交期长+良率爬坡慢,实际释放低于规划
2. 涨价Q3集中落地:第三轮谈价已启动,大客户涨价大概率落地,单平净利从Q1的0.12元向27年的0.20-0.25元+修复
3. Q2业绩超预期兑现:恩捷/佛塑/星源Q2盈利环比显著提升,业绩加速兑现
4. 行业洗牌格局优化:三线小厂无法开机,仅剩5家核心玩家,头部集中度提升
5. 估值历史低位:隔膜标的27年PE仅12-17x,板块整体估值不足20倍
投资建议
• 稳健龙头:恩捷股份(湿法绝对龙头,27年40-50亿利润,千亿稳态市值)
• 涨价弹性:星源材质(二线客户占比90%+,涨价弹性最大,邦瓷半导体第二曲线目标400亿市值)
• 技术壁垒:佛塑科技(5μm全球60%市占率,Q2单平盈利0.2元领先,27年25亿利润仅12x)
• 产能扩张:璞泰来(设备自供成本优势,28年隔膜15亿+利润)+ 沧州明珠(低位预期差,国资入主+产能扩张4倍)
核心催化节点
• Q3:第三轮涨价落地+大客户涨价推进,单平净利向0.2元+修复
• Q3末:旺季排产跳升,8月排产环增7%+
• H2:恩捷玉溪新线及SK常州产能8-9月投产
• 26年底:星源马来基地20亿产能全部建成
• 持续:隔膜价格缓步上涨,每轮谈价带来盈利弹性
风险提示
• 下游需求不及预期
• 行业扩产超预期导致供给过剩
• 涨价落地节奏不及预期
• 原材料(PE等)价格波动
• 海外政策变化(如恩捷匈牙利工厂环保争议)
总结:隔膜是锂电材料中供需紧平衡延续性最强(持续到27H2)、涨价确定性最高(第三轮谈价Q3落地)、Q2业绩超预期兑现的细分方向。湿法隔膜26/27年产能利用率高达90%/97%,行业洗牌后仅剩5家核心玩家。单平净利正从Q1的0.12元向27年的0.20-0.25元+修复。稳健首推恩捷股份(千亿稳态市值,27年13x),弹性首推星源材质(涨价弹性最大+邦瓷半导体第二曲线,目标400亿),技术壁垒关注佛塑科技(5μm全球60%市占率,27年12x),低位预期差关注沧州明珠(国资入主+产能扩张4倍)。核心催化看Q3第三轮涨价落地与旺季排产跳升。
提示:所有内容来源未知,非荐股,不构成投资建议,请勿作为投资依据。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。