一、业绩最高增的板块 - AI-PCB
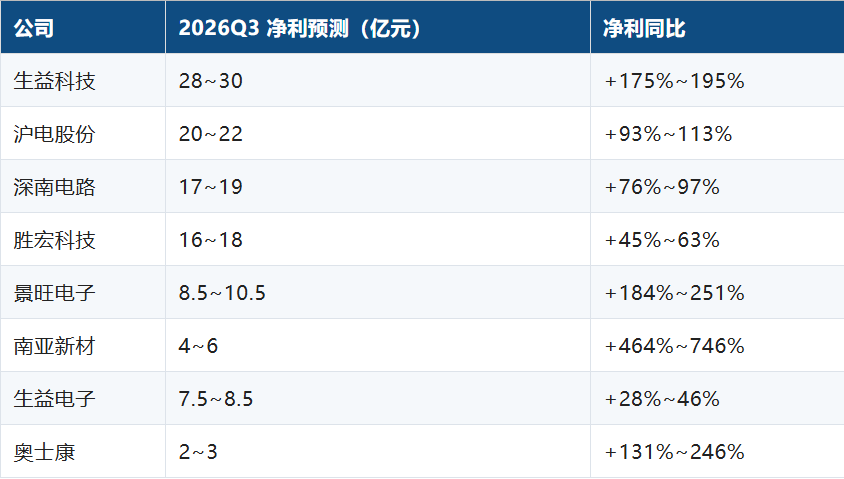
这批数字与 2025 年以来 AI 服务器、交换机对高多层 PCB 和高速覆铜板的拉动一致:高端产能满载、涨价顺延到报表。
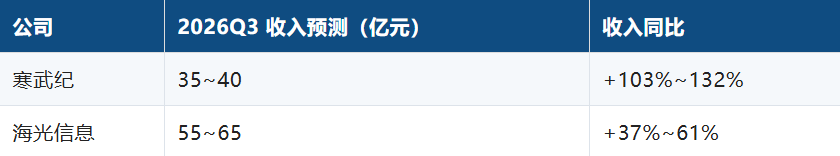
算力芯片同样进入收入兑现期,寒武纪、海光信息已给出 Q3 收入区间:
二、制造封测与设备 - 温和增长
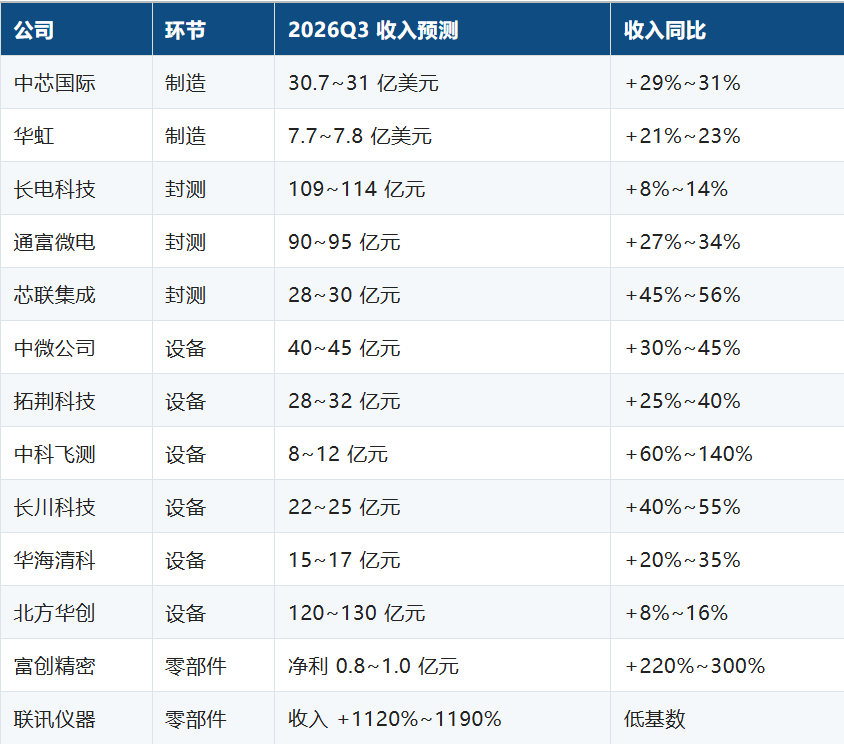
制造环节是温和复苏:中芯、华虹收入同比 +20%~31%;封测长电、通富收入同比 +8%~34%;设备则是这份表里确定性最高的一段,收入增速普遍落在 +25%~45%。
三、IC 设计与存储——涨价周期的两副面孔
涨价直接受益的一侧最猛,消费 SoC 与模拟芯片跟着回暖,但恒玄科技同比负增——同一板块内分化极大。
存储链的高增速隐含「涨价持续」假设,若 Q4 合约价回落,+700% 量级的数字不可线性外推

四、消费电子与面板 - 如预期般平淡
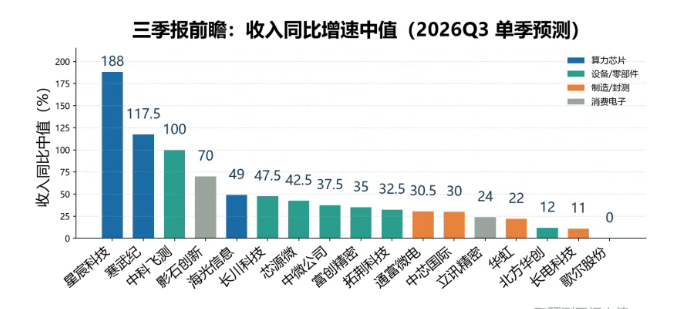
消费电子整体平淡:果链、安卓链的收入增速普遍在 -5%~+12%,与「国补退坡、换机周期拉长」的体感一致。例外是影石创新(+53%~87%)——新品类的增速跑赢大盘。
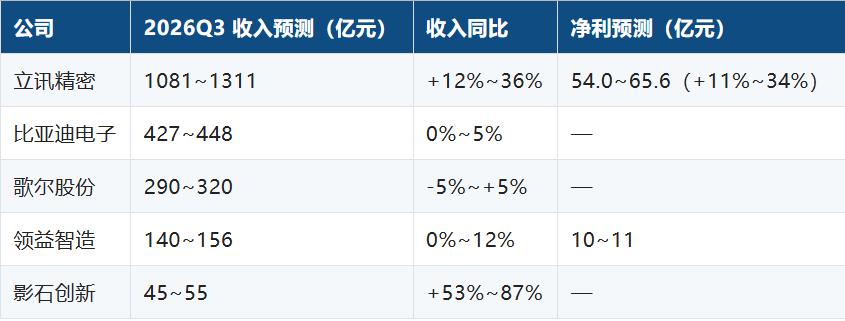
面板是同比修复、环比走弱:TCL 科技净利 15~17 亿元(同比 +29%~46%)、京东方 14~16 亿元(同比 +3%~18%),均来自去年同期低基数修复。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。